你有没有过这种经历:某只票天天在你眼前晃,从几十块涨到几百块,股吧、朋友圈、热搜里全是它,你越看越心动,也越看越怕追高。
2026年的长飞光纤,就是这样一只票。
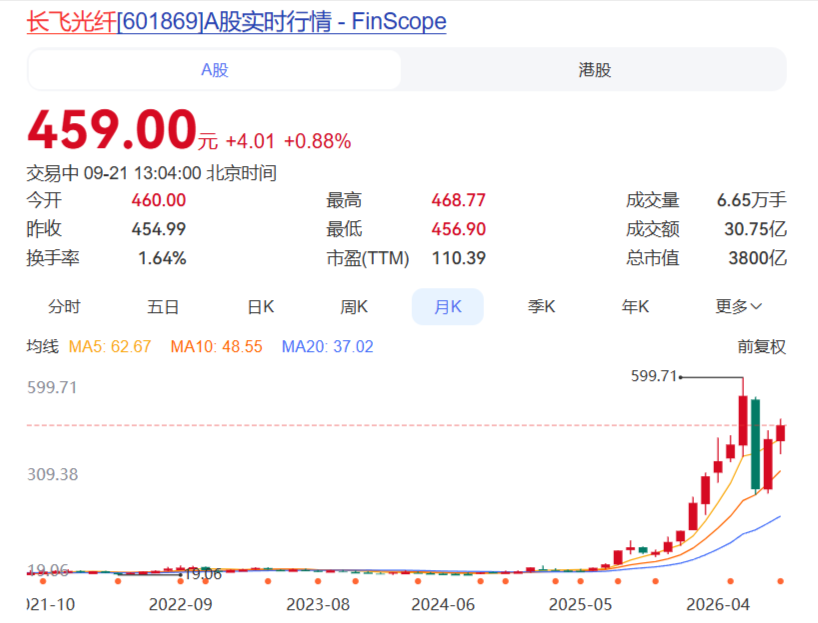
从2025年6月那波行情启动算起,它的A股股价累计涨幅一度超过1600%——一年多,涨了16倍。到2026年9月下旬,股价还在450元到475元的高位来回拉锯,总市值约3800亿元。
撑起这轮行情的,是一份几乎”不讲道理”的财报:2026年上半年,长飞光纤营收98.09亿元,同比增长53.64%;归母净利润29.25亿元,同比增长888.88%。
利润,一年涨了近9倍。
问题也就跟着来了:涨到这个位置,它到底是被AI重新定价的硬核龙头,还是一个已经透支未来、随时可能回调的故事?今天咱们把这家公司详细拆解,从头讲清楚。
一、它到底是一家什么公司
先把底子交代清楚。
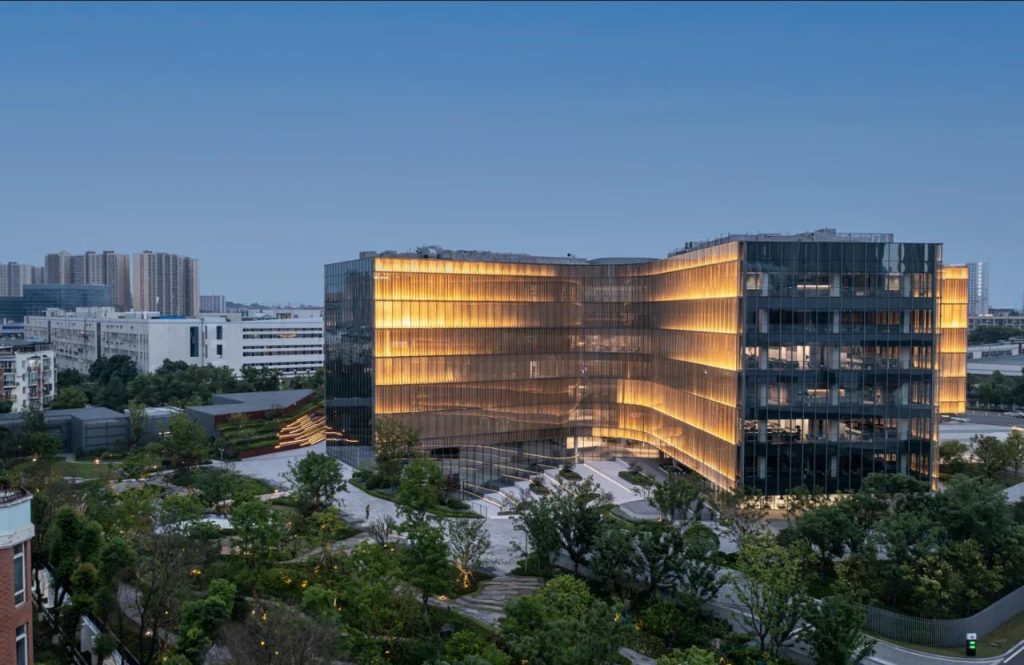
长飞光纤成立于1988年5月,总部在武汉光谷,由原邮电部系统的中国华信邮电经济开发中心、荷兰Draka公司、武汉长江通信集团共同投资设立。它是中国光纤光缆行业里第一家、也是湖北省第一家实现”A+H”两地上市的企业——2014年12月先在香港联交所上市,2018年7月又登陆上交所主板。
它干的活儿,就是:做光纤、光缆,以及更上游的”光纤预制棒”。
别小看这个行业。你家宽带、运营商基站、现在的AI数据中心,只要涉及数据传输,就绕不开光纤。而长飞在这个赛道里是全球当之无愧的老大——从2016年起,连续九年,预制棒、光纤、光缆三大核心产品的市场份额都是全球第一。
更值得说一说的,是它的技术家底。放眼全球,长飞是唯一一家自主掌握PCVD、OVD、VAD三种主流光纤预制棒制备技术、并且都实现产业化的企业。
这句话翻译一下就是:做光纤预制棒有好几条技术路线,别人通常只会一两条,它是三条全会,而且都能量产。这不是锦上添花,这是定价权的基础。它手握授权专利2600余项,主导或参与制定国际标准30余项,还设着国内唯一的光纤光缆制备技术国家重点实验室。
业务也早就走出了国门。它覆盖全球100多个国家和地区,在印尼、墨西哥、巴西、波兰、德国、南非等7个国家设有9个生产基地,海外员工超过2000人。2024年收购德国RFS公司后,海外业务收入占比在2025年和2026年上半年已经突破40%。
一句话:这不是一家靠概念炒作的公司,是一家有三十多年积累、真在全球卖货的实体龙头。
二、业绩为什么突然爆了
一家做了几十年光纤的老公司,为什么净利润能突然一年涨9倍?
不是运气,是三个引擎同时点火。
第一,AI算力,直接把需求的天花板顶开了。
过去光纤的大买家是三大运营商,需求稳定但增长有限。而AI这波不一样——智算中心越建越多、算力集群规模越来越大,数据中心内部、以及数据中心之间的数据流量都在指数级增长。光纤的角色,从”通信耗材”变成了”AI基础设施的血管”。
需求一爆发,最先反应的就是价格。像G.652.D这类常规光纤,价格从2025年初不足20元每芯公里,一路涨到2026年的100元以上,涨幅超过400%。量价齐升,利润自然坐火箭。
第二,高端产品拿到了实打实的订单。
G.654.E光纤,在中国移动、中国电信的集采里以最大份额中标;800G光模块,2025年四季度开始给谷歌供货;空芯光缆,2026年8月拿下中国电信广东公司100%的份额;公司自己也披露,AI相关的高端光纤订单,已经排到2027年初。订单排到明年,这是最实在的景气度信号。
第三,海外业务在放量。
海外收入占比突破40%,而且不是简单地”把货卖出去”,是从产品出口升级成了研发、生产、交付的本地化运营。这块业务毛利更高、也更稳定。
业绩的爆发力,拆开季度看更直观:2026年一季度净利润4.95亿元,二季度直接跳到24.29亿元,环比增长约391%。毛利率也从2025年上半年的约28%,飙升到2026年上半年的53.36%,二季度单季更是达到60.52%。
这说明什么?它不只是在多卖货,还是在”卖得更贵、赚得更多”地卖货。盈利弹性,彻底释放了。
三、它凭什么值这么多钱
股价涨,总得有个说法。长飞的逻辑,核心就三条。
第一条,行业供需彻底反转了。
光纤行业前几年经历了漫长的产能出清,不少中小企业被淘汰,2025年底供需关系彻底翻盘。而供给端想扩产没那么容易——一根光纤预制棒的扩产周期长达18到24个月,不是今天想加产能、明天就能出货。
需求暴涨、供给刚性,结果就是紧平衡。机构普遍判断,这种紧平衡至少能延续到2027年末。
第二条,技术壁垒稀缺。
前面说过,三种预制棒技术全会、光棒自给率100%的企业,全球就它一家。自给率100%意味着什么?意味着它的单位成本比同行低15%到30%,也意味着它不受上游卡脖子。
在最前沿的空芯光纤上,长飞同样是全球领先,衰减能做到0.04dB/km,传输时延比传统光纤降低30%,目前已在全球部署超过13个商用项目。这是下一代光纤的入场券。
第三条,机构在用评级投票。
近三个月,9位分析师全部给出”买入”或”强力推荐”评级,平均目标价430.71元,最高462元。华鑫证券预计2026到2028年每股收益为6.05、9.85、11.89元。
不过这里有个细节值得留意——平均目标价430块,而现价已经站上450了。
四、冷静看:四个绕不开的风险
一家公司好不好,和这只股票现在值不值得买,是两个问题。下面这四条,是你在按下买入键之前必须想清楚的。
风险一:估值已经在历史极值附近。
当前A股TTM市盈率超过110倍,动态市盈率60多倍。这是个什么水平?传统光纤光缆行业的市盈率长期在15到25倍之间,而110倍,几乎处于长飞自己历史上的最高分位。
高估值本身不可怕,可怕的是它对业绩的要求。要撑住现在这个市值,2026年净利润得做到60亿甚至70亿以上。机构预测全年净利润61.25亿元、2027年91.02亿元——如果兑现,故事成立;可一旦哪个季度不及预期,估值就会被杀得很惨。
风险二:应收账款高企,利润的”含金量”要打问号。
2026年中报显示,长飞应收账款高达72.70亿元,而”应收账款/利润”的比率高达893%。
翻译成人话:公司每赚1块钱利润,背后对应着接近9块钱的应收账款还没收回来。它的下游客户是运营商、云厂商这类大客户,议价能力强,账期长、占用资金严重。虽然上半年经营现金流净额18.26亿元还算健康,但这么大一笔应收账款摆在那儿,坏账风险就得一直盯着。
风险三:行业周期性强的老毛病,没根治。
光纤是个强周期行业。这一轮高景气,正在催生新一轮扩产潮:亨通光电计划把内蒙古基地的光棒产能提升1.5倍,长飞自己也在募资扩建。
别忘了历史。上一轮周期里,4G建设和光纤到户的高峰过后,产能严重过剩,普通光缆的集采价两年内暴跌超过80%。由供需错配驱动的超级周期,最终一定会迎来”供给追上需求”的那个拐点。机构也提示,2027到2028年,行业可能重新面临产能过剩的风险。
风险四:资金面分歧巨大,短期波动会很凶。
近期主力资金连续净流出,9月18日单日净流出7.43亿元;股东户数从2.26万户增加到5.3万户,翻了一倍多。这说明筹码正在从机构手里,分散到更多散户手里。
同时,9月17日融资余额减少1166.78万元,9月18日又增加6187.04万元——融资盘一进一出,显示资金博弈极其激烈。上方580到600元是历史高点压力区,下方获利盘随时可能兑现。
还有一点容易忽略:长飞是”A+H”两地上市,H股(06869)现价约186到188港元,动态市盈率约39倍,A股对H股的溢价率高达188%左右。同一家公司,香港那边便宜得多——这本身就是A股估值偏高的一个侧证。
五、那普通人到底该怎么看
把这个题拉回地面。
长飞光纤最值得认可的地方,是它的”确定性”:全球第一的份额、全球唯一的三工艺技术、AI订单排到明年、空芯光纤卡住下一代的位置。这些东西是真东西,不是画出来的饼。它踩中的,是AI算力这条未来几年最硬的产业主线。
但同样真实的是:它现在的价格,已经把很多好消息提前兑现了。111倍的TTM市盈率,容不下任何一次业绩失手。
所以,与其纠结”能不能买”,不如把它变成几个可以持续跟踪的指标——这些数字,比任何一句”看好”或”看空”都管用:
- 每个季度财报里的毛利率和扣非净利润,是不是还在继续改善;
- 应收账款回收得怎么样,经营现金流能不能持续为正;
- 光纤现货价格,尤其是G.652.D和G.654.E,有没有见顶回落;
- 空芯光纤的商用项目落地进度,以及有没有拿下新的大客户;
- 行业新增产能的释放节奏,看亨通、中天这些对手扩产扩到了哪一步。
一句话总结:长飞光纤是一家好公司,这轮上涨也确实有扎实的基本面支撑;但”好公司”不等于”任何时候都值得买”。它现在的位置,属于”逻辑很硬、价格很贵、分歧很大”——看得懂的人在博弈,看不懂的人在追高。
对普通投资者来说,最危险的动作,往往不是在低位犹豫,而是在别人赚了两倍之后,因为怕错过而冲进去,接了最后一棒。
股价的答案,市场会自己给。你要做的,是想清楚自己赚的是哪一段钱,以及能不能承受这一段波动。
(本文所有数据均来自公开信息,仅用于行业与公司基本面分析,不构成任何投资建议。股市有风险,投资需谨慎,请独立判断、量力而行。)
