明天(11月23日,周一)又有一只新债可以打了,就是圣晖转债,申购代码754163。老规矩,顶格申购不用花一分钱,中一签才缴1000块,属于典型的无成本彩票。但无成本不等于可以闭眼打,到底值不值得打、中了能赚多少,今天这篇文章把账算明白。
先看基本盘:这次发行要素长什么样
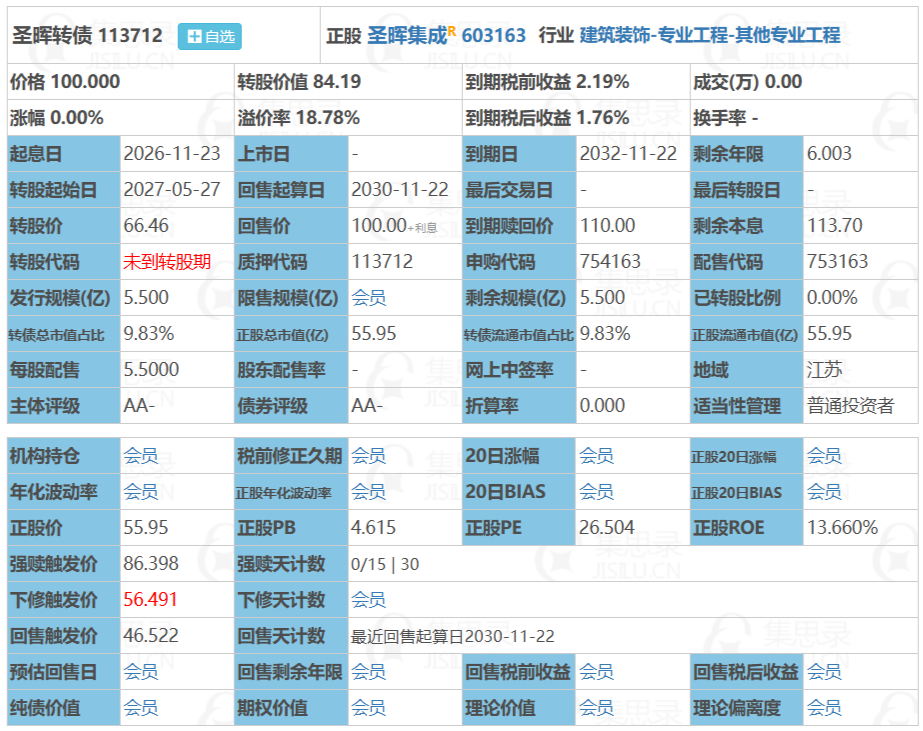
圣晖转债的正股是圣晖集成,股票代码603163,这次发行规模5.5亿元,期限6年,信用评级AA-,保荐人和主承销商是东吴证券,采用余额包销的方式。原股东的优先配售股权登记日是11月20日,每股能配5.5元面值的转债;咱们普通投资者走网上申购,代码754163,每个账户上限1000手,也就是100万元面值,申购时不需要缴任何资金。
票面利率是阶梯式的,第一年0.2%,之后逐年往上抬,第六年1.8%,每年付息一次。初始转股价格定在66.46元,转股期从2027年5月底开始,一直到2032年11月债券到期。
这家公司是干什么的,含金量够不够
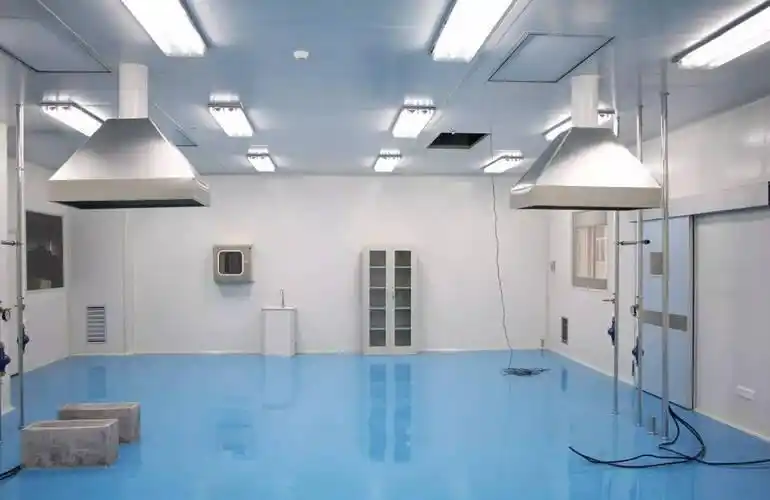
发行要素看完了,重点来了。圣晖集成是国内洁净室工程领域的头部企业,2003年成立,总部在江苏苏州。所谓洁净室,简单说就是给芯片厂、面板厂这些高科技工厂造一间”灰尘颗粒都要管起来”的超干净厂房。因为芯片制造对空气里的尘埃极其敏感,一粒灰尘就可能让整批芯片报废,所以洁净室工程是半导体产业链里绕不开的一环,属于典型的卖铲人生意。
公司的客户名单相当能打,包括中芯国际、富士康、华润微电子、三安集成、友达光电、歌尔股份这些行业里响当当的名字。而且它已经跟着客户出海了,在越南、泰国、马来西亚、印尼都设了本地化子公司,承接半导体封测和精密制造产能外迁的订单。这条路和产业大方向是吻合的,海外产能建设期恰好是洁净室工程公司的订单红利期。
收入在跌,利润却在飞,这个反差值得琢磨
再看业绩,这里有个非常值得琢磨的反差。根据公司2026年三季报,前三季度营业收入约18.40亿元,同比下降13.05%;但归母净利润约1.52亿元,同比大增58.61%。尤其是第三季度单季,营收7.52亿元,同比下降8.40%,归母净利润约8150万元,同比暴增145.62%。
收入在跌,利润却在飞,这看起来矛盾,其实逻辑不难理解。工程类公司的收入确认有滞后性,前两年行业资本开支节奏放缓,反映到当期就是收入端承压;而利润端强劲反转,说明项目结构在优化,高毛利订单的占比上来了,成本管控也见效了。对转债投资者来说,盈利端的方向比收入端更重要,因为转股价是固定的,公司赚钱能力和股价预期才是决定转债价格的核心。
收益这笔账,帮你算明白
接下来算收益,这是大家最关心的。一签等于1手,也就是10张,面值1000元。按11月20日附近的正股价格算,转股价值大约是84.19元,意思是如果把转债按当前股价转成股票,只值84块钱。这个数字低于100,说明转股价值偏弱,上市定价主要得靠市场给的溢价。
那市场会给多少溢价?几个加分项摆在这里。第一,发行规模只有5.5亿,小盘债天然容易被资金炒作,历史上小盘半导体题材转债的上市表现普遍好于大盘债。第二,半导体洁净室这个题材自带流量,正股圣晖集成今年利润暴增,基本面有支撑。第三,当前新债市场情绪整体偏暖,破发案例很少。
综合这些因素,市场主流预期它的上市价格区间在130元到140元之间。对应到收益,中一签大约能赚300到400元,中性预期350元左右。乐观一点,如果正股走强、市场情绪好,冲上140元以上,赚400以上也不是没可能。悲观一点,如果上市前正股明显走弱、新债情绪转冷,价格可能在125元附近,赚250元上下。即便按最悲观的情形算,这依然是笔相当不错的买卖,毕竟申购成本是零。
把风险也摊开说
当然,把话说满就是不负责任,这里必须提示几个风险点。
一是转股价值只有84元左右,低于面值,如果上市前正股继续下跌,上市定价可能进一步下修。二是小盘债波动大,上市首日冲高回落的情况也发生过,想落袋为安的可以在上市当天择机卖出,不着急的可以拿着观察正股走势。三是可转债上市首日涨跌幅有交易规则约束,价格发现可能需要几天时间,短期价格波动不代表最终价值。
另外提醒一句,AA-评级在转债里属于中等偏下,虽然历史上AA-转债极少破发,但这不是保证。以上预测基于当前市场环境和公司已披露信息,所有数据来自发行公告和公司三季报,不构成任何投资建议,打新有风险,决策需自己拿主意。
