9月16号晚上,永臻股份(603381)发了则公告:打算掏5.97亿元,在安徽芜湖建一个年产6万吨的成品电池铝箔项目。
消息本身不复杂,但把它放在这家公司这两年的成绩单里看,味道就变了。一边是营收越做越大、利润越挤越薄,2025年甚至由盈转亏;另一边,它突然要去“跨界”做电池铝箔。这到底是未雨绸缪,还是被主业逼到了墙角?
我的判断是:方向没错,但这一步走得不轻。
先认认这家公司
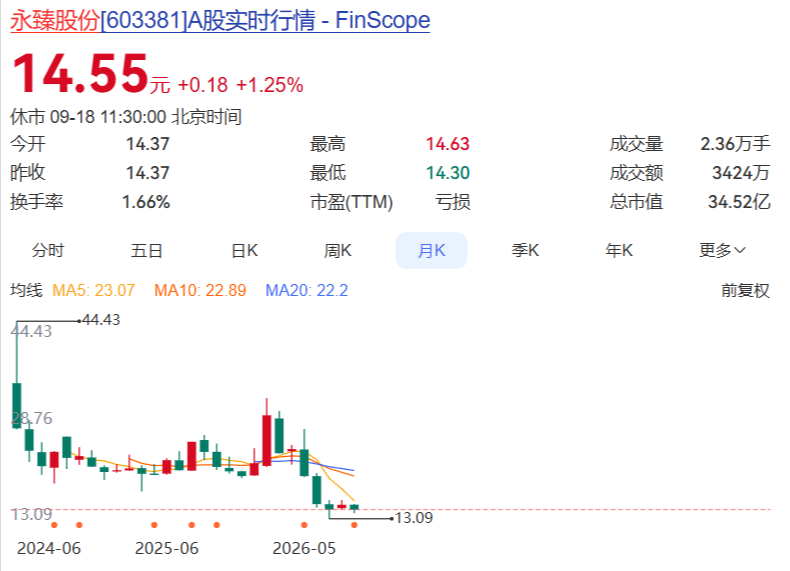
永臻股份2016年成立,总部在江苏常州金坛,2024年6月26日刚在上交所主板敲完钟,发行价23.35元。实控人是汪献利、邵东芳夫妇,合计直接持股52.33%,是典型的夫妻店加家族企业底色。
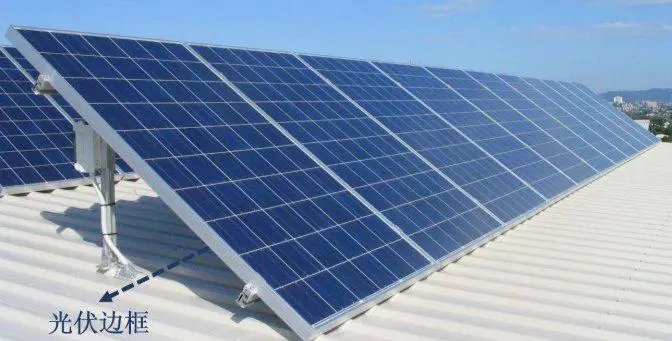
它的主业很聚焦:光伏铝边框,收入占比超过90%——就是给光伏组件“镶边”的那圈铝合金框,主打轻量化、耐候、耐腐蚀。公司在常州、营口、滁州、芜湖、越南有五大基地,铝边框总产能69万吨(约160GW),越南基地2025年8月刚满产,专门啃美国、印度这些高溢价的海外订单。
它还是国家级专精特新“小巨人”、高新技术企业,手里342件专利,参与了32项团体、行业及国家标准,子公司还拿了CNAS实验室认可——技术底子,是有的。
钱是怎么没的
把近几年的账摊开看,是一条很清晰的滑坡曲线:
| 年份 | 营收 | 同比 | 归母净利润 |
|---|---|---|---|
| 2022年 | 53.91亿 | — | 2.46亿 |
| 2023年 | 81.83亿 | +51.8% | 3.71亿(峰值) |
| 2024年 | 81.83亿 | 基本持平 | 2.68亿 |
| 2025年 | 107.19亿 | +30.99% | −2.21亿(转亏) |
| 2026H1 | 45.50亿 | −20.13% | 3958万(−23.34%) |
注:2023、2024年营收同为81.83亿元;2026年上半年为1–6月数据,非全年口径。
2023年是顶点,赚3.71亿;2024年营收原地踏步,利润先掉一截到2.68亿,价格战已经悄悄啃利润了。到2025年,营收冲到107亿(+31%),利润却直接翻成−2.21亿,由盈转亏,扣非−1.95亿。
最刺眼的是几个数字:综合毛利率只剩2.00%,境内业务毛利率是负数——也就是说,国内订单基本是赔本赚吆喝;真正赚钱的,是海外那块9.6%的毛利率。产能利用率只有61.54%,摊不薄的固定成本,把规模效应全吃没了。四季度亏损还大幅扩大。
到了2026年上半年,剧情继续往下:营收45.50亿,同比−20.13%,掉头朝下;归母净利润3958万,看着还正,但扣非只剩507万,同比狂跌91.49%。更麻烦的是经营现金流净额−9.08亿,依旧是净流出——账面收入做得大,钱却没真正回笼,资金压力实打实地压在肩上。
一句话总结这条曲线:增收不增利 → 增利转亏 → 连量都开始缩。这是个比单纯“赚少点”要沉重得多的信号。
那为什么还要投6亿做电池铝箔
公告里的说法很顺理成章:公司在铝加工上攒了工艺和品控,又跟下游头部电池厂绑着稳定的客户关系,正好趁动力电池、储能、消费电池、钠电池的需求往上走,把业务顺着铝往“箔”这个高端方向延一延。
项目落点很清晰:新能源汽车动力电池、储能、钠电、消费电子用的高性能超薄电池铝箔,重点押10微米及以下的高端产品,瞄的是“轻量化、高能量密度、更安全”这几个电池厂最在意的刚需。依托芜湖和安徽周边的新能源汽车、动力电池产业集群,先吃区域客户,再往外铺全国和海外。
这里有个容易被忽略的关键词:从“铝挤压型材”到“高端铝板带箔”。边框是挤压出来的长条,属于低毛利、强周期的“卖型材”;电池铝箔是轧制出来的薄片,是电极集流体(电流进出电池的“导线骨架”)的关键材料,单位价值更高、技术门槛也更高。10微米以下更是高端里的尖货——钠电池因为单位耗铝量更大,还会额外拉动需求。
说到底,永臻想做的,是一次“向上突围”:主业边框在价格战里被压到2%毛利率,几乎无利可图;那就用更高附加值的产品,撑起一条第二曲线。越南基地专攻海外高溢价市场,也是同一个思路——往利润厚的地方挪。
但这笔账,有三个坎
方向是对的,执行上却捏着把汗。三个坎,道道都不好过:
第一,钱。2026上半年经营现金流还是−9.08亿,公司本身就在“失血”。新项目要5.97亿自有或自筹,等于在伤口上再开一道口子,资金链绷得更紧。
第二,周期。电池铝箔也不是什么蓝海。前两年扩产潮下来,供给一释放,价格一样往下走。别指望从边框的价格战,跳进铝箔的价格战就能全身而退。
第三,能力迁移。挤压和轧制是两套完全不同的工艺。6万吨高端箔,尤其10微米以下,良率怎么爬、客户认证周期多长,都不是一年半载的事。别忘了,现在主业的产能利用率才61.54%——新产线建成后,能不能也踩在这个水平之上,还是未知数。
给这件事起个名
我把这类传统加工龙头的打法,叫作一道“第二曲线算术题”:在主营见顶之后,靠上新项目去赌利润结构。分子是新业务的毛利率 × 产能利用率,分母是投入资金 × 时间。算得过来,那是转型;算不过来,那叫豪赌。
永臻现在,正把算式里的每个变量,一个个往纸上填。
对你我意味着什么
如果你持仓,或者正盯着这只票,我觉得有三根线得盯死:
一是经营现金流什么时候转正——那才是真止血,比利润表扭亏更实在。
二是海外那块9.6%的毛利率能不能撑住,越南满产后的订单够不够厚。
三是新项目两年后的真实放量,和头部电池厂的认证进度,别只看“规划产能”。
我的看法
方向我点赞:在2%毛利率的主业里硬扛,不是办法;往高附加值铝材走,是加工龙头的必然选项。但下结论说“赌赢了”,还早。至少得看到两条线稳住——新产能的利用率,和海外高毛利订单的持续性——才算过了第一关。
永臻这6个亿,买的不是一条产线,是一张写着“不靠边框也能活”的保险单。只是保费现在就得交,而理赔,要等到两年后。这账到底划不划算,时间会替我们算。到时候,欢迎回来对答案。
合规提示:本文仅基于永臻股份公开公告及财报数据做逻辑梳理与观点分析,不构成任何投资建议。市场有风险,决策需独立判断,据此操作盈亏自负。
