9月18日,华鑫股份(600621)盘中涨停,收在14.10元,涨了9.98%。市值摸到149.59亿,滚动市盈率18.38倍,市净率1.64倍。
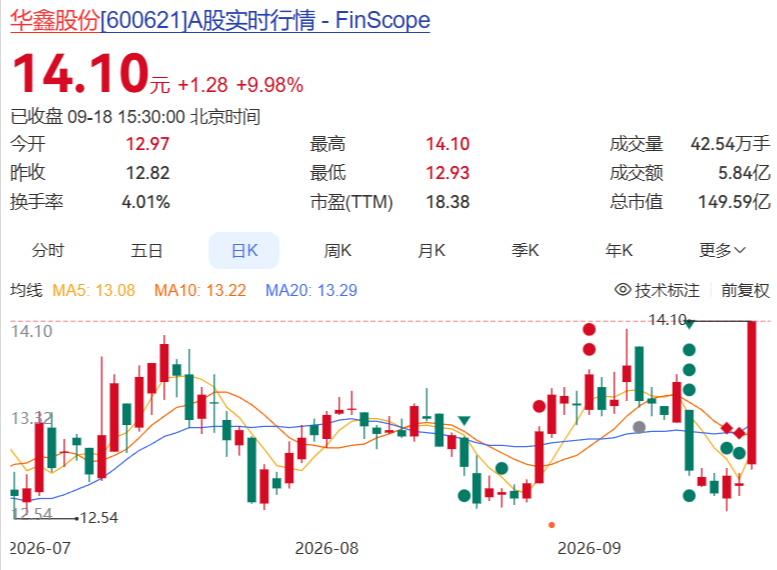
很多人看到券商股涨停,第一反应是“牛市旗手又动了”。这话没错,但太省事。华鑫这支票有意思的地方,恰恰在“涨停”这层皮下面——它既有老牌上市公司的身世,又有金融科技的新故事,还刚交出一份相当能打的中报。
先把它是谁说清楚
华鑫股份现在被当成券商股来交易,但它前身是上海金陵股份,1992年12月2日就上了交所,是当年的“老八股”之一。首发价42元一股,放到那个年代,42元是什么分量,老股民都懂。而且它年底前就做了一次1股拆10股、面值从10元降到1元,等于名义价一下压到了4.2元附近。这些细节说明,它不是一家“新故事”公司。
真正改变它命运的,是2017年那次重大资产重组:全资拿下华鑫证券,从房地产彻底转去做金融服务。控股股东是上海仪电集团,实际控制人是上海市国资委。也就是说,这是一张“上海国资背景 + 券商牌照 + 金融科技定位”的牌。
9月18日的涨停,到底是谁在涨
我把这次上涨拆成三层来看,越往下越关键。
第一层是板块。 券商是出了名的“牛市旗手”,市场成交一回暖、政策一有风吹草动,资金先打券商。9月中旬情绪起来,券商板块整体异动,华鑫是被带着走的。
第二层是个股辨识度。 华鑫在券商里有个清晰标签:量化 + 金融科技。它主打“速度+智能”的低延时交易系统,围着量化私募和专业投资者搭生态,还做了个“鑫i智能投研平台”,在多模态文档解析、语义检索上做了突破。板块行情来的时候,这种有故事、有标签的票,弹性往往比普通中小券商更猛。
第三层,也是最该被看见的一层:基本面真的在修。 2026年上半年的中报,营收14.29亿、同比+22.10%;归母净利润4.02亿、同比+79.47%;扣非3.86亿、同比+85.34%。这个增速,不是靠一根阳线硬撑出来的。
中报里最被忽视的亮点:资管翻倍
多数人看华鑫中报,眼睛只盯着经纪和自营——毕竟券商的周期弹性就藏在这两块。但我觉得上半年最值得说的一个数,是资管。
| 业务板块 | 收入(亿元) | 同比 | 角色 / 说明 |
|---|---|---|---|
| 经纪业务 | 6.02 | +30.34% | 第一大收入,受益市场成交回暖 |
| 资管业务 | 2.00 | +130.42% | 增长最强,偏管理费、可重复产生 |
| 证券投资(自营) | 2.37 | +16.92% | 多资产、多策略布局 |
| 投行业务 | — | 同比明显下滑 | 短板,规模偏小 |
资管业务收入2.00亿,同比+130.42%,是上半年增长最猛的板块。经纪6.02亿(+30.34%) 是第一大收入,但那是市场成交量回暖的功劳,跟着大盘走;资管这块更能说明问题——它偏管理费、能反复产生收入,不像经纪那样完全看天吃饭。一家中型券商的资管能翻倍增长,比“今天成交量大、手续费多”更有含金量。这也不是空话:它的MOM产品多次拿下金牛奖、君鼎奖、英华奖,旗下的华鑫期货也在2025年扭亏为盈。
把时间拉长,华鑫的业绩曲线很说明问题:2022到2025年,归母净利润分别是3.52亿、3.97亿、3.65亿、6.36亿;而2026上半年单是归母就4.02亿。换句话说,今年半年的利润,已经超过了前面三年里任何一年的全年。这不是我夸张,是报表摆在那儿。
| 年度 | 营业收入(亿元) | 归母净利润(亿元) |
|---|---|---|
| 2022 | 24.43 | 3.52 |
| 2023 | 20.12 | 3.97 |
| 2024 | 20.50 | 3.65 |
| 2025 | 25.94 | 6.36 |
| 2026上半年 | 14.29 | 4.02 |
当然,投行是短板,上半年收入同比明显下滑,规模也比头部券商偏小。有亮点,也有缺口,这才是一家真实的中型券商。
把话说回来:弹性也是刀刃
聊亮点归聊亮点,华鑫这票的脾气得讲清楚。
它强周期属性很重,业绩基本绑在A股成交量上。市场放量、指数往上,利润弹性大;一旦成交萎缩、指数回落,自营持仓的波动会直接砸到利润。9月18日这天的涨停,量比明显放大,更像是板块集体带动的脉冲,不是个股独立的基本面大行情。
技术面上,15元附近是前期筹码压力区,12.8元是前期震荡中枢、算支撑。但这些只是别人的成本区,别当成买卖指令。
还有两点边界:一是它毕竟是中型券商,资本实力弱于头部;二是量化业务的监管政策一变,市场给它的估值预期也会跟着动。
顺带一个数据自洽的小观察:公司注册资本10.61亿元、每股面值1元,推算总股本约10.61亿股;用149.59亿市值除以14.10元收盘价,刚好也是约10.61亿股——两个口径对得上,说明这几年没有搞大规模的股本扩张,盘子是干净的。
结语
华鑫股份这支票,最动人的地方不在于9月18日那根涨停线,而在于它讲了一个“老八股变身金融科技券商”的故事,而且这个故事在2026年的中报里,第一次有了比较扎实的业绩佐证——尤其是资管翻倍那一下。
但它也保留着券商股最典型的脾性:顺周期、高弹性、来得快也可能去得快。把它当成“有特色的弹性标的”去看,比当成“无脑牛市旗手”要靠谱得多。
合规提示: 本文基于华鑫股份公开披露信息(年报、2026年半年报及公开市场行情数据)整理与逻辑分析,仅作信息梳理与探讨,不构成任何投资建议。市场有风险,投资需独立判断、自担风险。
