核心观点(一句话结论)
这波行情是游资主导的题材炒作,不是业绩驱动,股价和基本面严重背离。 铜价压制毛利、增收不增利、海缆尚在培育——三重压力下,短线追高风险极大。
公司基本情况:老牌国企,底子不差但天花板不高
历史沿革与股权结构
太阳电缆前身为1958年创建的南平电缆厂,1994年完成股份制改革,2009年在深交所上市,股票代码002300。算起来,这是一家有着六十多年历史的老牌线缆企业。
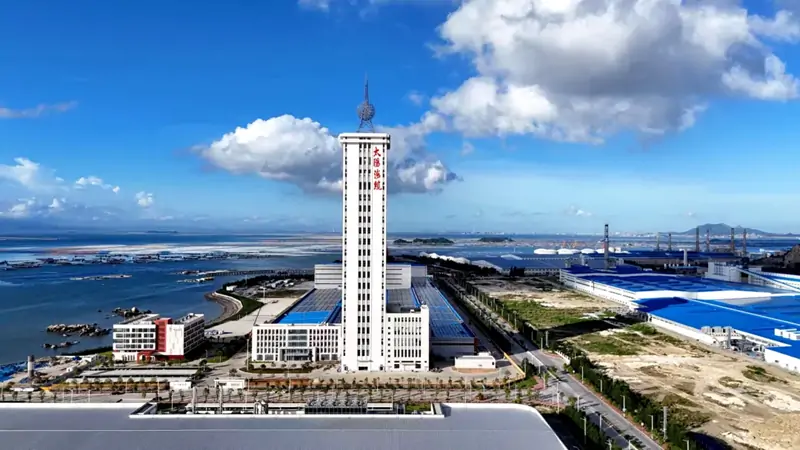
股权结构上有一个值得注意的特点:无实际控制人。前五大股东分别是福州太顺实业(22.31%)、福建亿力集团(17.36%)、厦门象屿集团(14.04%)等,股权相对分散。这种结构在公司治理层面是加分项还是隐患,需要结合具体经营情况来判断。
业务布局与产品矩阵
公司主营业务分两大块:电线电缆研发制造 + 铜加工。
生产基地方面,在全国布局了六个生产基地(南平、龙岩上杭、包头、东山等),年产能约120万公里。产品线相当丰富,涵盖1000余种型号,包括:
- 500kV及以下交联电缆(主流产品)
- 海底电缆(海缆,当前市场关注焦点)
- 核电电缆、风电电缆(清洁能源赛道)
- 普通电力电缆、民用线缆(占收入大头,但毛利率低)
从应用场景看,公司产品进入了国家电网、三峡工程、杭州湾跨海大桥、北京奥运会等国家级项目,也有出口美国、日本的记录。品牌背书是有的,这是基本面里为数不多的亮点之一。
市场地位与行业竞争
公司入选”2026中国电线电缆十大品牌”,听起来很光鲜。但电线电缆是一个极度分散、竞争激烈的行业,国内大大小小几千家企业在做。线缆,尤其是普通电力电缆,技术壁垒不高,价格战是常态。这个”十大品牌”更多是品牌层面的认可,不代表定价权或护城河。
业绩表现:增收不增利,主业盈利能力触礁
2025年年报:营收小幅下滑,利润跌得更快
先看2025年全年数据:
| 指标 | 2025年数据 | 同比变化 |
|---|---|---|
| 营业收入 | 120.31 亿元 | -12.31% |
| 归母净利润 | 8314.53 万元 | -8.54% |
| 扣非净利润 | 5880.18 万元 | -18.97% |
| 分红方案 | 10派0.7元(含税) | —— |
营收下滑12%,但利润下滑幅度更大(扣非下滑近19%),说明毛利率在压缩。管理层解释主要原因是铜价波动和行业低价竞争——这其实点出了整个行业的结构性痛点。分红方案10派0.7元,按当前股价8.67元算,股息率不到1%,对长线资金几乎没有吸引力。
2026年半年报:增收不增利的典型样本
再看2026年上半年数据——这是理解当前行情的关键:
| 指标 | 2026上半年 | 同比变化 | 解读 |
|---|---|---|---|
| 营业收入 | 66.60 亿元 | +15.92% | 营收增长 |
| 归母净利润 | 1865.65 万元 | -68.83% | 利润暴跌 |
| 扣非净利润 | 1526.42 万元 | -63.85% | 主业亏钱 |
| 毛利率 | 2.41% | 去年同期3.68% | 显著压缩 |
营收增长15.92%,归母净利润却暴跌68.83%——这就是教科书级别的”增收不增利”。毛利率从去年同期的3.68%压缩到2.41%,说明卖得越多,亏得越多或者说赚得越少。铜价高位运行是主因,铜是线缆最重要的原材料,铜价每涨10%,对毛利率的侵蚀非常直接。
业务结构拆解:铜加工是拖累,海缆是故事
从业务结构来看,上半年铜加工业务收入39.87亿元,占总营收高达59.86%,但毛利率只有0.24%——注意这个数字,0.24%的毛利率基本等于在给铜供应商打工。这块业务规模大、但几乎不贡献利润,反而严重摊薄整体盈利能力。
市场炒作的海缆概念,实际上体量还非常小:2025年全年海缆营收只有1.83亿元,占总营收的1.52%。东山海缆基地预计2026年内投产,但产能爬坡、订单落地都需要时间,短期内无法形成业绩支撑。
还有一个值得注意的点:公司在投资者互动中明确表示”基本不开展军工电缆业务”,所以军工概念也是空穴来风。
近期行情复盘:游资主导的短线博弈
近期走势:大涨大跌,高换手
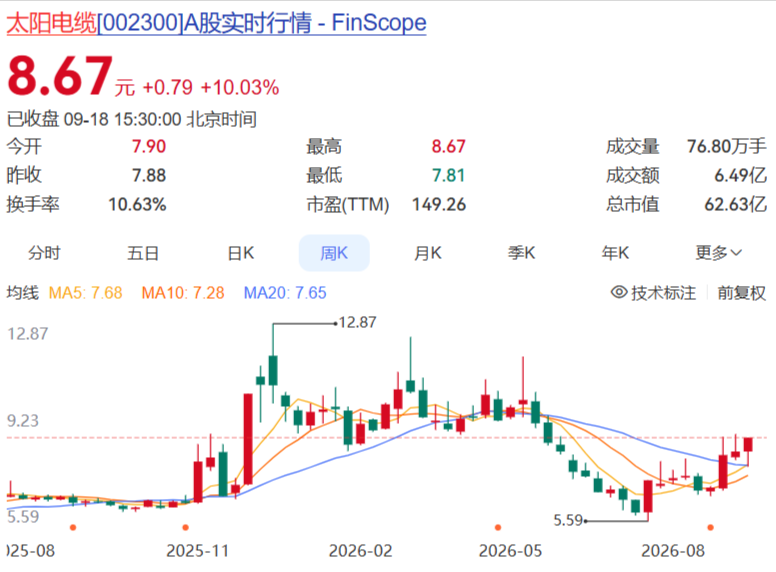
来看近期几个关键交易日的走势:
| 日期 | 收盘价(元) | 涨跌幅 | 关键特征 |
|---|---|---|---|
| 9月15日 | 7.62 | -3.91% | 回调洗盘 |
| 9月16日 | 8.38 | +9.97% | 涨停放量,主力净流入 |
| 9月17日 | 7.88 | -5.97% | 大跌,资金净流出 |
| 9月18日(最新) | 8.67 | +10.03% | 强势涨停,全天封死 |
整体呈现出典型的高弹性游资票特征:大涨次日就大跌,波动极大。9月18日当天成交额6.49亿元,换手率10.63%,总市值62.63亿元——这个换手率说明筹码在快速换手,大量短线资金在参与博弈。
资金结构:游资在买,机构在卖
更关键的信息在资金结构上。9月3日公司曾三连板异动上榜龙虎榜,数据非常有参考价值:
- 游资营业部大幅买入,说明短线资金在积极做多
- 机构席位净卖出,说明专业机构并不认可当前的基本面
- 北向资金分歧明显,有买有卖
这种”游资买、机构卖”的结构,是典型的题材炒作特征。机构资金基于基本面定价,卖出说明他们对当前估值不认可;而游资基于题材和情绪炒作,愿意给更高的溢价。这两种资金在同一只股票上形成完全相反的操作,背后是信息差和投资逻辑的根本分歧。
融资盘放大波动风险
近期融资余额持续增加,意味着杠杆资金在参与。杠杆资金的特点是助涨助跌:行情好时加速上涨,一旦反转也会加速出逃,进一步放大股价波动。对于普通投资者来说,杠杆资金参与的股票波动风险要远高于基本面驱动的股票。
核心矛盾:题材预期 vs. 惨淡现实
上涨的逻辑:海缆+风电+电网改造三重题材共振
这波行情的炒作逻辑,表面上看有三个支撑:
- 海缆业务:市场在博弈东山海缆基地投产后的放量预期
- 海上风电:政策利好不断,海缆是海上风电的必需品,想象空间大
- 电网改造:国内电网投资加速,线缆需求端有政策背书
这三个题材单独拎出来都有一定道理,但问题在于——预期归预期,现实归现实。
基本面的硬伤:业绩撑不起股价
和题材炒作形成鲜明对比的是实实在在的业绩:
- 2026上半年归母净利润同比暴跌68.83%
- 毛利率只有2.41%,主业盈利能力极差
- 铜价高位运行持续压制毛利,短期内难以改善
- 普通线缆内卷严重,扩产无法带来利润增长
- 海缆2025年营收仅1.83亿,占比1.52%,短期难当大任
用一个简单的指标来看:TTM市盈率149.26倍。这个估值是基于当前利润的静态估值,但在净利润暴跌近70%的情况下,这个市盈率实际上已经失真了——分母(利润)在快速萎缩,估值被动被拉高。
一句话定性:题材炒作,不是价值回归
总结来看:支撑这波行情的是市场对海缆和风电的美好预期,而不是公司当前的业绩兑现。题材炒作的特点是:预期打的有多满,退潮时摔得有多疼。当海缆项目投产、业绩无法超预期兑现时,估值就会面临快速下杀。
风险提示:三类风险叠加,短期博弈需谨慎
系统性风险
短线博弈票在高换手、大振幅的特征下,股价容易被情绪和资金面主导,与基本面完全脱节。一旦市场整体风险偏好下降,这类股票往往是杀跌最狠的。
技术面风险
从技术指标看,RSI指标前期已进入超买区间,短线有冲高回落压力。关键支撑位在7.6-7.8元区间,如果跌破说明短线多头力量耗尽;上方压力位看前期高点附近。
基本面杀估值风险
这是最大也是最根本的风险。题材退潮之后,估值会快速杀跌。当前PE(TTM)149倍,是建立在净利润暴跌基础上的被动高估。一旦市场意识到业绩无法匹配股价,估值回归的速度会非常快。
结语:看清楚了再动手
太阳电缆是一家有历史底蕴、产品线完整、品牌有积累的公司,这一点必须承认。但当前的市场定价已经完全脱离了基本面:
净利润暴跌近70%、毛利率只剩2.41%、铜加工业务几乎不赚钱、海缆尚在培育期——这些是硬邦邦的事实。
而股价涨停、换手率10%+、游资大举买入——这些是资金的博弈行为。
两者之间,存在巨大的鸿沟。
对于短线博弈者:这种高波动票确实有博弈空间,但要清醒地认识到,你是在刀尖上跳舞,止损纪律必须严格执行。
对于长线投资者:当前价位的基本面支撑严重不足,建议耐心等待业绩拐点出现、海缆业务真正放量之后再做决策。
一句话:题材可以讲,但最终还是要靠业绩说话。
【风险提示】本文仅供参考,不构成投资建议。股市有风险,入市需谨慎。
数据来源:Wind万得、雪球、东方财富网、新浪财经,截至2026年9月18日收盘。
