从年赚60亿到半年亏17亿,赛力斯在风暴中心完成了最艰难的一次转身
引言
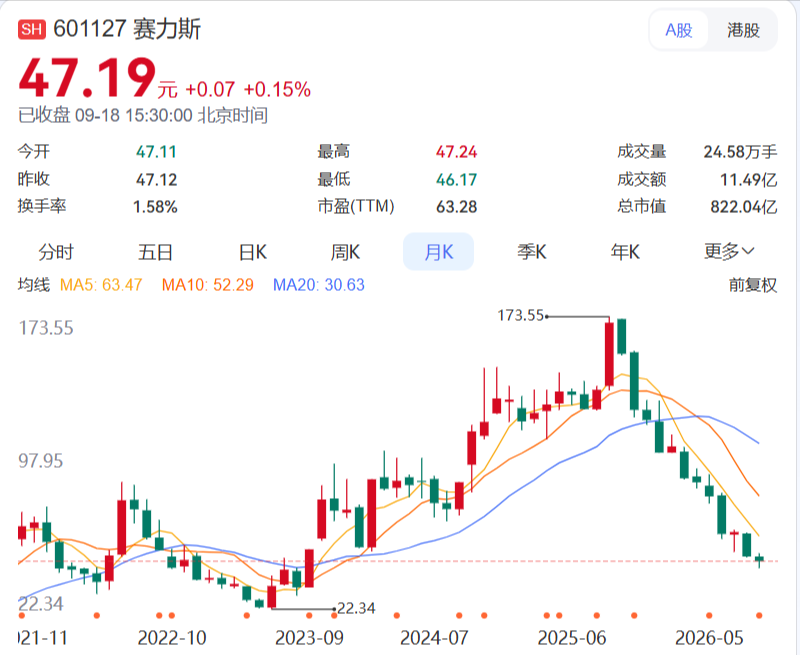
2026年9月15日,华为与赛力斯同步官宣:问界品牌的产品定义、设计、品牌营销、渠道零售、服务体系,全部由赛力斯主导,华为退至”技术赋能”位。消息一出,赛力斯股价当天跌超5%。
这不是一次普通的合作升级,而是中国新能源汽车史上最特殊的一段关系——从代工到深度绑定、从亏损到年赚60亿、再到主导权易手——最完整的一段商业样本。
与此同时,赛力斯刚刚交出了一份充满矛盾的成绩单:2026年上半年,问界卖了16万辆、同比增长5.6%,但归母净利润亏损17.17亿元——去年同期还盈利29.41亿元。销量在涨,利润在跌,华为在退出,赛力斯在接手。这家车企究竟怎么了?这场”成人礼”背后,是机遇还是陷阱?
七年合作复盘:问界是怎么长成的
理解这次调整,得先回到故事的起点。
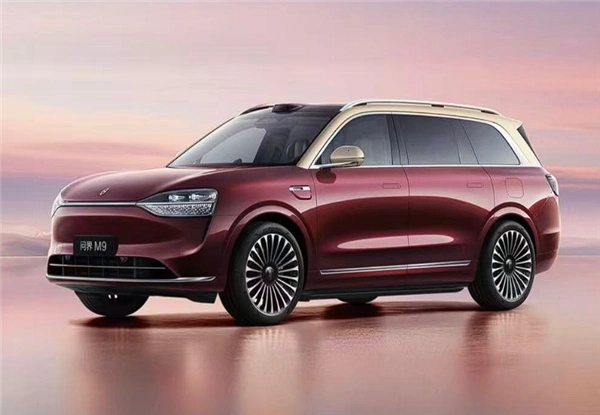
2021年4月,华为与彼时还叫小康股份的赛力斯推出赛力斯华为智选SF5,这是华为第一次把整车产品放进自己的销售渠道。行业震惊——华为不造车,但华为可以帮助车企卖车。同年12月,AITO问界品牌发布,开创了汽车产业与ICT产业跨界合作的先河。
此后,问界几乎以每年翻一番的速度狂奔:2022年M5、M7两款车密集上市,2023年M9亮相即爆款,2026年1月,第100万辆整车下线。从0到100万辆,问界用时约46个月,是中国新能源汽车品牌中成长最快的案例之一。
在这个过程中,华为扮演的不只是技术供应商,而是实际上的”产品经理+首席营销官”:鸿蒙座舱、ADS高阶智驾为问界提供了差异化的技术标签,华为数千家门店为问界带来了持续的曝光和客流,华为的品牌势能则直接转化为问界的溢价能力。问界M9连续两年稳居50万以上车型销冠,不是偶然,是华为体系加持的结果。
2024年7月,赛力斯斥资25亿元收购问界系列商标及44项外观专利;2025年9月,赛力斯向华为支付完毕购买引望10%股权的全部对价115亿元。品牌与股权的归属,早已提前落定。这次主导权的交接,只是最后一步。
业绩深解读:为什么”越卖越亏”
赛力斯2026年半年报最让人困惑的数字,是销量和利润的反向运动。
先看成绩单:
- 营收574.93亿元,同比下降7.87%;
- 归母净利润-17.17亿元(去年同期+29.41亿元);
- 问界销量16.08万辆,同比增长5.6%;
- 毛利率23.3%,同比下降约5.6个百分点;
- 期末现金储备731.5亿元,有息负债率仅3.2%。
矛盾的核心在二季度:
一季度还盈利7.54亿元,二季度单季亏损约24.7亿元——多了约60亿元收入,反而多亏了30多亿元。
原因一:成本涨价挤压毛利。
赛力斯董事长张兴海在2026中国汽车重庆论坛上算过一笔账:存储芯片单价从约20元涨到接近100元,碳酸锂价格从约8万元/吨涨到约18万元/吨——仅这两项,每辆车成本就上浮约1.5万至2万元。问界作为高端智能电动车,激光雷达、高算力芯片、大容量电池配置密度远高于行业平均,对上游涨价的敏感度天然更高。上半年毛利率从一季度的26.2%骤降至二季度的20.9%,少了5个点,量越大亏得越多。
原因二:车型换代周期的减值阵痛。
上半年,赛力斯对”整车及汽车零部件技术开发”相关无形资产计提减值约18.62亿元——这是一笔纯粹的账面损失,不涉及实际现金流出,但直接压低了账面利润。背后是问界M9、M6等新车密集换代,老款M5、M7清库促销拉低了单车均价,而新车产能尚未完全释放,规模效应没有充分发挥。销售结构变化叠加成本上升,形成了”量增、价降、利润塌”的经典杀伤组合。
原因三:价格战下的盈利失血。
2026年上半年,国内乘用车产销同比分别下滑5.9%和6%,价格战从年初打到年中。赛力斯没有选择简单跟进降价保份额,而是维持原有的高端供应链标准——这意味着成本压力没有被转嫁给消费者,而是自己扛了下来。正如公司在上证e互动平台上所述:”当前的业绩波动更多体现的是外部市场环境变化和公司战略投入带来的阶段性影响,并不改变公司长期高质量发展的基本面。”
合作模式调整:谁在变,谁在被变
2026年9月15日的官宣,核心内容只有一句话:产品定义、设计、营销、渠道、服务,全部由赛力斯主导,华为只做技术赋能。但这条新闻的真正重量,需要放在更长的坐标系里才能看清。
华为的账:为什么选择此时放手?
鸿蒙智行已从”一界”扩展到”五界”:问界、智界、享界、尊界、尚界,外加正在布局的”两境”。余承东曾坦言:”做五个界已经非常非常难。”每款新车从产品定义到渠道铺设都需要大量投入,而华为门店的物理空间是有限的——当五个品牌同时挤进同一批展厅,每款车的曝光资源必然被摊薄。
问界已经是成熟品牌,百万用户基础、M9销冠地位、品牌溢价能力均已成型,继续维持重资产运营的边际收益在递减;而智界、享界、尊界、尚界还处于市场爬坡期,它们才是更需要华为渠道和品牌资源喂养的阶段。让出问界,释放资源,是华为在有限资源约束下的理性选择。
更深一层看,华为在汽车业务上的终极定位是”技术平台”,而不是”品牌运营商”。”不造车,帮助车企造好车”喊了多年,这次调整是华为真正向这个定位回归——从全链路运营退回核心技术供给,把更多品牌运营的苦活累活还给车企。
赛力斯的账:为什么必须接?
对赛力斯来说,接手问界是机会,也是不得不完成的”成年礼”。
在此前的合作模式下,问界的产品定义权、定价权、渠道话语权大量握在华为一侧,赛力斯长期承担制造和产能风险,同时要向华为支付高额的渠道服务费。外界长期将赛力斯视作”华为的代工厂”,这种认知在资本市场上是一种无形的估值折价。
更现实的压力是盈利。2026年上半年,赛力斯向华为支付的销售服务费、渠道费,叠加原材料涨价和减值计提,共同造成了巨额亏损。剥离华为的前端运营费用,据中性情景测算,年化可释放约35亿元成本空间。即便扣除自建渠道的增量成本,依然有约23亿元的利润改善空间,将在2027年下半年开始逐步兑现。
接掌主导权后,赛力斯终于可以讲自己的故事:不再只是”华为概念股”,而是一家拥有百万用户基础、高端品牌资产、完整研产供销服体系的新能源车企。如果问界能在赛力斯主导下持续增长,估值逻辑将发生根本性改变。
暗礁与挑战:这条路并不好走
主导权易手的消息很美好,但市场不会因为一纸公告就买账。赛力斯接下来要面对的挑战,比拿回权力要复杂得多。
挑战一:品牌吸引力会不会下降?
“问界的溢价,很大程度上是华为的溢价。当华为从全流程参与者退到技术赋能方,消费者对问界的品牌预期会自然下调。赛力斯亟需建立消费者对其自身经营能力的信任。”
这并非危言耸听。问界在鸿蒙智行内部的销量占比,已从2024年的约87%降至2025年的约71%,2026年6月进一步降至约六成。华为赋能的品牌越来越多,问界的差异化优势在收窄。当”华为”从一个决定性变量变成一项可采购的技术,消费者是否还愿意为问界付出高端溢价,是赛力斯必须用产品而非情怀来回答的问题。
挑战二:渠道能否平稳过渡?
问界将推行”专属专营”模式,原有鸿蒙智行部分门店划归赛力斯,独立门店只销售问界车型。这一调整解决了”五界同台”的展厅分流问题,但也意味着赛力斯要从零开始建立自己的零售运营团队、服务体系和用户运营能力。目前问界已有超400家用户中心覆盖全国200余座城市,这是赛力斯最重要的资产之一,也是平稳过渡的基本盘。
挑战三:产品线单一的枷锁
问界至今没有轿车、没有MPV,产品线局限在SUV赛道。高端新能源市场的竞争早已不只是SUV的竞争,理想在推MEGA,蔚来有ET、EC全系,华为鸿蒙智行内部,享界、尊界也已切入了轿车和MPV市场。康波表示”将择机进入轿车、MPV等市场”,但具体时间表并不清晰。在竞争最激烈的高端市场,缺少完整产品矩阵,意味着随时可能丢失细分市场的机会。
挑战四:利润修复速度的不确定性
剥离华为渠道服务费、减少中间环节,理论上可以释放利润空间,但自建渠道同样需要成本投入。更重要的是,销量能否在主导权交接期间保持稳定,直接决定了利润修复的速度。2026年1-8月,问界累计销量约20.19万辆,同比下滑14.07%——这才是市场真正担心的数字。
赛力斯的底牌:还没到最坏的时候
挑战不少,但赛力斯手里并非没有好牌。
第一张牌:现金储备充足。
截至2026年上半年末,赛力斯现金储备731.5亿元,占总资产比例57%,有息负债率仅3.2%。这是什么概念?比亚迪同期现金储备约1400亿,但比亚迪体量是赛力斯的数倍;蔚来、小鹏的现金储备均不到500亿,且都处于持续消耗状态。充足的现金让赛力斯有足够的战略纵深,可以在研发、渠道扩张和应对价格战上持续投入,而不必在关键竞争节点上被迫收缩。
第二张牌:高端用户基盘稳固。
问界M9连续两年蝉联50万以上车型销冠,累计交付超30万辆,这是一个经过市场验证的高端用户群体。品牌切换主导权是一回事,用户对产品的认可度是另一回事。只要产品力不滑坡,这批用户的复购和口碑传播将是赛力斯最稳定的增长来源。
第三张牌:研发投入持续高企。
2026年上半年研发投入70.07亿元,同比增长34.8%,研发人员占比41.1%,累计授权专利8046件。这套研发布局不是为了维持现状,而是为下一代产品做准备。问界M8已经在路上,更多新车型的规划也没有停——产品才是最终的话语权。
第四张牌:双品牌战略对冲单一依赖。
2026年6月,赛力斯旗下新品牌AIVA发布,与字节跳动旗下火山引擎合作,搭载豆包大模型和元戎启行智驾方案——整套技术组合里没有华为的位置。”问界+赛豆”双品牌架构正在成形:问界继续依托华为技术走高端路线,赛豆借助字节AI能力面向大众市场。这不是抛弃华为,而是在降低单一品牌依赖风险的同时,为自己留下更多战略选择。
写在最后:这不是终局,是序章
华为与赛力斯的七年,是中国新能源汽车产业最值得研究的合作样本之一。
从代工到深度绑定,从亏损到年赚60亿,从上市破发到A+H两地募资142亿港元,从完全依赖华为到主动布局赛豆品牌——每一步都在重新定义”车企与科技公司的边界在哪里”。
这次模式调整,不是”分手”,更不是”失败”,而是双方在各自战略路径上的必然选择。华为要聚焦技术生态,不愿被单一品牌的运营拖累;赛力斯要掌握自己的命运,不能永远活在华为的光环下。对于问界而言,这是一次”断奶”——断掉的不是技术供给,而是那根始终扶着走路的手。
接下来的问题是:赛力斯能不能接住这根棒?
答案不在今天的公告里,而在此后每一款新车的产品力、每一个用户的口碑、每一份财报里的毛利率和净利润里。当”华为赋能”从决定性变量变成一项可采购的技术服务,问界能否让消费者为”赛力斯制造”本身买单,将决定这场”成人礼”的最终成色。
中国新能源汽车的竞争,从来不缺少故事,缺少的是能穿越周期的硬实力。赛力斯和问界,刚刚站在一个新的起点上。
附:赛力斯关键数据一览
▌ 公司基本信息
| 股票代码 | A 股 601127.SH / 港股 09927.HK |
| 成立时间 | 始创于1986年,总部重庆 |
| 核心品牌 | AITO 问界系列(高端智能SUV) |
| 技术路线 | “增程+纯电”双轨并行,全系搭载华为ADS智驾+鸿蒙座舱 |
| 员工规模 | 超2万人,研发人员占比41.1% |
▌ 核心财务数据对比
| 指标 | 2025年全年 | 2026年上半年 |
| 营收 | 1650.5亿元(同比+13.7%) | 574.93亿元(同比-7.87%) |
| 归母净利润 | 59.6亿元(连续两年盈利) | -17.17亿元(由盈转亏) |
| 问界交付量 | 42万辆 | 约16.1万辆(同比+5.6%) |
| 毛利率 | 28.8% | 23.3%(同比-约5.6个百分点) |
| 现金储备 | — | 731.5亿元(有息负债率3.2%) |
▌ 问界合作模式调整要点
| 事项 | 调整前(华为全流程主导) | 调整后(赛力斯主导+华为赋能) |
| 产品定义 | 华为深度参与 | 赛力斯主导 |
| 品牌营销 | 华为全流程运营 | 赛力斯主导 |
| 销售渠道 | 华为门店+问界专营 | 问界专属专营(独立渠道) |
| 技术服务 | 华为全链路提供 | 华为继续提供鸿蒙座舱+乾崑智驾 |
本文数据来源:公司公告、证券时报、界面新闻、澎湃新闻、新浪财经等公开信息 | 原创深度分析
