扣非十年累亏28亿,8%毛利率如何撑起37亿市值?
9月17日晚间,安凯客车(000868.SZ)发布了一则股东减持计划的预披露公告。就在四天前,这只股票刚刚走出两个涨停板,短期资金正炒得热火朝天。结果涨停板第二天晚上,二股东就宣布要卖股票了。
这不是安徽省投资集团第一次减持安凯客车。事实上,从2025年8月到现在,这已经是他们第三次抛出减持计划了。一年三轮减持,节奏之密集,在A股市场并不多见。
更值得玩味的是时间节点——9月16日、17日连续两个涨停,9月17日晚间公告减持。这个时间差,精准到让人不得不多想。当然,减持是股东合法权利,时间上也符合”15个交易日后”的规则要求(实际减持窗口为2026年10月19日至2027年1月16日)。但市场情绪的反应是直接的:9月18日冲高回落,收跌1.72%,换手率高达10.37%,资金分歧一目了然。
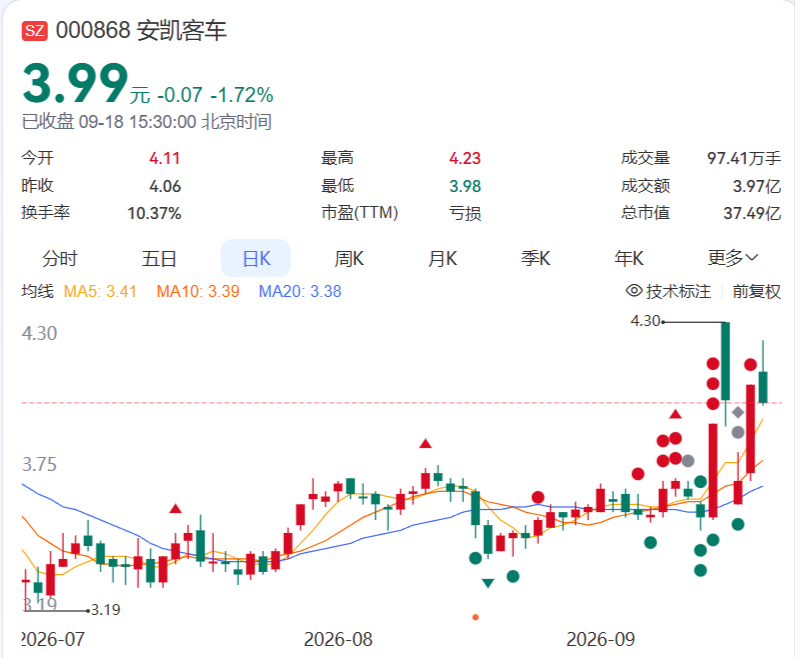
涨停板上的虚火:题材驱动不是业绩驱动
先说清楚一个事实:安凯客车这轮上涨,跟业绩没有半毛钱关系。
截至2026年9月18日收盘,安凯客车报3.99元,总市值约37.5亿元。TTM市盈率亏损——这意味着按过去12个月的利润来算,这家公司是亏钱的。近7个交易日两次涨停,推动力来自两个题材概念:新能源客车出口和氢能源。
这两个概念确实跟安凯客车沾边。公司是国内最早研发新能源客车的企业之一,2024年巴黎奥运会期间还有纯电动双层客车在法国运营。但概念归概念,能不能赚到钱是另一回事。
看几个核心数据就明白了:
- 2026年上半年毛利率仅8.09%——每卖出100元产品,毛利只有8块钱。这个数字在客车行业里几乎垫底。同行宇通客车毛利率24.47%,中通客车17.20%,金龙汽车13.10%,差距不是一星半点。
- 2026年上半年归母净利润188万元,同比下降89.77%。二季度单独看更惨——净利润只有3万元,同比暴跌99.8%。这哪里是赚钱,这是在盈亏平衡线上苟延残喘。
- 扣非净利润亏损636万元,也就是说,把政府补助、资产处置等非经常性收益扣掉后,主营业务实际是亏钱的。那188万的”净利润”,靠的是256万政府补助和210万应收款减值转回硬撑出来的。
一个扣非亏损的公司,靠题材概念走出两个涨停板,然后二股东宣布减持。这个剧本,在A股市场反复上演过无数次,结局大多相似。
二股东一年三轮减持:国资在用脚投票?
安徽省投资集团控股有限公司,目前是安凯客车的第二大股东,持股5628.26万股,占总股本5.99%。它的减持之路从2025年就开始了,而且越减越频繁。
| 轮次 | 时间区间 | 减持均价 | 减持数量 | 套现金额 |
| 第一轮 | 2025.08-2025.09 | 5.84元/股 | 939.51万股 | 约5487万元 |
| 第二轮 | 2025.11-2026.02 | 5.03元/股 | 219.71万股 | 约1105万元 |
| 第三轮(计划) | 2026.10-2027.01 | 按市价 | ≤802.46万股 | 待定 |
三轮减持,前两轮已经完成,累计套现约6592万元。第三轮刚刚公告,拟减持不超过802.46万股(占总股本0.85%),减持窗口从2026年10月19日到2027年1月16日。
值得注意的是减持价格的下行轨迹:第一轮均价5.84元/股,第二轮5.03元/股,越卖越便宜。而安凯客车的股价从去年2月底的7.68元一路跌到3.19元,16个月腰斩。今年以来跌幅超过30%。二股东虽然不是在最高点卖的,但每一轮减持都精准卡在短期反弹之后——这次也不例外。
安徽省投资集团给出的减持理由是”经营需要”。但市场更关心的信号是:作为国资背景的二股东,持续减持意味着什么?
安凯客车的实控人是安徽省国资委,控股股东是江淮汽车。安徽省投资集团虽然也是国资体系内,但它的持续退出,至少说明一点——在国资体系内部,对安凯客车的长期价值判断存在分歧。否则很难解释为什么一边是概念炒作的热闹,另一边是国资的持续撤退。
利润去哪了:汇率、毛利率和现金流的连环劫
安凯客车的问题不是一天两天了。最直观的指标是:扣非净利润已经连续10年亏损(2016-2025年),累计亏损27.74亿元。这意味着这家公司过去十年里,主营业务没有一年真正赚过钱。
2026年上半年的财报,把这个困局拆解得更清楚了。利润被三股力量同时吞噬:
汇率波动:财务费用暴增190%
安凯客车海外收入占比接近50%。人民币汇率波动对它的影响是直接的——海外收入兑换成人民币时缩水,外币负债的汇兑损失增加。
2026年上半年,公司财务费用从上年同期的-887万元(净收益)变成+795万元(净支出),同比暴增189.65%。一来一去,将近1700万元的利润空间被汇率吃掉了。对于一家半年净利润只有188万的公司来说,这个打击是致命的。
毛利率极低:8%的生存线
8.09%的毛利率是什么概念?意味着每卖100元的客车,成本就要91.9元,剩下8块钱要覆盖销售费用、管理费用、研发费用、财务费用,还要留利润。这在制造业里几乎是不可持续的。
更反直觉的是海外业务的毛利率——只有6.10%,远低于国内的10.08%。出口规模越大,对整体盈利的拖累反而越重。2026年上半年海外营收同比下降17.11%,但毛利率还在下滑。这说明安凯的出口不是高价值的产品结构升级,而是以价换量的低端走量模式。
对比宇通客车:同样做出口,宇通上半年出口6642辆,新能源客车出口增长55.47%,出口市占率22.08%稳居第一。宇通的出口毛利率是往上走的,因为它的产品结构高端化,单车收入超80万元。安凯的出口是另一套逻辑——靠低价抢单,汇率一波动就亏。
现金流恶化18倍:纸面利润都算不上
2026年上半年经营现金流净额-6.24亿元,上年同期是-0.32亿元,同比恶化1836.88%。这个数字比利润崩塌更可怕。利润可以是纸面的,但现金流是实打实的钱出去了。
现金流恶化主要系购买商品支付的现金增加所致。同时,应收账款从期初8.72亿元增至12.22亿元,增长40.05%,远超营收增速。说明卖出去了车但收不回来钱。短期借款从1.60亿元翻倍至3.20亿元,借钱补窟窿。
这是一个恶性循环:卖车→收不回钱→借更多钱→利息增加→利润更薄→更难还钱。8%的毛利率下,这个循环一旦启动,靠自身经营很难扭转。
同行对比:差距不只是规模,更是盈利模式
把安凯客车放进行业坐标系里,问题更清楚。2026年上半年,四家A股上市客车企业的业绩分化极其明显:
| 指标 | 宇通客车 | 中通客车 | 金龙汽车 | 安凯客车 |
| 营业收入(亿元) | 167.19 | 40.14 | 110.85 | 17.21 |
| 归母净利润(亿元) | 18.67 | 2.83 | 2.76 | 0.019 |
| 毛利率 | 24.47% | 17.20% | 13.10% | 8.09% |
| 销量(辆) | 20,100 | 7,600 | 23,854 | 4,253 |
| 经营现金流(亿元) | 59.49 | 15.48 | 11.67 | -6.24 |
这张表里的每一个数字都在说明一个问题:安凯客车和同行之间的差距,不是量级的差距,是质的差距。
宇通客车靠产品高端化和品牌溢价赚钱。167亿营收、18.67亿净利润、24.47%毛利率、59.49亿经营现金流。单车收入超80万元,出口和新能源双轮驱动。这是行业老大的底气。
中通客车靠集团协同和产品迭代赚钱。加入山东重工集团后,产业链资源整合效果显现,上半年净利润2.83亿元,连续五年增长,经营现金流由负转正至15.48亿元。
金龙汽车靠规模效应和出口结构优化赚钱。净利润同比增长137.58%,出口客车1.78万辆,新能源出口增长35.2%。改革红利持续释放。
安凯客车呢?188万净利润(同比下降90%)、8%毛利率、-6.24亿经营现金流。营收在增长,销量在增长,但利润留不住,现金流还在恶化。它的盈利模式是什么?说实话,看不太清楚。
十年扣非累亏28亿:安凯的长期困局
如果说一两个季度的业绩波动可以归咎于外部环境,那么连续十年的扣非亏损就只能从自身找原因了。
2016年到2025年,安凯客车扣非净利润累计亏损27.74亿元。单年亏损最高的是2018年,扣非亏损9.29亿元。2019年因为连续两年亏损被ST,后来靠处置非流动资产勉强摘帽。2024年短暂扭亏,2025年又重回亏损。
这十年里,公司经历了什么?股价从高点腰斩再腰斩,员工从5134人锐减到1905人(十年减少63%),资产负债率一度飙到97.7%濒临资不抵债。2023年靠控股股东江淮汽车定增10亿输血续命,负债率降到71%,但到2025年底又回升到80.29%。
更值得关注的是,2025年5月,安徽省纪委监委通报安凯客车国内营销公司三名管理层——常务副总经理周旭、副总经理汤宜武、山东大区总经理刘文沈——涉嫌严重违纪违法同日落马被查。营销体系的核心管理层集体被查,这在A股上市公司中并不常见,也从侧面反映出公司内部治理的深层问题。
一边是主业十年不赚钱,一边是营销高管集体落马,一边是二股东持续减持。这三个信号叠加在一起,构成了安凯客车的完整画像:一家在资本概念里狂欢、在基本面上挣扎、在治理层面有隐患的公司。
也不是全无亮点:新能源增速和内部改革
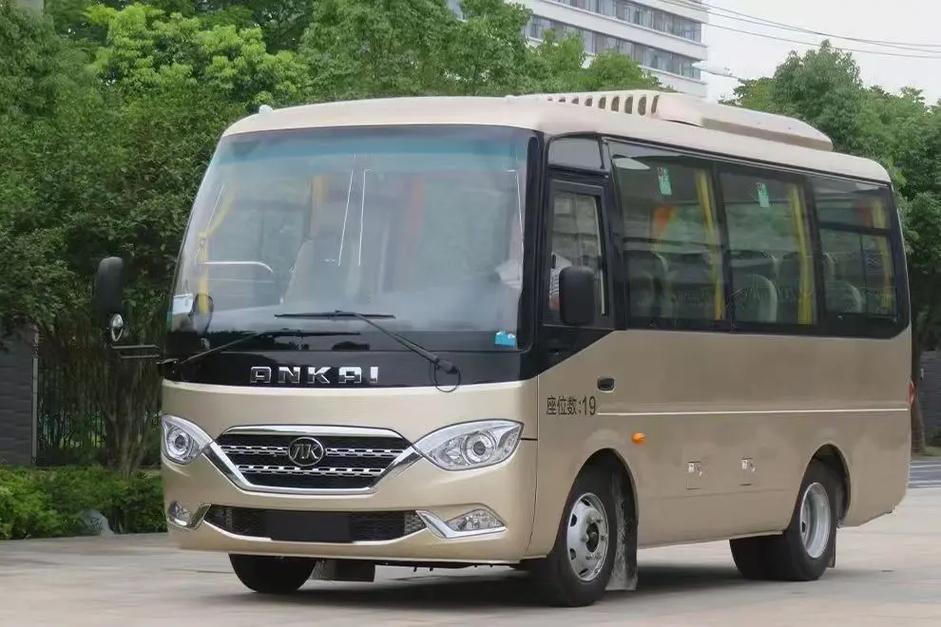
客观地说,安凯客车并非一无是处。有两个信号值得跟踪:
第一,新能源客车增速行业领先。2026年上半年新能源客车销量同比增长204.72%至1679辆,6米以上新能源客车位居行业第四,市场份额8%。在整体盈利承压的背景下,这个增速说明安凯在新能源领域仍有一席之地。
第二,剥离低效资产、向内要效率。上半年完成了参股公司安徽凯翔座椅公司40%股权的出售,回笼资金、降低亏损拖累。同时建立了管理层绩效考核体系,2025年9月通过了市值管理规范。这些是积极信号,但规范只是起点。
但积极信号要转化为实质改善,需要回答一个核心问题:在8%的毛利率下,如何构建可持续的盈利模式?是继续押注出口但做好汇率对冲,还是深耕国内找到差异化的竞争壁垒?新能源的爆发式增长,能否从以价换量转向以质取胜?
对投资者意味着什么
如果你手里有安凯客车,或者正在考虑要不要上车,有几个事实需要面对:
- 3.99元的价格看起来不高,但TTM市盈率亏损,没有业绩支撑的低价不等于便宜。37.5亿的市值,对应的是一家扣非十年累亏28亿、毛利率8%、现金流恶化18倍的公司。
- 短线题材炒作的波动风险极大。新能源出口、氢能源概念确实能带动短期情绪,但二股东减持窗口即将打开(10月19日起),在概念热情消退和减持压力的双重作用下,股价波动会加剧。
- 基本面修复信号尚未出现。毛利率没有改善趋势,现金流在恶化,应收账款在膨胀,短期借款在翻倍。这些都是基本面恶化的信号,不是短期可以逆转的。
- 行业竞争格局对安凯不利。宇通一家独大,中通和金龙在新能源出口上快速成长,行业6米以上客车整体销量仅微增0.56%,存量博弈下安凯的生存空间被进一步挤压。
当然,安凯客车也有自己的叙事——国资背景、新能源增速第一、出口近百个国家和地区。这些叙事在概念炒作期可以推高股价,但最终股价要回到基本面上来。十年扣非累亏28亿的事实,不会因为两个涨停板而改变。
狂欢之后,总要有人买单
安凯客车的故事,其实是A股市场一个很经典的案例——概念驱动股价上涨,基本面拖后腿,股东趁机减持,散户接盘站岗。这个循环在过去反复上演,未来大概率还会继续。
对于安凯客车本身来说,真正的出路只有一条:把毛利率从8%拉到15%以上,把扣非净利润从亏损做到持续盈利,把经营现金流从-6亿转正。在此之前,所有的涨停板都是虚火,所有的概念炒作都是短期资金的游戏。
二股东一年三轮减持,扣非十年累亏28亿,8%毛利率,-6.24亿经营现金流。这些数字比任何概念都更诚实。
市场有风险,投资需谨慎。这不是一句空话——至少对安凯客车的投资者来说,它过去十年的每一次上涨都是提醒。
本文基于公开信息整理分析,不构成任何投资建议。文中涉及的财务数据来源于公司公告及公开报道,可能存在时效性差异,请以最新公告为准。投资有风险,决策需谨慎。
