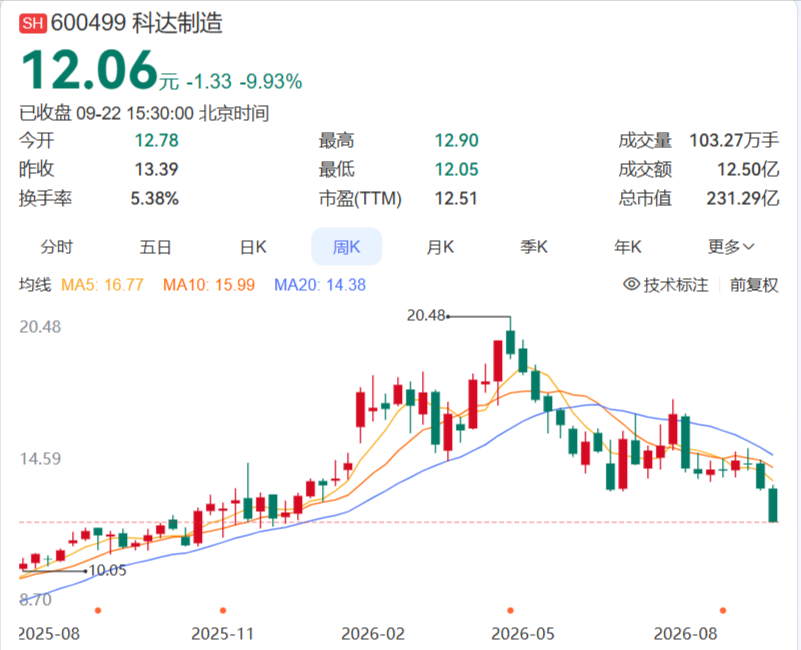
从跌停说起:2026年9月22日,科达制造(600499)以12.06元收盘,跌幅-9.93%,直接封死跌停板。成交额12.5亿元,市值蒸发约25亿元。近7个交易日,股价从14.49元一路跌至12.06元,累计跌幅超过17%。
一天之内,市值没了25个小目标。朋友圈里做股票的感慨,做实业的心酸,搞新能源的皱眉——三个群体,同一只股票,看到了三种不同的世界。这篇文章,把这三个视角都摊开说清楚。
科达制造到底是干什么的?
很多散户知道“科达”这个名字,大概是因为它曾经顶着“锂电概念股”的光环,股价在2021年冲到过历史高位。但说实话,这家公司的业务远比一个概念复杂得多。
① 建材机械:老本行,亚洲第一
这是科达1992年创立时的起家业务,至今仍是核心板块之一。简单说,就是给陶瓷厂、玻璃厂、洁具厂提供整厂整线的机械设备。科达是中国唯一一家能提供建筑陶瓷整厂整线装备的企业,综合实力亚洲第一、全球第二,拥有科达(KEDA)、力泰(HLT/DLT)、唯高(ICF & WELKO)等品牌。
不过,这个板块目前正处于国内行业下行周期——房地产萎靡,陶瓷需求跟着萎缩,本土市场订单承压。好在科达这些年一直在往外走,把设备卖到了全球100多个国家和地区。
② 海外建材:新增长引擎
这是最有看头的一块业务。科达在非洲7个国家建了11个生产基地,运营21条建筑陶瓷产线、2条玻璃产线和2条洁具产线,构建了一套“陶瓷+洁具+玻璃”的海外制造体系。
2026年上半年,这块的毛利率高达43.88%,是所有业务板块里最赚钱的。非洲本土陶瓷产能不足,科达过去相当于做了一次“降维出口”——把国内过剩的陶瓷厂整线能力搬到需求旺盛的非洲,而且卖的是制成品,不是设备。这条路目前看走得相当成功。
③ 新能源负极材料:锂电布局
科达已形成“石墨化-人造石墨”负极材料一体化产业链,目前具备15万吨/年产能,技改完成后将提升至18万吨/年,已进入宁德时代供应链。
9月21日晚间,公司又扔出了一颗“炸弹”——拟投资约45亿元,在内蒙古新建年产50万吨石墨负极材料一体化项目。这条消息和当天的跌停,有直接关系,后面细说。
④ 蓝科锂业:锂盐投资收益
科达持有蓝科锂业43.58%股权。蓝科锂业主营碳酸锂,受益于2026年碳酸锂价格回暖,2026年上半年为科达贡献投资收益6.15亿元,同比暴增266%。这是科达利润弹性最大的部分,但也是最不可控的部分——锂价波动剧烈,科达的历史盈利曲线也因此大起大落。
业绩成色:数据不说谎
先看一组硬邦邦的数据:
| 指标 | 2025全年 | 2026H1 | 同比增幅(2026H1) |
| 营业收入 | 173.89亿 | 103.92亿 | +26.92% |
| 归母净利润 | 13.09亿 | 12.84亿 | +72.39% |
| 扣非归母净利润 | 11.99亿 | 13.00亿 | +85.70% |
| 海外营收占比 | — | — | 超过65% |
▲ 数据来源:公司财报,2026年上半年增速显著优于2025年全年,呈现加速释放态势。
2026年一季度,归母净利润同比增长69.10%;上半年同比增长72.39%,扣非增速更是高达85.70%。这个增速,放在整个制造业板块里,是相当炸裂的存在。
但这里有一个结构性特征需要特别关注:海外收入占比超过65%。这意味着,公司的真实盈利能力,有相当一部分取决于汇率波动——2026年一季度,汇兑损失就高达约1亿元。人民币一旦进入升值周期,这块利润会被吃掉不少。
跌停背后:三件事同时砸下来
9月22日的跌停,不是单一黑天鹅,而是三重利空在同一时间窗口叠加共振的结果。
利空一:重大资产重组预期落空
科达此前一直在推进收购特福国际剩余51.55%股权的重大资产重组事项,一旦完成,特福国际将实现完全并表,增厚利润的预期很清晰。
然而,上交所审核未通过,这个预期直接落空。并表增厚利润的逻辑被打断,部分冲着这个逻辑进来的资金,选择了短期出逃。这是市场情绪层面最直接的触发点。
利空二:45亿大扩产,市场用脚投票
9月21日晚间公告:拟由子公司投资约45亿元,在内蒙古建设年产50万吨石墨负极材料一体化项目。
问题不在于扩产本身,而在于三个叠加因素:
锂电材料板块整体处于回调周期,市场情绪本就脆弱
当前有息负债约68亿元,财务杠杆已不低,大手笔投资进一步加剧偿债压力担忧
45亿元的资金来源包含银行贷款,在账上应收账款/利润比超230%的背景下,市场对现金流健康度的疑虑陡增
利空三:传统主业持续承压
陶瓷机械所在的国内建材装备市场,受房地产下行拖累,需求偏弱的格局短期内难以根本扭转。主业的基本面没有亮点,进一步削弱了股价的支撑逻辑。
【核心矛盾】三重利空并非孤立存在——重组失败暴露了治理瑕疵,大扩产放大了财务风险,主业承压则意味着“兜底”的安全垫在变薄。三件事凑到一起,市场选择了最直接的反应:先跑为敬。
跌停之后:还有没有机会?
冷静下来看,跌停不等于公司基本面崩溃。这里需要把情绪面和基本面分开来说。
值得关注的积极因素
业绩增速惊人。2026年上半年扣非净利润增长85.70%,远超历史平均水平。机构一致预期2026年全年净利润在21-28亿元区间,按当前市值231亿元测算,动态PE约8-11倍,低于锂电材料行业均值。
海外建材是真正的利润支柱。43.88%的毛利率,非洲7国产能持续放量,这块业务在周期下行期展现出了极强的抗压能力,是科达穿越周期的核心资产。
蓝科锂业的弹性。碳酸锂价格回暖趋势若能延续,这块的收益贡献有望继续放大。2026年上半年同比+266%的增速,说明这块资产一旦踩对节奏,弹性极大。
机构仍在看多。近3个月光大证券、国金证券等主流机构均给出“买入”或“增持”评级,主流卖方的态度目前仍偏积极。
必须直面的风险因素
财务健康度存在隐忧。应收账款/利润比超过230%,回款风险不容忽视;有息负债约68亿元,短期偿债压力较大;加上汇率波动(2026Q1汇兑损失约1亿元),财务端的噪音比表面看起来要复杂。
公司治理有瑕疵。2025年10月,因账外收付资金、违规发放薪酬及资金占用等问题,被广东证监局责令改正,并遭上交所通报批评。这不是小问题——反映了内控体系的薄弱,也是重组方案被否的背景因素之一。
盈利波动剧烈。2022年归母净利润高达42.51亿元,2024年骤降至10.06亿元,历史ROE区间在4.56%-46.61%之间大幅震荡。买科达,要做好承受周期性大幅波动的心理准备。
45亿扩产的后效有待观察。石墨负极材料的行业产能扩张高峰已过,新增50万吨产能能否顺利消化,取决于下游新能源车和储能市场的增速能否持续超预期。这是目前最大的未知数。
综合点评:周期股的宿命与预期市场可得收益水平
科达制造是一家典型的“周期成长股”——它有成长的诉求和布局,但底层盈利逻辑深受大宗商品价格、房地产周期和汇率波动的三重牵制。2021年的高点是锂价泡沫的产物,2024年的低谷是多重周期共振的下行底。
这一次跌停,市场用脚投票的,是三个不确定性:重组被打断的不确定性、大扩产砸钱的不确定性、以及主业持续低迷的不确定性。这三个不确定性叠加在一起,短期的抛压很难快速消化。
但换一个角度想:业绩在加速释放、估值在历史低位、海外业务在持续造血、碳酸锂价格周期正在回暖——这些积极因素并没有因为9月22日的跌停而消失。
对于已经持有的投资者,这可能是一次被迫的“风险教育”,但未必是终点。对于还在观望的投资者,当前的估值水平(TTM 12.5倍)确实提供了值得关注的安全边际——前提是,你得想清楚自己能承受多大的周期波动和治理瑕疵带来的不确定性。
周期股的魅力,从来不在于“买了就不动”,而在于读懂周期位置,在别人恐惧时敢于下注,在别人贪婪时懂得收手。科达制造,现在大概率处于一个值得认真研究的时间节点。
财务健康度速览
| 风险项 | 具体数据 | 风险评级 |
| 应收账款/利润比 | 超过230% | ⚠ 偏高 |
| 有息负债 | 约68亿元 | ⚠ 偏高 |
| 汇兑波动(2026Q1) | 损失约1亿元 | ⚠ 需关注 |
| ROE历史区间 | 4.56%~46.61% | ⚠ 高波动 |
| 治理瑕疵(2025年) | 被广东证监局责令改正 | ⚠ 警示 |
本文仅供参考,不构成投资建议。投资有风险,决策需审慎。
