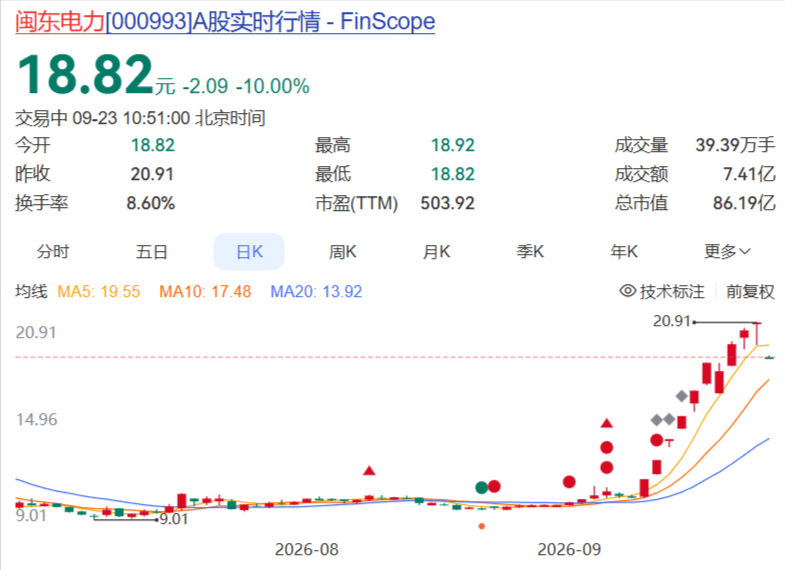
9月9日到9月22日,A股最疯的股票,不是AI,不是半导体,是一只主营水电的小盘股——闽东电力(000993)。10个交易日,股价从9块多一路拉到超过20块,涨幅超过100%。中间连拉6个涨停板,换手率最高超过29%,龙虎榜上各路游资席位你方唱罢我登场。然后,9月23日,封死跌停。股价18.82元,市盈率超过500倍。这不是故事。这是一堂A股最经典的投机课。
一家被”题材”附体的水电公司
闽东电力是宁德市唯一的国有控股电力上市公司,主营水电、风电、光伏。装机容量58.78万千瓦,说白了就是22个水电站加几个风电场。按理说,这种资产非常稳定——稳定到无聊。
水电靠天吃饭,来水多就多发电,来水少就少发电。2023年是”雨水大年”,公司归母净利润2.35亿;2024年来水正常,利润腰斩到1.69亿;2025年来水偏少,利润再腰斩,只有5887万。同样的资产,不同年份,利润可以差4倍。
但就是这样一家公司,9月初突然被市场赋予了多个炙手可热的标签:厄尔尼诺概念、虚拟电厂、海上风电、绿电直连、智能电网……于是游资来了。9月9日开始,连续6个交易日涨停。9月16日晚公司发了异常波动公告,9月17日短暂开板后继续往上冲,9月18日甚至又封涨停。到9月22日,10个交易日累计涨幅超过100%,总市值从40亿炒到了近90亿。
基本面:净利润暴跌60%,应收账款比半年营收还高
但凡炒上去的资金,都会说一句”不看基本面”。好,那我们来看看基本面长什么样。
2026年半年报(注意这是公司自己发的):
营业收入:2.37亿,同比下滑17.65%
归母净利润:2941万,同比下滑58.68%
扣非净利润:2242万,同比下滑64.48%
经营现金流净额:3016万,同比下滑50.20%
四项核心指标,全部负增长,而且是大两位数负增长。公司自己的解释是:宁德区域降水偏少,水力发电量明显减少。这不是一次性因素——2025年归母净利润已经比2024年跌了65%,原因同样是来水偏少。
还有一组数据更让人警惕:应收账款3.18亿,超过半年营收规模,应收账款/利润比高达539%。说白了,利润表上的数字,大头是”纸面富贵”,真正能收回来的现金要打一个大大的问号。
资产负债率倒是低,大约29%——但低负债率在这里不是优点,反而说明公司规模太小,没有什么扩张空间。
那些”概念”,公司自己出来打脸了
游资炒作期间,市场给闽东电力贴了不少标签。但公司连续发公告,几乎是把脸伸到投资者面前让他们看清楚:
虚拟电厂:公司明确说,处于培育初期,尚未正式商业化运营,2026年不会产生效益。
算电协同、绿电直连、智能电网:公司说,完全没有开展,也未与任何算力中心或数据中心合作。
海上风电:公司参股的霞浦B区项目,至今未开工、未投产,2026年同样不会产生效益。
换句话说,市场给这家公司编了一个”未来科技能源帝国”的故事,而这家公司自己站出来说:你们说的这些,我都没有。这不是谦虚,这是事实。
谁在买?谁在卖?
看龙虎榜数据,能看出一些有意思的东西。闽东电力9月9日—15日期间,因连续涨停、换手率超20%等条件,三次登上龙虎榜:
机构席位净买入:约4479万
深股通净卖出:约1754万
营业部席位(游资主力)净买入:合计约2.31亿
游资是这波行情的主要推手,高位接盘的换手非常活跃。两融数据也很说明问题:9月15日,两融余额3.41亿,其中融资余额3.40亿,6天内融资余额增加了超过5300万,增幅近19%。也就是说,有大量资金在用杠杆追涨,一旦股价回落,这些杠杆资金会形成强平踩踏。9月23日的跌停,已经证明了这一点。
估值:547倍PE,行业平均才20倍
截至9月21日,闽东电力的滚动市盈率约547倍。电力行业平均市盈率是多少?大约20倍。闽东电力的估值,比行业均值贵了超过27倍。
如果按照公司2026年上半年净利润计算,全年最多能赚6000万(乐观估计),对应当时80多亿市值,市销率已经超过10倍。在A股电力板块,这个数字极端到几乎没有可比公司。
就算把公司未来所有远期项目的利润全部折现算进去,也很难为这个估值找到合理依据。
这类行情的规律,往往是这样的
回顾A股历史上任何一次小盘股、题材股短期翻倍行情,剧本基本是相似的:
第一阶段:游资建仓,题材发酵,股价开始拉升。这个阶段进去的,有利润空间。
第二阶段:股价连续涨停引发市场关注,更多散户和杠杆资金涌入,股价加速冲顶。这个阶段进去的,开始站岗。
第三阶段:公司发公告或大盘情绪转向,高位筹码开始松动。某一天,股价开板、砸盘、甚至直接一字跌停。
第四阶段:留在里面的人,深度套牢,等待下一个”故事”来解套。
闽东电力9月23日的跌停,已经走到了第三阶段。
什么时候这家公司值得重新关注?
这不是说闽东电力永远不能碰。它本质上是一家资产质量还可以的国有清洁能源公司。值得重新关注的条件,有三个:
① 来水情况明显改善,水电发电量显著回升。
这是公司最核心的利润来源,水电毛利率高达40%以上,来水好的年份利润弹性很大。
② 霞浦海上风电B区项目正式并网,产生实质收入。
这个项目规划2026年10月全容量投产,届时如果顺利,可以为公司贡献新的利润增长点。
③ 估值回到合理区间。
市盈率50倍以内,才算进入有基本面支撑的价格区间。
在此之前,每一次炒作,都是刀口舔血。
结语
炒题材这件事,最怕认真
我不是说题材不能炒。短线资金做情绪、跟趋势,在第一阶段进去,止盈止损纪律严格,是有其生存逻辑的。但怕的是认真——认真相信了那个故事,认真以为这是一家有”虚拟电厂+海上风电+绿电直连”概念的高科技公司,认真在高位加了杠杆。
闽东电力是一家资产清晰、业务简单的小型水电公司。它不差,但也没有好到支撑500倍PE。游资走了,题材证伪了,股价怎么涨上去的,就会怎么跌回来。
钱是自己的。被动认真,你就输了。
风险提示:本文不构成投资建议。股市有风险,入市需谨慎。投资者据此操作,风险自担。
