骨科、胶原蛋白、脑机接口:30亿东星医疗的转型豪赌
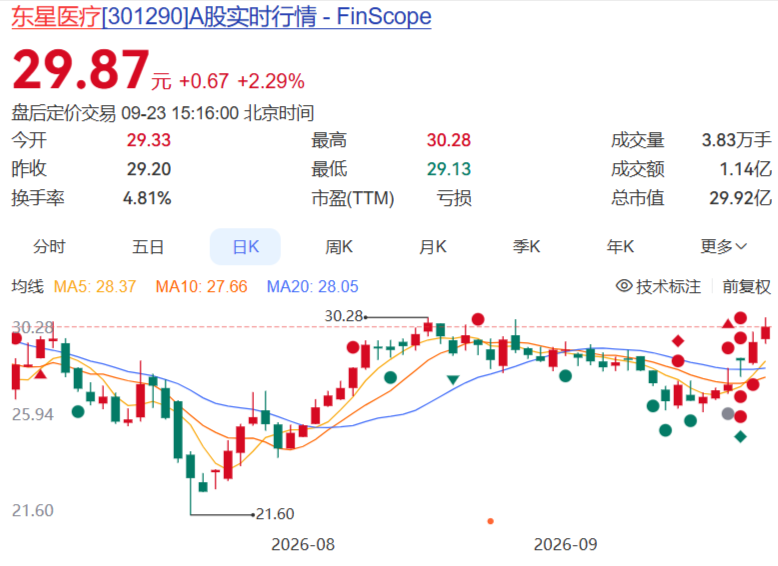
数据截至 2026 年 9 月 23 日盘中 | 标的:东星医疗(301290.SZ)
9月22日晚上,东星医疗(301290)一口气发了两份公告。一份说,要出资2000万去搞脑机接口;一份说,准备把公司名字改成“集团”。
第二天,股价小幅高开,震荡上行,收在29.87元,涨2.29%。
注意,是“小涨”。没有一字板,没有涨停,盘中还来回震荡了好几次。
这个反应,比公告本身更值得琢磨。因为在A股,“脑机接口”这四个字,平时是能换一个涨停板的。可这一次,市场没上头。
原因也不难猜:这家公司打算掏出来的钱,是2000万;那个新公司,注册资本总共也就3000万。这些资金是远远不够的。
一只吻合器,突然要去碰脑机接口。这件事到底该怎么看?我们得从头讲起。
先搞懂:东星医疗到底是家什么公司
东星医疗成立在2001年,总部在江苏常州,现在是700多人的规模。
但它的起点,其实是个“卖器械的”——早年做外科手术设备和耗材的代理,是迈瑞、碧迪这些品牌的渠道商。直到2014年前后,公司才开始琢磨转型,从“代理商”变成“制造商”。
真正让它换了血的是两次收购:2017年拿下威克医疗,拿到了吻合器业务;2019年又收购孜航精密,把产业链往上游零配件延伸。2022年11月30日,东星医疗在深交所创业板上市,发行价44.09元/股,发行市盈率42.75倍,保荐机构是华泰联合证券。
先解释一下“吻合器”这三个字。你可以把它理解成外科手术里的一种“订书机”:一枪下去,把要切除的组织夹住、切掉、同时缝合,切口整齐,出血少,手术时间短。在微创外科手术里,这东西用得非常多。
东星医疗在这个细分领域,是有真本事的:它是腔镜切割吻合器国家行业标准的第一起草单位,子公司威克医疗是国家级“专精特新小巨人”,产品拿过美国FDA、CE认证,出口亚洲、欧洲、南美。电动腔镜吻合器这一块,它还是国内最早一批做全电动的厂商。
但故事的另一面是——上市即巅峰。
发行价44.09元,如今29.87元,破发了大约32%。也就是说,当年打新中签的人,拿到今天还是亏的。
2025年的首亏:与其说“崩了”,不如说是一次“财务洗澡”
2025年,东星医疗交出了上市以来第一份亏损年报:营业收入3.87亿元,同比下滑11.02%;归母净利润-3794万元,由盈转亏——要知道2024年还赚着9742万元。
看起来挺吓人。但你得把这份亏损“拆开”看。
亏损的核心,不是主业垮了,而是一次性的资产减值:公司对子公司孜航精密、昶恒精密计提了商誉减值准备9971.90万元,又对孜航精密相关无形资产计提减值562.92万元,加起来大约1.05亿元。
关键在于:如果把这1.05亿的减值剔除,公司2025年实际经营层面的归母净利润还有约6740万元。
换句话说,这不是“经营崩盘”,更像是一次把历史包袱一次性挤干净的“财务洗澡”。包袱哪来的?就是前几年收购孜航精密、昶恒精密攒下的商誉,在行业转冷、业绩不及预期之后,早晚要还的账。
那真正被政策咬到的地方在哪?在零配件。
2025年,公司的吻合器整机业务其实还不错:收入2.14亿元,同比增长4.72%,毛利率68.22%,稳稳的现金牛。但吻合器零配件收入只有6688万元,同比大跌28.43%,毛利率更是从30%上下直接砸到13.41%。
涨跌背后是带量采购(集采)的传导:政策压价、市场竞争加剧、终端需求阶段性放缓,最先受伤的,就是产业链上议价能力最弱的零配件环节。
这才是东星医疗真正的痛点——不是某一年亏了多少钱,而是集采让它的“看家本领”摸到了天花板。
2026年的“修复”,成色到底几成?
进入2026年,公司业绩开始回暖。一季度很漂亮:营收9047万元,同比增长15.71%;归母净利润1791万元,同比增长48.51%;扣非净利润1181万元,更是同比大增88.43%;毛利率回到50.23%。
但到了半年报,画风有点变。先把三期关键数据摆在一起:
| 报告期 | 营业收入 | 归母净利润 | 扣非净利润 |
| 2025 全年 | 3.87亿(-11.02%) | -3794万(上市首亏) | -6013万 |
| 2026 Q1 | 9047万(+15.71%) | 1791万(+48.51%) | 1181万(+88.43%) |
| 2026 H1 | 1.80亿(-1.63%) | 3414万(+12.69%) | 1841万(-3.31%) |
看出来了吧——上半年归母净利润是涨的,可扣非净利润反而是降的。为什么一季度猛、半年报弱?因为二季度拉了胯:Q2单季营收8983万元,同比下滑14.53%;扣非净利润659.69万元,同比直接腰斩48.34%。
更值得注意的是利润的“成分”。上半年公司非经常性损益合计1573万元,其中来自金融资产公允价值变动以及处置金融资产的损益就有1933万元。投资收益加上公允价值变动,合计约1908万元,占了当期利润总额的近47%。
说的明白一点就是:今年上半年的利润增长,有接近一半不是靠卖吻合器赚来的,而是靠账上那12.5亿现金和金融资产“理财”赚来的。
当然,也不能一棍子打死。主业里确实有真修复的迹象:
- 零配件端在回暖:子公司孜航精密的吻合器零配件营收同比增长28.53%,毛利率同比提升11.18个百分点,回到23.88%——2025年那次减值的“坑”,基本填上了。
- 产品结构在升级:电动腔镜吻合器收入同比增长13.13%,占吻合器业务收入的比重提升到29.61%。行业数据显示,2024年我国吻合器市场规模约98.2亿元,电动腔镜占比49.1%;预计到2030年行业规模将增至166.7亿元,其中电动腔镜将达117.2亿元、占比提升到70.3%,是增速最快的一块(复合增速约16%)。站在这个趋势上,方向是对的。
- 整体毛利率回到48.54%,同比提升约1.8个百分点。
所以更准确的说法是:基本面确实在修复,但“表观利润”里有水分,主业还没恢复到能单独撑起估值的程度。
真正的重头戏:半年之内,同时押注三条新赛道
如果只看业绩,东星医疗是家“缓慢修复”的小公司。但它真正吸引眼球的,是2026年这半年里密集落子的三条新赛道。
第一条:骨科植入——用真金白银买进来的“第二主业”。
2026年7月,公司完成对武汉医佳宝生物材料有限公司90%股权的收购,交易价格约7.7亿元,全部用现金支付。
这笔交易的分量不小——医佳宝股东全部权益评估值8.55亿元,较其合并报表净资产增值6.54亿元,增值率高达324%。业绩承诺也写得很硬:2026至2028年扣非归母净利润分别不低于7920万元、8550万元、1.03亿元,三年累计不低于2.68亿元。要知道,医佳宝2025年自己的归母净利润就有约7334万元。如果承诺兑现,这笔收购会显著增厚上市公司利润,业务也从“术中器械”延伸到了“术中植入+术后修复”,补上骨科这块拼图。
但硬币的另一面是商誉。交易完成后,公司商誉账面价值将升至约9.82亿元,占净资产的43.82%。一块不能持续赚钱、就要减值的商誉,恰恰是2025年那次首亏的“同款剧本”。三年对赌能不能完成,是悬在头顶的第一把剑。
第二条:合成生物——最“实”的一条前沿线。
公司从2024年起就和上海交通大学邓子新院士团队合作,2025年签署了合计800万元的研发合同,方向是重组胶原蛋白原料及产品。
进展也是可以查到的:重组人源化III型短链、III型全长单链菌株已完成研发,公司建成了10吨级发酵产线,预计2027年1月正式投产。
这是三条线里最“落地”的一条——有院士、有菌株、有产线、有时间表。但也要清醒:从原料投产到形成规模化收入和利润,中间还隔着注册、临床、市场推广,2027年只是一个开始,不是收获。
第三条:脑机接口——最“轻”的一张牌。
9月22日的公告里,公司拟出资2000万元,与关联方国星投资共同设立常州灵脑智能科技有限公司,注册资本3000万元。公司占66.67%,国星投资占33.33%。
这里有个细节值得说:国星投资是公司董事长、实际控制人万世平直接控制的公司,所以这笔交易构成关联交易。反过来说,董事长拿出真金白银(1000万)跟着一起投,至少在“表态”上是愿意和上市公司绑定的。
政策东风也是真的:2025年8月,工信部等七部门印发实施意见,提出到2030年构建具有国际竞争力的脑机接口产业生态;2026年3月,“十五五”规划纲要更是把脑机接口列为六大未来产业之一。
但要看清现实:3000万的注册资本,连一条产品线都算不上。公告自己也写得很诚实——“目前处于筹备阶段,尚未签署股东协议、未完成工商注册,实施存在不确定性”。从政策到产品、从产品到收入,脑机接口是一场以十年计的长跑,短期它更像一个“占位”和“题材”。
把三条线放在一起看,才是真正的分析
三件事单独看,都还算合理。但放在一起、并且压缩在同一个半年里发生,就有意思了。我的判断是:这三条线,其实对应着三个完全不同的时间尺度。
- 骨科(外延并购、有利润承诺):最快见效,负责“短期增厚业绩”,也是对冲吻合器主业天花板的现实选择;
- 合成生物(院士团队、研发储备):中期想象空间,负责“两三年后的新增长曲线”;
- 脑机接口(2000万小钱):最近的题材弹性,负责“估值想象空间”。
你会发现,这不是一次业务上的自然生长,而是一次节奏高度密集的“叙事升级”。公司同时启动了短期业绩、中期成长、远期题材三个引擎。
它为什么必须这么做?答案还是回到主业:吻合器是公司68%毛利的看家业务,可集采正在一点点吃掉零部件端的利润,单靠这一块,成长曲线是平的。所以平台化不是“想不想”的问题,而是“不得不”。
但也要承认另一个可能:当一家公司的估值,越来越依赖“新故事”而不是“老利润”时,风险也在悄悄累积。尤其是当它账上的现金理财收益,已经能贡献将近一半利润的时候——这说明主业目前还撑不起市场给的期待。
另外还有一件事值得放在一起看:9月22日,公司同步公告拟更名为“江苏东星智慧医疗科技集团股份有限公司”(证券简称、代码不变)。官方说法是“匹配集团化发展战略”。更名本身不改变基本面,但在“脑机接口+更名”两条消息同一天发布,配合起来的市场情绪价值,不言而喻。
结论:故事很好听,但钱还没到账
把东星医疗彻底看成“题材股”,是冤枉它;把它当成“基本面反转”,又高估了它。它到底是个什么标的?我的总结是三句话:
第一,它是家有真本事的小公司。吻合器细分龙头、国家行业标准第一起草单位、专精特新“小巨人”、全产业链布局,都是实打实的。2025年的亏损,更像一次财务出清,而不是经营崩盘。
第二,但它现在被市场关注的,已经不是吻合器,而是脑机接口。当前市值约30亿元,因2025年亏损,市盈率指标已经失真;破发32%的位置,意味着它同时具备“超跌+修复+题材”的三重弹性。
第三,弹性大,但确定性低。三个观察点缺一不可:医佳宝的业绩承诺能否兑现、电动吻合器能否持续放量、脑机接口和合成生物能否真正落地变成收入。
如果要给一句最朴素的话:故事已经讲完了,接下来拼的是兑现;在利润兑现之前,追高的每一分钱,买的都是预期,不是业绩。
合规提示:本文所有数据均来自公司公开公告及公开市场信息,仅为基于公开信息的个人分析与观点交流,不构成任何投资建议或买卖依据。文中提及的公司经营存在商誉减值、并购整合、新业务落地不及预期等风险。市场有风险,投资需谨慎,请读者独立判断并自行承担决策责任。
