先说结论。截至10月13日收盘,华纬科技报17.63元,对应华纬转债的转股价值是95.4元。5.75亿元的小盘子,AA评级,汽车弹簧主业上还搭着一点机器人和航空的题材,市场通常会给这类新债三成到四成半的溢价,折算下来,上市首日价格大致落在124元到138元这个区间。中一签是1000元本金,也就是赚240元到380元。
往上想,如果申购前后正股能反弹到18.5元附近,或者新债上市那几天市场情绪特别好,摸到140元、单签赚400元是可能的。往下想,正股这几天连着跌,10月14日盘中已经掉到17.2元附近,转股价值缩到93元出头,这会实打实地吃掉一部分收益。
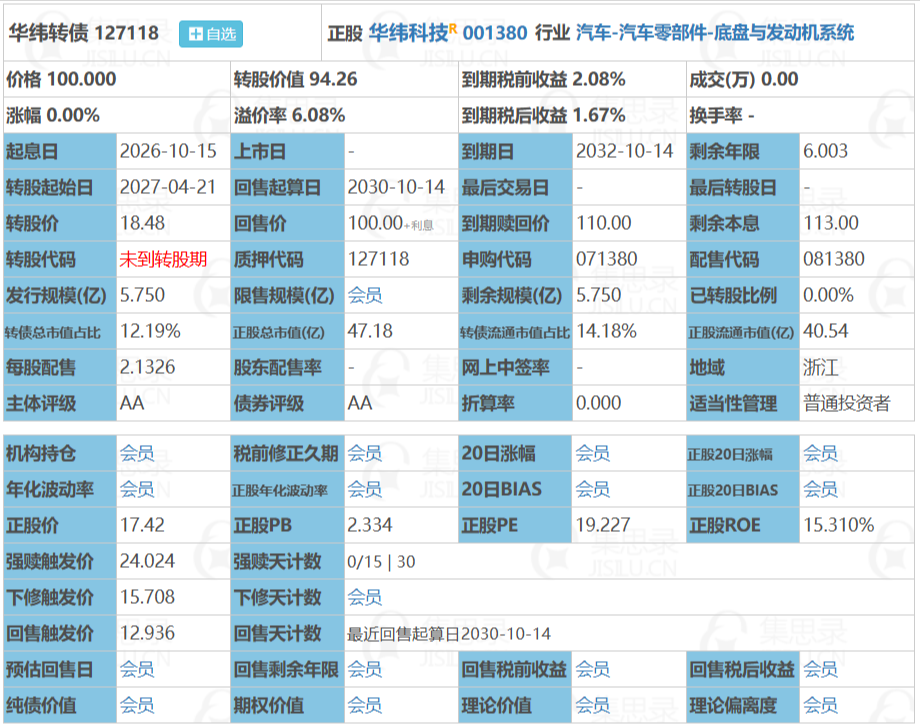
这些数字不是拍脑袋给的,是拿条款和正股基本面一步步推出来的。下面把每一步都拆开,你算完也能自己判断。
一、先把”中一签”这个单位搞清楚
打新债的人第一次都会在这儿绕一下。华纬转债每张面值100元,1手等于10张,中一签就是1手,对应1000元本金。这次一共发行575万张,加起来正好5.75亿元,规模在近两年的转债里属于偏小的一档。
所以后面所有关于”能赚多少”的讨论,主语都是这1000元。上市价125元,1000元变1250元,赚250元;上市价140元,赚400元。平时大家说的”肉签”,指的就是上市首日涨幅大、单签收益高的那种。
顺手说一下中签概率。同花顺投顾平台给过一段测算:假设原股东优先认购七成到九成,网上申购量在11万亿元这个量级,满额申购中一签的概率大约在0.5%到1.6%之间,相当于96个账户里才有一个能中。这个数字说明什么?打新债赚的钱,本质上是运气加一点规律,别把它当成主要收入来源。
二、条款用大白话过一遍,重点是看安全垫
华纬转债的基本条款是这样的:规模5.75亿元,信用评级AA,由中诚信国际评定,没有担保;期限6年,从2026年10月15日到2032年10月14日;票面利率第一年0.10%,第二年0.20%,第三年0.50%,第四年0.90%,第五年1.30%,第六年1.80%,每年付息一次;初始转股价18.48元;转股期从2027年4月21日才开始,一直到2032年10月14日。
这里有个细节值得单独拎出来讲,也是很多人忽略的地方。六年票息加起来是4.8元,加上到期按110元赎回,如果你中签后一直拿着不卖、也不转股,到期手里一共拿到114.8元,比100元本金多14.8元。扣掉利息税(按20%算大约0.96元),大概是113.8元。这个结果和同花顺给出的”保本价113元”基本能对上,说明两边的算法没有打架。
同花顺还测出华纬转债的纯债价值是99.29元。纯债价值的意思是,把转债当成一张普通债券来算,它的现金流值多少钱。99.29元这个数,已经很贴近100元面值了,意味着对”按面值100元中签”的人来说,债底保护基本到位,最坏情况的亏损是有边界的。注意,这句话只对打新中签的人成立,如果你等它上市以后再以125元、130元的价格从二级市场买,债底只有99元,安全垫就是负的了。
再看三个和正股价格挂钩的条款。转股期内,正股连续30个交易日里至少15个交易日收盘价不低于24.02元(转股价的130%),公司有权按面值加当期利息把转债强制赎回;反过来,连续30个交易日里至少15个交易日收盘价低于15.71元(转股价的85%),董事会有权提出向下修正转股价的方案,再交股东会表决;最后两个计息年度里,如果连续30个交易日收盘价低于12.94元(转股价的70%),持有人可以按面值加当期利息把债回售给公司。
把这三个数字和10月13日17.63元的收盘价摆在一起看,结论很直观:强赎线24.02元,离现价还有大约36%的距离,短期基本不可能触发;下修线15.71元,离现价只有大约11%的空间。也就是说,如果正股继续走弱,公司启动下修的可能性是真实存在的。下修对转债持有人通常是好事——转股价降下来,同样一张债能换到更多股票,转股价值被抬起来,转债价格往往因此获得支撑。这也是小盘转债在弱市里不太容易跌穿100元的原因之一。但要提醒一句,下修是”董事会有权提议”,不是自动生效,还得走股东会表决的流程。
三、正股成色:一份”增收不增利”的半年报,但二季度在修复
转债的长期价值取决于正股,这部分必须看清楚。
华纬科技2026年上半年营收10.02亿元,同比增6.88%;归母净利润1.17亿元,同比降8.06%;扣非净利润1.14亿元,同比降3.98%;毛利率30.19%;经营活动现金流净额1.27亿元,同比下滑27.43%。上半年每股收益0.431元,每股净资产7.4629元。
单看这组数字是”增收不增利”,但如果只看到这里就下判断,会漏掉最关键的信息。把两个季度拆开,画面完全不同。
二季度单季营收5.79亿元,同比增18.76%;归母净利润7503万元,同比增18.87%;扣非净利润同比增27.54%。二季度的盈利质量明显比营收表现更好。反推回去,一季度营收大约是4.23亿元,归母净利润大约4170万元。而2025年一季度营收是4.50亿元,归母净利润6384.75万元。两相一比,一季度营收同比小幅下滑约6%,净利润却掉了近35%。
所以上半年利润下滑的根源集中在一季度,二季度已经完成修复。这是一个方向性的判断:如果三季度延续二季度的节奏,全年利润是有机会回到增长轨道的;如果二季度只是一次性的回补,那就要重新评估。这一点我会盯三季报,你也可以把它当成后续跟踪的观察点。
再补一个有意思的对比。2025年上半年,公司营收9.37亿元、同比大增32.62%,归母净利润1.27亿元、同比大增56.18%,毛利率25.74%。也就是说,2026年上半年营收只增了6.88%、利润还下滑,很大程度上是因为去年同期基数太高。更值得注意的是,2026年上半年毛利率30.19%,比去年同期的25.74%高了4.45个百分点。毛利率在改善,净利润却在下降,这个背离说明拖累利润的不是产品本身的价格和成本,更可能来自费用、研发投入或者非经营性项目。具体是哪一项,得翻财报附注里的期间费用明细才能确定,这里我不替公司下结论。
公司的基本面底色是硬的。它做的是汽车悬架系统的弹性元件,主要是悬架弹簧和稳定杆,另外还有制动系统零部件和阀类异形零部件。按中国机械通用零部件工业协会弹簧分会的证明,综合实力排在国内弹簧行业前三位,2023年5月在深交所主板上市,也是国家级专精特新”小巨人”企业。客户名单里有比亚迪、吉利、长城、长安、红旗、上汽、奇瑞、理想、蔚来、小鹏、零跑、赛力斯,海外客户包括Stellantis、雷诺、采埃孚、克诺尔这些。这类”进了主流车企供应链”的零部件厂,订单的可见度通常比普通制造企业高一些,但同时也更依赖下游车企的排产节奏,车企一降价,压力就会往上游传。
还有一点值得单独说:公司这几年在把弹性元件的应用从汽车往轨道交通、机器人、工程机械、电气能源、航空这些方向延伸,也对外提到过在机器人领域已有送样和小批量订单。这类故事对估值有想象力,但请注意,目前它的收入结构里汽车悬架仍然是绝对主力,机器人相关业务体量很小,短期不构成业绩支撑,别把它当成业绩来算。
最后是估值。10月13日收盘17.63元,总市值约47.75亿元,流通市值约41.03亿元,总股本2.71亿股,市盈率(TTM)约18.03倍,市净率约2.36倍。对一个利润阶段性下滑、但行业地位稳固的汽车零部件公司来说,这个估值谈不上贵,也谈不上便宜,属于需要业绩兑现来支撑的位置。
四、转股价值是地基,溢价率是楼高
转债上市价格这件事,拆成两步就清楚了:先算转股价值,再看市场愿意给多少溢价。
转股价值的算法很简单,拿正股价格除以转股价,再乘以100。华纬转债的转股价是18.48元。10月13日正股收17.63元,17.63除以18.48再乘以100,等于95.4元。10月14日盘中正股掉到17.2元附近,这个数就变成93元出头。同花顺在10月12日做过一次测算,当时正股18.21元,算出来的转股价值是98.54元,和我的算法一致。
转股价值低于100元,意味着”现在立刻转股”是亏的,所以转债的价格主要靠两样东西撑着:一是前面说的债底,二是市场对未来正股上涨的预期,也就是溢价率。
盘子越小、正股波动越大、题材越性感,市场愿意给的溢价率就越高。5.75亿元的规模在转债里算小盘;正股是汽车零部件,带新能源车和机器人的想象空间;评级AA不算差。综合这些,参考同类小盘转债的历史定位,我认为30%到45%的溢价率是一个合理的观察区间。
用这个区间去乘95.4元的转股价值,上市价格大致就是124元到138元。
五、三种情景,自己对照着看
把变量理清楚之后,推演就变成一道小学算术题。
情景一,正股基本不动,维持在17.6元附近。转股价值95.4元,溢价率给30%到45%,上市价格124元到138元,中一签赚240元到380元。这是概率最大的情况。
情景二,正股继续走弱,跌到17元。转股价值92元,就算溢价率给到45%,上市价格也就133元左右,中一签赚330元;如果那几天市场情绪差、溢价率只给到30%,价格会掉到120元附近,单签只赚200元。注意这个情景里的规律:正股跌,不只是转股价值跌,市场情绪往往也跟着差,溢价率会同步收缩,这是”双杀”,比单纯的股价下跌更伤。
情景三,正股反弹到18.5元以上。转股价值超过100元,溢价率30%就是130元,溢价率40%就是140元,单签收益300元到400元。同花顺给出的乐观定位是140元附近、单签盈利400元,落在这个情景里。
这张算术题反过来也能用:如果你发现上市前正股跌得很难看,那就要有心理准备,单签收益可能只有200元上下;这不是转债出了问题,是地基矮了。
六、真正要盯的风险,就三个
第一个,也是最重要的一个,是正股在申购前到上市前这段窗口期的下跌风险。10月13日跌了3.19%,10月14日盘中又跌了2%以上,两个交易日跌掉将近6%,而转股价值是直接跟着正股走的。转债从申购到上市通常要两到四周,这段时间正股会发生什么,谁也不知道。历史上新债上市前正股连续大跌、把”肉签”变成”瘦签”的情况,并不罕见。
第二个是破发的可能性。这个概率不高,但不是零。触发条件通常是两条同时出现:正股大幅下跌,导致转股价值跌到80元以下;同时市场整体情绪很差,小盘转债的溢价率被压缩到20%以内。需要说明的是,破发在历史上的少数案例里,更多出现在大盘转债、市场极度低迷的阶段。对5.75亿元这种小盘子、又有题材的转债来说,直接破发到100元以下是比较极端的情况,但把它排除掉是不负责任的做法。
第三个是卖出的纪律问题。新债上市首日波动很大,价格经常是冲高、回落、再震荡。最常见的两种失误,一种是一开盘就慌着卖,结果卖在了全天最低点;另一种是舍不得卖,想等更高的价格,最后眼看着收益从400元退回到150元。这里没有标准答案,但有一个判断标准可以参考:你打新的目的是赚确定性的收益,还是赌正股继续上涨?如果是前者,上市首日就了结是更符合逻辑的选择;如果你本来就看好华纬科技的长期逻辑,那应该走”买正股”这条路,而不是通过一只溢价三成多的转债去承担同样的风险——因为你多付了溢价。
七、申购和落地,几个实操细节
网上申购日是10月15日,也就是T日。股权登记日是10月14日,收市后登记在册的原股东可以优先配售,配售代码是081380,简称”华纬配债”,每股配售2.1326元面值的转债。没持股的人走网上申购,用债券代码127118。
第二件事,先确认你的账户有没有权限。按发行公告的表述,自然人投资者需要根据2025年修订的《关于完善可转换公司债券投资者适当性管理相关事项的通知》(深证上〔2025〕223号)等规定,已经开通”向不特定对象发行的可转债”交易权限,才能参与网上申购。没开通的,得先在券商App里补办。
第三件事,中签之后要记得缴款。中签结果出来当天账户里要留够1000元,现在券商一般会短信提醒,但确实有人因为账户里没钱而被动弃购。按现行规则,如果12个月内累计出现3次中签但未足额缴款,之后6个月就不能再参与网上新股和可转债的申购了。为了几百块的收益把这个资格丢掉,很不划算。
转债发行结束日是2026年10月21日,之后公司会公告上市时间,一般在申购结束后的两到四周。
八、几个常见问题
问:华纬转债什么时候可以申购?
答:2026年10月15日,就是发行公告里的T日。原股东优先配售和网上申购在同一天进行,股权登记日是10月14日。
问:华纬转债中一签是多少钱?
答:1000元。每张面值100元,1手10张,中一签就是1手,需要准备1000元本金。
问:中一签大概能赚多少?
答:按当前转股价值95元左右、同类小盘转债30%到45%的溢价率推算,上市价格大致在124元到138元,单签收益大约240元到380元。这是基于条款和历史定位的推算,不是承诺,正股在上市前的涨跌会直接改变结果。
问:华纬转债会破发吗?
答:概率不高,但不能排除。破发需要转股价值大幅下跌加上市场情绪极差两个条件同时成立。对5.75亿元的小盘转债来说,这是比较极端的情形。
问:打新债需要持有股票市值吗?
答:不需要市值。但需要证券账户已经开通”向不特定对象发行的可转债”交易权限,这是2025年适当性新规之后的前置条件。持有正股的股东则可以额外享受优先配售。
风险提示
本文所有内容都是基于公开信息的数据整理和逻辑推演,不构成任何投资建议,也不构成对收益的承诺。可转债的价格受正股走势、市场情绪、利率环境等多种因素影响,存在跌破发行价(即100元面值)亏损的可能。中签率、上市价格、溢价率均为推测值,实际结果可能显著偏离。请根据自己的风险承受能力独立判断,并注意控制仓位。本文提到的所有价格、财务数据和条款,请以公司在深交所披露的正式公告为准。
数据来源与截止时间
本文数据截止时间为2026年10月14日。华纬转债的发行条款、发行规模、利率、转股价、各类触发性条款,来自公司披露的可转换公司债券发行公告和募集说明书提示性公告;正股财务数据来自公司2026年半年度报告和2025年半年度报告;正股价格、市值、估值数据来自公开行情数据;纯债价值、保本价、中签概率测算参考同花顺投顾平台的公开测算。行情数据实时变动,阅读本文时请重新核对最新价格。
