森峰激光这次的顶格申购资金是1436万。冻结两天,大概率拿到200股,按今年北交所新股的平均首日涨幅,账户里多出不到8000块。8000除以1436万,也就是万分之五点五的收益率。
森锋激光股票10月28日申购,代码920085,发行价17.79元。下面来分析一下,看看这只新股申购价值怎么样?
6.7%的净利率,是理解它的钥匙
2025年营收14.67亿,归母净利润9794万,净利率6.68%。2026年上半年毛利率30.98%。
31个点的毛利,6.7个点的净利,中间那24个点去哪了。这就是理解这家公司的钥匙。
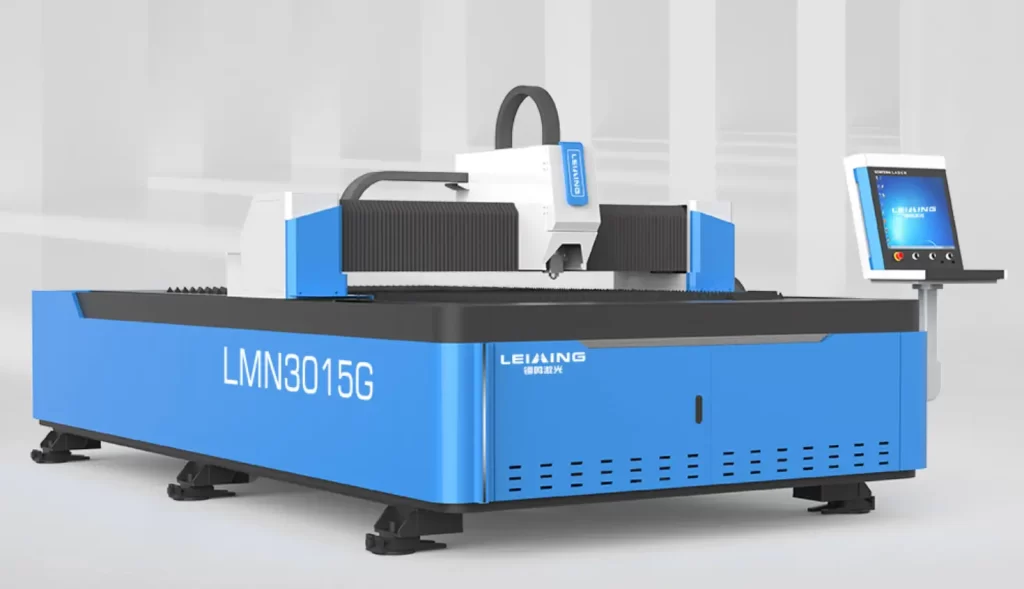
激光切割设备的国产化率已经很高,上游把光纤激光器的价格一轮一轮打下来,整机厂的技术门槛跟着降。门槛一降,玩家就多;玩家一多,就只能拼价格。同时,卖设备是重销售的生意,一百多个国家的渠道、展会、售后、本地化团队,一笔都省不掉。
所以6.7%的净利率不是偶然,是商业模式的必然结果。它说明这家公司能做大规模,但还没拿到定价权。这件事重要,因为估值最终是利润乘出来的。一个靠规模跑量的设备商,和一个靠技术壁垒收钱的公司,不该给同一个倍数。
75%收入在海外,是资产也是负债
2025年外销9.86亿,占主营业务收入约75%。好处很直接,国内打价格战,海外还能卖上价。这也是它2026年翻身的原因:上半年营收8.24亿,增16.04%;净利7308万,增33.01%,利润增速是收入的两倍,规模效应在起作用。前三季度预告净利8000万到9100万,全年1.07亿到1.23亿。
但另一面同样清楚。人民币升值5%,9.86亿的外销收入账面上就少掉近5000万,接近2025年全年净利润的一半。设备出口账期长,从签单到收款要几个月,汇率波动全由公司扛。再往上是关税、原产地规则、出口管制,没有一项靠努力能解决。
所以看这家公司,要盯人民币汇率,盯欧美制造业的资本开支周期,盯贸易摩擦往哪走。这三件事,一件都不由创始人夫妇决定。
14.99倍,便宜吗
发行价17.79元,按2025年扣非净利9021万、发行后7600万股算,摊薄市盈率14.99倍,绿鞋全额行使是15.55倍。
市场流行一种说法:森峰14.99倍,大族激光24倍,联赢30到35倍,折价四成,安全垫很厚。
这个对比听起来有道理,但它漏了一个前提。北交所和创业板不是同一个市场,流动性、投资者结构都不同,估值中枢天然低一档。拿北交所的发行价去比创业板的二级市场价,等于拿批发价去比零售价,然后说批发价便宜。这不是发现,是错觉。
真正该比的是同类市场、同类时点的发行定价。2026年北交所已上市62家,新股发行市盈率均值14.89倍。森峰14.99倍,几乎一模一样。
它就是踩着今年北交所的平均线定的价。你所以为的便宜四成,是两个市场的常态差;你所以为的安全垫,只是没有溢价。而没有溢价,也意味着没有额外的保护。
那首日涨多少算合理。2026年预测净利1.15亿,发行后市值13.5亿到14亿,动态市盈率11.8到12.2倍。涨100%,市值到27亿,动态24倍,正好是大族激光现在的水平。翻倍这个位置,已经完成了向A股同业靠拢的估值修复。翻倍以上的部分,不是价值,是情绪。
今年北交所新股平均首日涨幅223%。按这个数,森峰首日市值到43亿,动态接近38倍,比大族贵,比联赢也不便宜。
翻倍是合理,两倍以上是运气。中签之后,卖出的纪律就该建立在这个判断上。
打新这笔账怎么算
网上发行1615万股,16.15万手,每手100股。市场预估冻资1.2万亿到1.31万亿,取1.28万亿。
1.28万亿除以17.79,约719.5亿股。1615万除以719.5亿股,中签率0.0224%。
这意味着申购100股,期望获配0.0224股。要凑够整整100股,理论上得申购44.6万股,乘以17.79元,是792万。
这就是正股门槛800万这个说法的数学来源。它不是谁拍脑袋估出来的,是除出来的。资金冻到1.2万亿,门槛743万;冻到1.31万亿,门槛811万,整个区间就这么宽。
同一条逻辑往下,2手正股要1585万。而顶格只有1436.5万。所以顶格拿不到2手,是算出来的,不是猜的。
收益也顺着算。一手100股成本1779元,按223%涨幅卖出约5746元,浮盈3967元。顶格拿到1加1,200股,浮盈7934元,占1436.5万的0.055%。800万拿一手,浮盈3967元,占800万的0.0496%。两者差11%,这就是顶格相对800万档的全部优势。但如果顶格只拿到一手,收益率0.0276%,只有800万档的一半。
所以顶格的风险全压在碎股上。拿到了勉强跑赢,拿不到资金效率腰斩。
再往上看一层。开源证券测算,2026年北交所打新按最大申购上限算,单只标的收益均值0.06%,1500万做一年大约3.38%到4.50%。森峰这次0.055%,略低于均值。
3.5%是什么概念。比一年期定存高,比大部分银行理财高一点,比资金宽松时的逆回购也高不了太多。它是稳健增厚,不是一夜暴富。那些中一签赚三万的故事是真的,但那是分布的长尾,不是期望值。
三个细节,和怎么参与
战配拿了30%,570万股,是规则上限,锁12个月。这是双向信号:机构愿意锁一年,是正面背书;但三成股份被拿走,网上只剩1615万股,供给少了,中签率就低。机构拿长钱,看一年后的公司;打新的人拿短钱,看两天后的价差。同一只票,收益结构天然不同。
可流通老股很少。发行前老股约1895万股,但持股超5%的股东减持受限,部分股东自愿限售,首日实际可流通只有247.38万股,按发行价算市值4400万。抛压轻,这是破发概率偏低的技术原因。
资产负债率63.62%,虽在下行,仍高于可比公司均值。设备制造是垫资的生意,应收和存货占款重,负债率高意味着财务费用和现金流压力。创始人夫妇的对赌条款,只能跟踪不能预判,不影响这两天的申购,但影响长期持有。
申购资金分档说结论。
1400万以上,顶格。理由不是多拿碎股,而是用最高优先级锁住那一手正股,同时保留碎股敞口。前提是这笔钱本来就是闲的。
800万到1000万,可以参与,但要有陪跑的打算。这个区间正卡在门槛边缘,资金一旦拥挤到1.31万亿,门槛推到811万,你就出局。想参与,在测算门槛上加10到20万安全垫,别为凑数去拆借。
750万以下,意义不大。北交所是全额资金申购,冻结期间没有收益。低于门槛,你博的是碎股,而碎股线在1000万以上,连排队资格都勉强。不如留着流动性等下一只。
最后说给决定申购的人:中签之后别贪。首日换手率会很高,那是最好的走货窗口。这只票的海外敞口、负债率、对赌条款,决定了基本面需要更长时间验证,不构成长期持有的理由。
