天元重工(920306)10月20日可以申购了。顶格申购要备815万,想稳中一手,大概得准备320万以上。但如果你打开这篇文章只是想确认一手能赚几百块,那接下来的四千字可能对你没什么用,看到这里就可以关了。
真正值得花十分钟看清楚的是另一件事。公司自己披露的前三季度业绩预告,净利润同比增长最高69.02%;而同一份公告里的全年指引,净利润同比只增长3.90%到11.32%。两个数字放在一起,其实已经把第四季度的答案写出来了,那是一个负增长的季度。
下面把这句话拆开。从这家公司靠什么赚钱讲起,讲到财报里那道缝是怎么来的,最后再说打新这笔钱到底该不该出。
一、它卖的东西,决定了它的财报长什么样
天元重工2002年成立,总部在四川德阳,主业是桥梁受力部件,具体产品是索鞍、索夹、拉杆、锚具,外加桥梁钢结构,还做安装、维护、质量检测和技术服务。
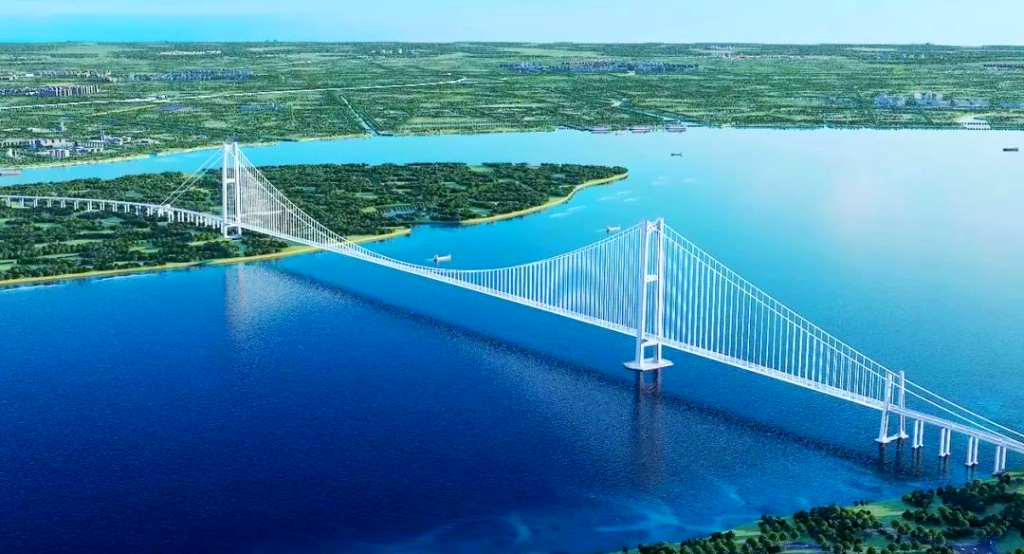
索鞍和索夹这两个东西,很多人没听过,但它们的位置极其关键。悬索桥的主缆要从桥塔顶上跨过去,得有个构件托住它、让它在塔顶平滑地转弯、把几万吨的竖向压力摊到塔身上,这个构件就是索鞍。主缆上每隔一段距离要垂下一根吊索拉住桥面,把吊索和主缆锁死在一起的那个夹具,就是索夹。这两个件属于悬索桥上部结构的核心传力构件,一根主缆上万吨的拉力,全靠它们一层层传到塔和锚碇上。设计要求高,铸造和机加工精度要求高,装上去之后再想换基本不可能,所以业主在选供应商时极其保守。
保守的直接后果是,这个细分市场的玩家很少,而且一旦进了名单就很难被替换。天元重工参与过的项目能说明问题,国内的包括花江峡谷大桥、深中通道伶仃洋大桥、张靖皋长江大桥、狮子洋大桥、G3铜陵长江公铁大桥、五峰山长江大桥、张家界大峡谷玻璃桥,海外的有莫桑比克马普托大桥、韩国禾太岛至白也岛大桥、越南岘港顺福大桥。客户名单是中国中铁、中国铁建、中国交建、蜀道集团,还有韩国的三星集团。
看到这份名单,你就该明白这家公司的财报为什么长成后面那个样子。它的生意不是”卖零件”,是”跟着工程节点交货”。一座悬索桥从主塔封顶到主缆架设,中间隔着一年半载;索鞍索夹的交付节点必须卡在缆索架设之前,早一天没地方放,晚一天耽误整座桥。收入确认也就卡在那几个节点上。
于是就有了项目制企业的典型特征:客户极少但极大,订单金额高但节奏不由自己定,季度之间的收入可以差出好几倍。这一点在后面拆第四季度数据的时候,会变成最关键的解释。
二、营收退了三年,利润进了三年
先看三年完整数据。2023年到2025年,营业收入分别是7.01亿元、6.13亿元、6.16亿元,归母净利润分别是5395.86万元、5800.65万元、6695.35万元。
营收从7.01亿掉到6.16亿,两年少了百分之十二。净利润从5396万涨到6695万,两年多了百分之二十四。一个往下走,一个往上走,这两条线在图上交叉得很难看,但如果只看到”营收下滑”就下结论,会错过真正的信息。
把净利润除以营业收入,三年净利率是百分之七点七、百分之九点五、百分之十点九。每年抬升一点三个百分点左右,抬了两年。这个幅度在制造业里不算小,因为制造业的净利率通常是被原材料和人工两头夹着的,能连续两年每年抬一个多点,一般不可能是靠省钱省出来的。
公司自己的解释是产品结构变化,高毛利的桥梁受力部件占比提升。这个解释是站得住的,因为这两类产品的生意逻辑完全不同。受力部件是定制件,一件一图,报价里技术方案和工艺验证占的比重高,客户对价格的敏感度反而低;桥梁钢结构是吨位生意,拼的是钢材采购成本和加工费,毛利天生就薄。同样是做一个亿的营收,前者能留下的利润可能是后者的两三倍。
但这里有个分岔,财报不会告诉你走的是哪条。如果是公司主动收缩低毛利的钢结构业务、把产能和精力集中在受力部件上,那是好事,说明它在挑客户。如果是大项目的钢结构订单没续上、被迫只能接受力部件的活,那就是被动,营收下滑只是结果,不是选择。
单看三年的利润率和营收,分不出这两种情况。但第四季度的数据能给一点暗示,我们往下看。
三、上半年的263%,一半是基数
2026年上半年,公司营业收入2.32亿元,同比增长约21.9%;归母净利润2968.21万元,同比增长约263%。
263%这个数字很抓眼球,但它的质量要先打个折。用2968.21万反推,2025年上半年的净利润大约是818万元。818万是个什么概念?2025年全年净利润是6695万,也就是说,上半年只贡献了百分之十二,下半年贡献了百分之八十八,其中大部分又落在第四季度。
这个结构对理解增速极其重要。在一个818万的基数上,任何正常的业务波动都会被放大成百分之几百的增速。今年上半年多交付两个项目,同比就可能是263%;明年上半年少交付一个,同比就可能是负五十。所以看到”增长263%”就推断”这家公司在高速成长”,是把基数效应当成了成长性。
更值得注意的是这个基数本身说明了什么。一家年赚六千多万的公司,上半年只赚八百万,说明它的利润高度集中在年底。原因不复杂,桥梁项目的结算和验收大多安排在四季度,业主方要赶年度投资计划的进度,供应商的货款和收入确认也就跟着挤在年底。这是行业惯例,不是财务技巧。
但对投资者来说,这意味着两件事。第一,上半年的数据几乎没有预测价值,看半年报判断全年,误差会很大。第二,任何关于”全年高增长”的预期,本质上是在赌第四季度能不能交付得出来。
四、把全年指引减掉前三季度,第四季度是负的
现在来看最关键的一组数字。
公司披露的前三季度预告是,营业收入4.35亿到4.45亿元,同比增长26.31%到29.22%;净利润4600万到4900万元,同比增长58.67%到69.02%;扣非净利润4450万到4750万元,同比增长61.01%到71.87%。
全年指引是,营业收入6.50亿到7.00亿元,同比增长5.48%到13.59%;净利润7000万到7500万元,同比增长3.90%到11.32%;扣非净利润6850万到7350万元,同比增长6.70%到14.49%。
两组数字一减,第四季度就露出来了。营业收入2.15亿到2.55亿元,净利润2400万到2600万元。
再反过来算去年同期的基数。用全年6.16亿减去前三季度,2025年前三季度营收约3.44亿元,第四季度约2.72亿元。用全年6695.35万减去前三季度,2025年前三季度净利润约2899万元,第四季度约3796万元。这两个反推值可以用两个方向交叉验证:4.35除以1.2631和4.45除以1.2922都得3.44亿,4600除以1.5867和4900除以1.6902都得2899万,两个方向完全咬合,说明反推是可靠的。
于是结论出来了。2026年第四季度营业收入2.15亿到2.55亿元,对比去年的2.72亿元,同比下降百分之六到百分之二十一。净利润2400万到2600万元,对比去年的3796万元,同比下降百分之三十二到百分之三十七。
前三季度增长百分之二十九,全年增长百分之五到十四,中间的差额,全部由第四季度的负增长填掉。这就是那道缝。
再往深看一层。2025年第四季度的净利率是百分之十四,而2026年第四季度的隐含净利率只有百分之十左右,回到全年平均水平。也就是说,第四季度不只是收入少了,赚钱的效率也回到了常态。去年那个百分之十四,是一个异常高的季度。
这道缝有两种解释,含义完全相反。
第一种,去年第四季度有单个大项目集中交付,基数被抬得过高,今年只是回归正常水平。如果是这样,2027年一季度又会面对一个低基数,同比数据会重新变得好看,公司的增长故事还成立。
第二种,今年第四季度的交付本身就不及预期,公司在用前三季度的增长掩盖全年的疲态。如果是这样,2026年的增长就是靠前三季度撑起来的,2027年要重新找项目,压力会集中释放。
财报没有直接回答这个问题。但11.17亿在手订单给了一点线索。
五、11.17亿订单,能撑多久
截至2026年6月末,公司在手订单含税金额约11.17亿元。这个数字经常被直接除以全年营收,得出”订单覆盖一年七”的结论,但这样算不太严谨,因为订单是含税口径,营收是不含税口径,中间差着增值税。
按百分之十三的增值税率还原,11.17亿含税订单对应约9.9亿元不含税收入。用2026年全年营收指引的中值6.75亿去除,大概是1.47年。换句话说,这批订单大约相当于一年半的营收,不是一年七,也不是三年。
一年半的订单储备,对一个项目制企业来说算健康,但算不上厚实。它意味着公司不至于明年断粮,也意味着明年下半年必须拿到新单,否则2027年的数字会难看。
更重要的是,订单不等于收入。桥梁项目的订单要在两到三年里陆续确认,什么时候确认取决于业主的施工进度,而施工进度又取决于地方的投资节奏、征拆进度、天气。公司能控制的是自己什么时候把货做出来,控制不了桥什么时候修到那一步。所以11.17亿更像是一张未来两年多的粮票,它保证你有饭吃,但保证不了你每个月吃得一样多。
这正好回到第四季度那道缝。如果订单充足但确认节奏后移,第四季度就会低;如果订单本身不够,第四季度也会低。区别在于,前者会在下一年补回来,后者不会。这也是为什么下一个一季报比这份预告更值得看。
六、发行结构里三个容易看错的地方
这次发行的基本盘是,初始发行4280万股,如果行使超额配售选择权,最多再发642万股;战略配售1284万股,网上发行3638万股;发行完成后总股本2.14亿股;预计募资净额约1.63亿元;保荐机构是第一创业证券承销保荐;申购日2026年10月20日,申购代码920306,单一账户申购上限181.90万股。
第一个容易看错的地方是网上发行数量。3638万这个数字,等于4280万加642万再减1284万。也就是说,它是按超额配售全额行使算出来的。如果绿鞋没有发满,网上实际可申购的数量会相应减少。很多人会下意识算成4280减1284等于2996万,这个差了一成多,直接影响中签率的估算。
第二个是发行价没在标题里,但可以倒推。募资净额1.63亿摊到4280万股上,每股是3.81元,这是扣掉承销保荐等发行费用之后的净额。加上费用,发行价应该在4.4到4.5元之间。再用另一个口径验证:如果首日上涨150%、股价到11.2元,每手100股浮盈672元,那么11.2减6.72等于4.48元。两个口径指向同一个数,发行价大概率就是4.48元。
按4.48元乘2.14亿股,发行后总市值约9.59亿元。用2026年全年净利润7000万到7500万去算,发行市盈率大约在12.8倍到13.7倍之间。
这个估值放在北交所不算贵,但也谈不上便宜。关键在于它对应的是哪个利润。13倍对应的是”全年只增长百分之五到十一”的7000万利润,不是”前三季度增长百分之六十九”的那个增速。如果上市后市场按后者给估值,那就是把第四季度的负增长忘了;如果按前者给,13倍是一个合理的起点。
第三个容易忽略的是流通盘。网上发行的3638万股乘4.48元,网上募资额和流通市值都只有1.63亿元左右。这个盘子在A股里属于极小的量级,意味着两件事:一是首日价格容易被资金推动,涨幅可能远超基本面;二是波动同样会很大,涨得快的跌得也快。对打新的人来说这是好事,对上市后追高的人来说不是。
七、290万到360万,这个门槛是怎么算出来的
北交所打新和沪深不一样,它不是市值配售,是全额预缴。你想申购多少股,就得先把对应的钱打进账户冻结起来,中签了扣款,没中签的退回来。
规则是三步。第一步全额预缴,第二步比例配售,第三步碎股二次分配。
比例配售的意思是,所有有效申购按同一个比例分配股票,配售比例等于网上发行的募资总额除以全部有效申购的资金总额。这个公式很重要,因为它说明中签率不是抽签抽出来的,是被资金量直接除出来的。
把数字代进去。网上发行3638万股,乘4.48元,网上募资总额约1.63亿元。如果全部申购资金是1万亿,配售比例就是1.63除以10000,等于百分之零点零一六三。中100股需要448元,448除以0.000163,约等于275万。如果申购资金冲到1.3万亿,比例降到百分之零点零一二五,中100股就需要357万。
所以纯粹从数学上算,门槛区间是275万到357万。实操里通常还要再往上抬一点,因为碎股池的分配并不确定:你按比例拿到的正股可能只有几十股,凑不成一手,剩下那部分只能去碎股池里排队,排在前面才有。这就把有效门槛推到了290万到360万这个区间。
按这个区间,各档位的预期大致是这样。顶格815万,如果冻结资金偏多,获配约2.3手,大概率是两手正股加碎股补一手,合计三手;如果冻结资金偏少,正股本身就能到三手。620万到815万这个区间,大概率能拿三手,其中一部分靠碎股。580万到620万,大概率两手。290万到580万,大概率一手。290万以下,比例配售拿不到整手,只能靠碎股池捡漏,概率不高。
需要提醒一句,上面这些档位是按冻结资金接近1万亿、配售比例在百分之零点零一六附近估的。如果申购资金真的冲到1.3万亿,每一档都要往上抬三十万到五十万。看到别人说”320万稳中一手”,你要知道这句话背后藏着一个关于冻结资金总量的假设,而那个假设没人能提前确认。
碎股分配的原则是申购金额优先,金额相同则时间优先。所以同样的钱,早报单有优势。券商支持夜市委托的,可以前一晚就把单挂上去,这个动作不花钱,但可能决定你今年这一手拿不拿得到。
八、年化收益,我重新算了一遍
这里要花点篇幅,因为市面上流传的打新年化收益率,算法经常是错的,而且错得很有规律。
先用一个情景假设把绝对收益算出来。假设发行价4.48元,上市首日上涨150%,收盘11.2元,那么每手100股的浮盈是672元。资金占用时间是T日冻结、T+2日解冻未中签部分,实际占用两个交易日。
接着算单次收益率,公式是浮盈除以占用资金。顶格815万获配三手,浮盈2016元,2016除以815万,等于百分之零点零二四七。620万获配三手,2016除以620万,等于百分之零点零三二五。320万获配一手,672除以320万,等于百分之零点零二一。
然后是年化,公式是单次收益率乘365再除以占用天数。占用两天,就是乘182.5。三个档位分别是百分之四点五、百分之五点九、百分之三点八。
这里必须停下来强调一下。单次收益率是万分之二到万分之三这个量级,年化之后是百分之四到六,不是百分之四十到六十。这个换算里差着一个数量级,之所以容易错,是因为人的直觉会把”两天赚万分之二点五”直接读成”赚百分之二点五”,再把两天的百分之二点五乘上一百八十天,就变成了百分之四百五。正确的做法永远是把分子分母都写清楚,别用心算。
百分之四到六的年化,看起来还行,但这还没扣资金成本。
假设你的闲置资金本来能拿到年化百分之二的收益,那么占用320万两天,机会成本是320万乘百分之二乘二除以365,约350元。中一手浮盈672元,扣掉350元,净剩322元,净年化只有百分之一点八。顶格815万三天手,浮盈2016元,机会成本893元,净剩1123元,净年化百分之二点五。620万三手,浮盈2016元,机会成本679元,净剩1337元,净年化百分之三点九。
三个档位扣完成本之后,只有620万这一档还剩下接近百分之四的年化,另外两档都在百分之二上下,和货币基金差不多。这个结论和很多”打新无风险套利”的说法差距很大,但数学就是这样。
还有一个更直观的角度:盈亏平衡点。320万拿一手,浮盈要覆盖350元的资金成本,需要448乘涨幅大于350,也就是首日涨幅要超过百分之七十八,这一手才真正划算。如果首日只涨百分之三十,每手浮盈134元,扣掉成本其实亏了216元。也就是说,不是”中了就赚”,是”涨过七成八才赚”。
这不代表打新不能做。它代表的是,打新的收益本质上是”用巨额资金的短期占用,去换一个极低概率的小额收益”,单次看几乎没有吸引力,真正的年化取决于一年能参与多少次。如果同样的资金一年能滚动参与十次、每次都能达到这个单次收益率,年化才会堆到百分之三十以上。但现实里,一年能”稳中”的项目没有那么多,而且两次申购之间资金是闲置的,闲置期把年化拉回去一大截。
九、不同资金量,我的看法不一样
资金在500万以上的,这件事值得做,但要挑档位。620万这个位置是三个档位里性价比最高的,因为它用相对少的钱买到了三手,单次收益率百分之零点零三二五,扣完成本还有百分之三点九的年化。反而顶格815万是最不划算的,多投进去的195万,买到的主要是”确定性”而不是”手数”,摊薄了收益率。这一点和直觉相反,很多人以为顶格最保险所以最划算,其实顶格是花最多的钱买最稳的结果,这两件事不一样。
资金在300万到500万之间的,就比较尴尬。320万拿一手,风险调整后的年化只有百分之一点八,而且要占用你三百多万的流动性两天。判断标准很简单:如果这320万本来就在活期或者货币基金里躺着,那可以打,反正闲着;如果这笔钱要从理财里赎回来、或者要临时调度,那不值得,赎回的时间成本和潜在收益损失会吃掉这点浮盈。
资金在300万以下的,基本只能靠碎股池捡漏。不是说完全没机会,但概率不高,而且要占用全部资金。如果你只是想体验一下参与感,那没问题;如果是奔着收益去的,这笔钱有更好的去处。
还有一个操作细节值得说。碎股按申购金额优先、金额相同按时间优先分配,所以同样报320万,早报的和晚报的可能一个中一个不中。券商支持夜市委托的,前一晚就挂单,这个动作没有成本,但可能是这一手拿不拿得到的唯一变量。
十、真正该盯的三个风险
第一个是第四季度的负增长到底是节奏问题还是需求问题。这个问题在明年一季报会给出答案。如果2027年一季度同比重新变得很好看,说明只是交付节奏后移,第四季度的坑会在下一年填回来;如果一季度也很平淡,说明订单结构本身出了问题,那2026年全年的增长就是一次性的。这是持仓或者打新之后最该盯的一个点,比首日涨了多少重要得多。
第二个是客户集中度和现金流质量。中国中铁、中国铁建、中国交建、蜀道集团,这些都是大型基建央企和地方交投,特点是付款慢、议价强、项目节奏跟着基建投资走。这类客户能给你稳定的订单,也能给你长长的应收账款。对这类公司,经营性现金流和应收账款周转天数比净利润增速更能说明问题。这里需要说清楚,本文没有拿到招股书里应收账款和经营性现金流的具体数据,这一块需要你自己去补,而且必须补,因为项目制企业出事,十次有八次出在现金流上。
第三个是桥梁建设的总量还能撑多久。悬索桥不是每年都开工一批。深中通道、张靖皋、狮子洋这一批项目集中在2020年到2025年开工,交付高峰就在2025年到2027年。这一批交付完之后,下一批在哪里?公司的海外项目,莫桑比克、韩国、越南,是一个方向,说明它有能力出海,但海外收入占比是多少、毛利率比国内高还是低、回款周期多长,这些决定了它是一个可持续的增长故事,还是一次性的项目红利。这些数据在招股书里应该有,也值得你花时间去找。
数据说明
本文所有财务数据、发行数据、业绩预告数据,均来自天元重工公开披露的发行公告与业绩预告,数据截止2026年10月19日。
本文为公开信息分析与机制说明,不构成任何投资建议。北交所新股存在破发可能,参与前请自行评估风险承受能力。
