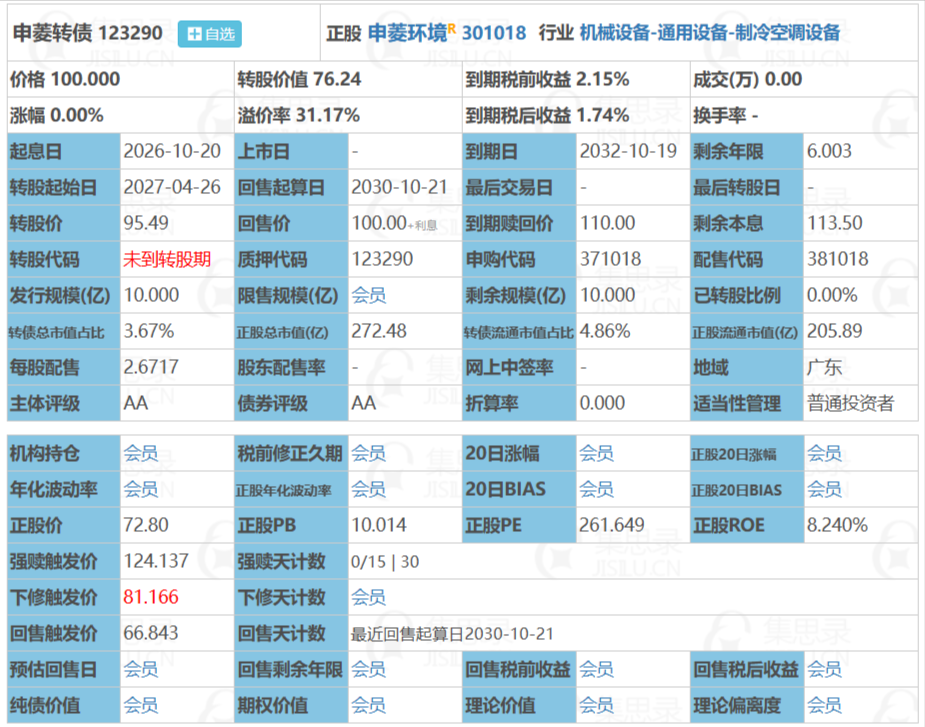
申菱转债来了。正股申菱环境,创业板301018,做数据中心、储能、核电这些场景的特种空调和液冷设备。发行10个亿,1000万张,面值100元,初始转股价95.49元,AA评级,无担保,期限六年。
市场上流传的说法是,中一签能赚350到400块。算法是:一签10张,成本1000块,上市首日走到135到140块卖出,减掉成本就是350到400块。
算术没错,但里面藏着三个假设。我想一个一个拆开。
第一笔账:五十五户中一签
网上申购的中签率大概在0.9%到2.7%之间,折算下来差不多55户出一签。
这个数字很关键。如果你只有一个账户、每次顶格申购,平均要打五十多次才轮到一次中签。
好在申购不用市值,中签了再缴款,不中一分不花,正期望、零成本的机会没理由放弃。
但这不是投资,是一张中奖率很低但不要钱的彩票。所以每次都打、顶格打、中签别乱动就够了。为了350块去研究一家公司的毛利率,时间成本早超过收益。真正该研究的时刻,是中签之后,以及上市当天卖不卖。
第二笔账:一百三十五块的价格,定的是情绪不是债
按转股价值77.66元倒推,正股价大约74块2。换算很简单:100除以95.49,再乘以股价。
转股价值77.66,预期上市价135到140,中间这段差就是溢价率,73.8%到80%。
七成多的溢价率,在成熟市场没法解释。一张只能换成77块6股票权的债,凭什么卖135块?答案有两层。
第一层是题材。液冷、算力、数据中心、储能,这几个词在当下的A股就是溢价的代名词。市场买的不是现金流,是申菱能不能在液冷这波里吃到肉的看涨期权。
第二层更技术性,也更少人提:转股期要到2027年4月26日才开始。上市后半年多不能转股,就没有转股套利盘;没有套利盘,溢价率就没人去压,价格完全由预期决定。
两个条件同时成立,七八成的溢价率在逻辑上是通的。
第三笔账:利润腰斩,是换挡还是变差
2026年中报:营收17.56亿元,同比增长4.39%;归母净利润0.54亿元,同比下降64.07%;毛利率19.65%;资产负债率66.58%。
收入还在长,利润掉了六成四。看到收入增长就说没事,或者看到利润腰斩就说完了,两种读法都不对。
公司给了四条解释:收入确认节奏、海外拓展费用增加、工业板块竞争、毛利率承压。这四条要分开看,前两条是节奏问题,后两条是结构问题。节奏问题会自己好,收入确认晚一个季度,下季度就补回来。结构问题不会自己好,竞争加剧意味着价格战,毛利率承压意味着议价能力在下降。
19.65%的毛利率值得警惕。液冷听起来门槛很高,但毛利率不到两成,说明现阶段卖的还是产能和交付能力,不是技术溢价。做液冷的玩家越来越多,这个数能不能守住,是未来两年最该盯的事。
不过也有另一面。同一份中报里,数据服务板块营收同比增长30.68%,液冷新增订单约18亿元,是去年同期的2.3倍。18亿订单对半年17.56亿的营收,差不多是一整年的量。
这就是换挡:工业板块在承压,数据中心液冷在放量。利润难看不是因为生意变差,是生意正从一门毛利稳定的老生意,换成一门增长快但竞争激烈的新生意。
藏在存货里的答案
这份中报最该看的不是利润,是存货。
存货18.51亿元,其中发出商品11.95亿元,比年初增加约7.92亿元。年初大概4亿出头,半年多增了近两倍,占存货六成以上。
发出商品的意思是,货已发到客户现场,但还没验收、没确认收入。它既不是应收账款,也不是普通库存,卡在中间。
半年从4亿涨到近12亿,只有两种解释。一种是交付量真在爆发,验收只是时间问题:数据中心项目从发货到验收隔着安装、调试、联调,周期本来就长,这11.95亿是下半年的收入蓄水池。另一种是验收卡住了,货压在客户那儿,客户不签字,收入就确认不了,拖久了要计提减值。
我倾向前者,因为订单和发出商品的方向一致:液冷订单18亿,同比2.3倍;发出商品同步涨近两倍。两个数字互相印证,货是真在往外发。
但这仍是假设。验证方法很简单,看三季报两个数:发出商品有没有转成收入,应收账款有没有回款。应收账款24.34亿元,比半年营收还高出近四成,账期长是这行的特性,但长到这个程度,坏账计提要盯紧。
债底九十块,这是最坏情况的锚
六年票面利率是0.10%、0.30%、0.60%、1.00%、1.50%、2.00%,累计利息5.5元,到期赎回价是面值的110%,含最后一年利息。
持有到期,一张债连本带息拿回113.5元,六年赚13.5元,年化约2.1%。收益率很薄。所以这只债的底,不是靠利息撑的,是靠110块的赎回价撑的。
把现金流折回来算纯债价值:按3.5%贴现,92.5元;按4.5%贴现,87.4元。落在87到93之间,具体在哪,取决于市场对AA级、无担保、创业板中小盘转债要多高的风险补偿。
意义在于:价格跌到93以下,就有债性资金接盘。最坏情况大概率不是归零,是回到九十块附近趴着。下有九十块的底,上有情绪给的弹性,这是转债比正股温和的地方。
所以这笔生意怎么做
说三句判断。
第一,打新就打,别犹豫。低成本、正期望,中签再说。中签后拿住,首日别急着集合竞价就卖,也不用死等。
第二,别为了配售去买正股。一签赚350块,但申菱这种波动,正股一天振幅3%到5%,一万元市值一天上下三五百块很正常。为几百块配售收益承担几千块波动,数学上不划算。
第三,上市后怎么办,看溢价率。首日冲到135以上、溢价率超过73%,我倾向落袋,因为这个价格已经把液冷的故事透支完了。开在110到120、溢价率四五十,反而可以放一放,等三季报。
风险提示
本文分析基于公开信息和已披露数据,不构成投资建议。转债价格受情绪影响大,首日存在破发可能。文中纯债价值等推算均为基于假设的估算,实际以公司公告为准。
