10月21日,航亚转债开放申购,规模6亿元,初始转股价23.93元。市场主流预估上市价格在138元到143元之间,对应一签赚380元到430元。这个数字看着挺香,但我建议先别急着顶格按下去,花几分钟把几笔账算明白:打新债赚的是谁的钱,亏会亏在哪,以及为什么我不建议你为了配售专门去买正股。
先把这只债的数据理清楚
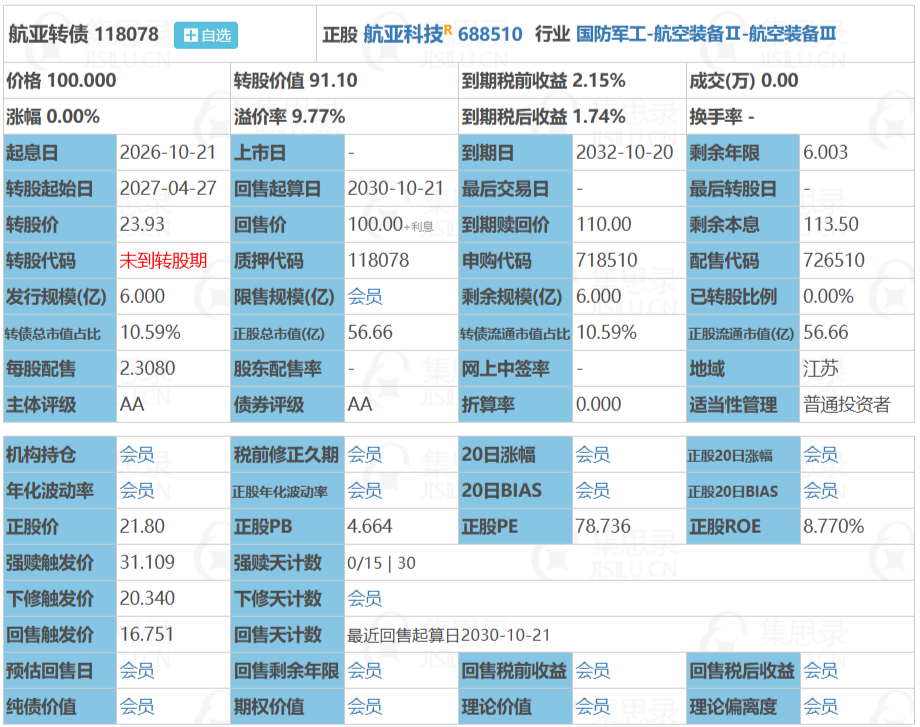
航亚转债代码118078,6亿元规模,600万张,面值100元,存续六年,在上交所上市。票面利率是阶梯式的,从第一年0.10%一路到第六年2.00%,六年利息合计只有5.5元,到期赎回价110元。这个利率在转债里算低的。说白了,发行人没打算靠利息吸引你,它想要的是你最后把债转成股票。
真正值得盯的是几个价格:初始转股价23.93元,2027年4月27日起可以转股;强赎触发价31.11元,是转股价的130%;回售触发价16.75元,是转股价的70%。这三个数字基本框定了它未来六年的行为方式。
很多人忽略的一点是,转债的下限不在100元,而在债底。把六年现金流按4%折现,纯债价值大约90元;折现率放到3.5%,大约92到93元。也就是说,就算正股跌得很惨、转股价值几乎归零,这张债作为一张普通债券,也该值90元上下。你以100元申购,最坏情况的极限亏损约一成,还要用六年时间才兑现。这就是转债最反直觉的地方:赔率天生不对称,下有硬底,上方打开。
当然债底不是铁底,信用风险、利率上行、流动性折价,任何一项都能让它跌破90元,所以还得看发行人还不还得上钱。航亚科技2026年半年报的资产负债率是35.86%,低于行业平均;经营性现金流净额7181万元,同比增长126%。我说它短期没有偿债压力,依据在这里,不是因为它概念好。
一签四百,赚的是谁的钱
138元到143元的预估,本质是市场愿意为一张面值100元的债多付四成的钱。这四成买的是什么?是六年内正股上涨的选择权,是小盘转债的稀缺性,还有军工和航空板块当下的情绪。
这里要说透一层。这部分溢价不是航亚科技创造出来的价值,而是发行定价机制给的制度红利:发行价被锁死在面值100元,二级市场却按期权定价,中间的差价就是打新的收益来源。所以这是打新的钱,不是投资的钱,赚的是价差,不是成长。正确的姿势是中了就卖,而不是中了就拿。
市场给了三档情景。中性预期上市138到143元,一签赚380到430元;乐观情景正股走强、转债情绪好,摸到145元附近,一签450元左右;悲观情景下大盘和军工板块同时走弱,上市130元,一签也有300元上下。注意最后这一档,即便悲观你依然赚,因为成本是100元面值,债底在90元附近,中间这10元就是缓冲垫。
但天花板也很清楚,就是31.11元的强赎价。对发行人来说,转债是便宜的钱,转成股票就不用还了,所以它有极强的动力把股价推过强赎线。一旦触发,公司公告赎回,你要么转股,要么按110元左右被赎回。你在140元买入还想着长期拿着,被赎回那一刻,四成溢价会直接蒸发。很多人亏在转债上不是看错方向,是忘了它还有一个赎回日。
正股增收不增利,对转债重要吗
2026年上半年,航亚科技营收3.74亿元,同比增长1.14%;归母净利润5130万元,同比下降16.19%;扣非净利润5016万元,同比下降6.93%。收入微增、利润下滑,标准的增收不增利。
但把利润表拆开看,问题不在生意本身,主要是汇兑损失和信用减值拖的。扣非降幅6.93%,比归母的16.19%小得多,说明非经常性损益也在往下拽,经营性利润的降幅其实可控。二季度归母净利润环比增长56%,边际已经在改善。再看另外三组数:毛利率37.59%高于行业平均,资产负债率35.86%低于行业平均,经营性现金流7181万元比净利润还高。现金流高于净利润,通常说明利润含金量不错,钱是真收回来了,不是挂在应收账款上。
所以我的判断是,这家公司眼下的毛病在利润表下面几行,不在上面几行。而转债投资人真正该关心的是它六年内还不还得上钱,不是今年利润增不增长。这两件事在转债上是分开的,混着看,容易把一家现金流健康的公司当成基本面崩了的公司。
不过有一点得打个折。汇兑损失不是一次性意外,是结构性特征。它的客户是赛峰、GE航空、罗罗这些国际主流航发厂商,收入是外币、成本是人民币,这个敞口天生就在,人民币走强的周期里会反复出现,不能每次都当偶然项勾销。另一面是客户高度集中,议价权在对方手里,订单节奏也不由自己决定。压气机叶片、整体叶盘、机匣这类件,认证周期长、替换成本高,粘性是真护城河,可这条护城河对双方都成立。科创板、航发、小盘三个标签叠在一起,股价波动不会小,转债上市价格对板块情绪极其敏感。
抢权配售,多数人算漏了一头
这次每股配售2.308元面值。数字不大,但有人会想:买正股、拿配售、白捡一签。咱们算笔账。按23.93元的转股价粗算,买1000股大约要2.4万元市值,能配到2308元面值,也就是2.3签左右;按一签400元算,预期收益约920元,对应2.4万元成本,收益率3.84%。
数字不难看,可成本在另一头,而且多数人算漏了。你要在股权登记日,也就是10月20日收盘时持有正股,第二天除权,正股往往要跌,跌多少不由你决定。只要跌幅超过3.84%,这笔账就是亏的。一只科创板的航发股一天跌四五个点,需要理由吗?所以除非你本来就打算长期持有,否则为了配售专门买正股,是拿两万四的不确定敞口,去换九百来块的期望收益,风险收益完全不对称。
声明
以上内容基于航亚转债发行公告条款与航亚科技2026年半年度报告整理,上市价格区间为公开市场机构预估,不代表实际结果,也不构成投资建议。转债价格同时受正股走势、市场利率和板块情绪影响,存在亏损本金的可能。
数据来源与说明:转债条款取自本次发行公告,公司财务数据取自航亚科技2026年半年度报告;文中纯债价值为按公示现金流与折现假设计算所得,折现率取值不同结果会有差异;上市价格区间为公开市场机构预估的汇总,非本文测算。
