中鼎转03,代码127119。只关心结论的话,中一签大概赚两百七到三百五,保守按两百到三百看更稳。但这两三百块不是这只债算出来的价值,是市场额外愿意付给它的溢价。搞清这个区别,你才知道自己伸手接的是什么。
下面把条款和正股中报拆开,再算一遍打新的真实收益和风险。数据来自公开发行信息和公司2026年半年报,截止2026年10月,凡是我自己估算的地方,都写明假设。
中鼎转03发行概况
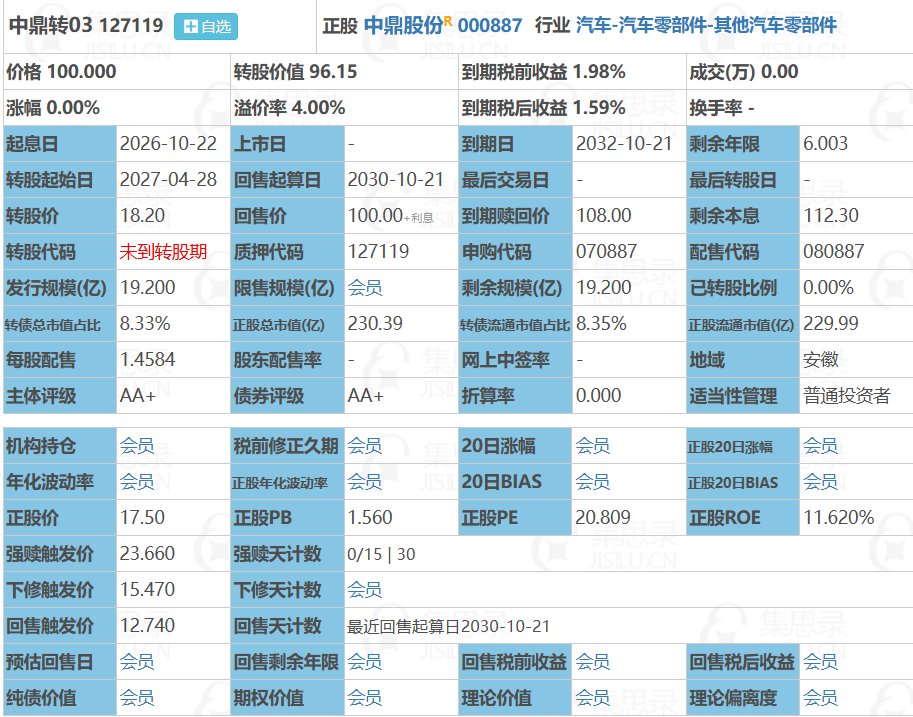
中鼎转03规模19.2亿元,期限6年,主体和债项评级都是AA+,初始转股价18.20元。票面利率前低后高,第一年0.10%,第二年0.30%,第三年0.60%,第四年1.50%,第五年1.80%,第六年2.00%。前三年利息加起来才一个百分点,这不是发行人小气,是它压根没打算让你拿利息,它希望你尽早把债转成股票,19.2亿元就从负债变成股本,不用还了。后面的溢价率、强赎线,逻辑都从这里来。
募资投向三块,智能热管理系统总成、智能机器人关节核心部件,还有补充流动资金。前两个是当下最热的两条产业线,第三个是常规操作。
95元这个数字,是全部估价的锚
可转债定价绕不过一个锚,叫转股价值,算法是面值100元除以转股价,再乘以正股价格。100除以18.20再乘17.30,约等于95.05元。
这说明两件事。一是正股17.30元还在18.20元下面,这张债生下来就带着折价,转股价值天生不到100元。二是市场预估它上市能开在127到135元,对应溢价率33.6%到42.0%。
33%到42%的溢价,放在19.2亿元的规模上偏高。盘子大的债筹码分散,溢价通常收在25%上下,能冲到35%以上,靠的是今年新债上市的整体热度,不是这家公司独有的东西。所以那两三百块里,跟正股有关的只有95元那部分,剩下三十多个点全是情绪给的。情绪在,价格就在,情绪退,溢价先退。
中报的四个数字,别只盯着归母
正股中鼎股份2026年上半年营收100.91亿元,同比增2.48%,归母净利润6.80亿元,同比降16.74%,扣非归母8.06亿元,同比增3.32%,毛利率24.32%,同比提升0.74个百分点。
最容易被误读的是归母下滑。归母比扣非少1.26亿元,这1.26亿元是非经常性损益,来自参股上市公司股价波动带来的公允价值变动损失,加上人民币升值的汇兑损失。主业赚的钱其实比去年多,账面上少掉的,是它手里的股票跌了、汇率变了,跟卖密封件、卖热管理模块没关系。毛利率还在往上走就是佐证,主业真出问题,毛利率通常先垮。
单季的信息量更大。一季度营收43.79亿元、同比降9.78%,上半年整体却转正,倒推二季度营收57.12亿元;归母从3.22亿元升到3.58亿元,扣非从3.61亿元升到4.45亿元。二季度是个明显的拐点。
但有一处我不放心。机构一致预期全年归母17到17.5亿元,上半年只有6.8亿元,下半年要做到10.2亿元以上,是上半年的1.5倍;而营收预期204到216亿元,下半年只比上半年多2%到14%。收入增个位数到十几个点,利润要增五成,缺口靠什么补?要么毛利率继续抬,要么公允价值损失回补,后者是市场波动,不是经营能力。这个预期我会打折看。
三个新故事,订单不等于收入
新业务是最容易被讲出花的部分。人形机器人谐波减速器累计订单约30万颗,首台整机2026年3月下线;数据中心液冷拿到约4300万元订单;AI算力和联通绿算、腾讯云签了战略合作。
但分量要算。4300万元对比全年两百亿出头的营收,占比约百分之零点二。30万颗是累计订单量,不等于今年确认的收入,更不等于毛利水平能跟汽车主业比。战略合作是意向,不是合同金额。
我的判断是,这三条线现在给的是估值弹性,不是当期利润。对股价,它们撑得住想象空间;对转债首日价格,它们贡献的也是情绪溢价,不是转股价值。这个区别很关键,因为情绪溢价不会慢慢消失,它会在某个时点一次性还回去。
打新这笔账,别只算单签盈利
一签10张,成本1000元,赚270到350元,对应27%到35%的收益率,比大部分理财产品一整年都高。但这笔账要乘上中签率才算完整。网上申购中签率通常只有万分之几甚至更低,19.2亿元的盘子虽比小盘债宽松,原股东优先配售还是拿走大头,顶格申购能中一签已经算运气好。把270元乘上这个概率,期望值没有看起来那么诱人。
不是劝你别打。不中签不花钱,中签才缴款,下面还有债底托着。按常见的到期赎回价108到110元、3%折现率粗算,纯债价值大概94到96元,就算正股一路跌,它还值九十多块,当然这个数要用募集说明书的实际赎回价重算。
所以正确的定位是零成本的彩票,不是一笔投资。既然是彩票,就别为它动仓位,也别因为中了一签就觉得自己看对了行情。
什么情况该放弃,什么情况该卖
第一个边界在正股。上市前正股若跌破16.5元,转股价值掉到90元附近,33%以上的溢价立刻难以维持,127元的开盘价不一定守得住。可转债破发不是稀罕事,情绪转冷的时候,一批债首日就跌破面值。
第二个边界是强赎线。常见条款是连续30个交易日里15天收盘价不低于转股价的130%,对这只债是23.66元,正股要从17.30元涨36.8%才摸得到。中期内不强赎,存续期就被拉长,溢价消化更慢,价格更贴着正股走。
首日卖不卖,我自己的规则是看溢价率不看价格。开盘溢价率超过35%直接卖,把情绪兑现掉;只有25%左右,可以留一部分观察正股。这套规则不适合所有人,但能让你在开盘前就有答案,而不是盯着分时图临时决定。
