百龙转债,按11月13日收盘20.50元的正股价计算,百龙转债的转股价值大约是105.6元;再参考近期同评级、同规模转债百分之十五到二十五的首日溢价,一张大概能卖到115到125元,一签10张,赚150到250元。这个数字算不上惊喜,但推导它的这套方法,你可以拿去算后面每一只新债。
一、105.6元是换股的地板价,不是卖出价
转股价值的公式很简单:面值100元除以转股价,再乘以正股价。百龙转债的转股价是19.42元,正股现在20.50元,100除以19.42约等于5.15股,再乘以20.50,就是105.6元。
意思是,如果今天把手里这张债换成股票,你能换到价值105.6元的股票。这里有个前提:换股按面值100元算,不是按你的买入价算。所以转股价值和转债在二级市场卖多少钱,是两回事。
第一次打新债的人容易在这里犯迷糊,看到105.6元就以为上市能卖105.6元。实际上转债的交易价格通常高于转股价值,高出来的那部分就是溢价率,那才是打新真正的收益来源。
二、溢价率是给不对称性付的钱
市场为什么愿意用高于转股价值的价格买一张债?因为转债天生不对称:正股跌,它跌到债底附近就很难再跌,到期要还本付息;正股涨,它跟着涨。下跌有底、上涨没顶,这个结构本身值钱,溢价率就是这份保险的定价。
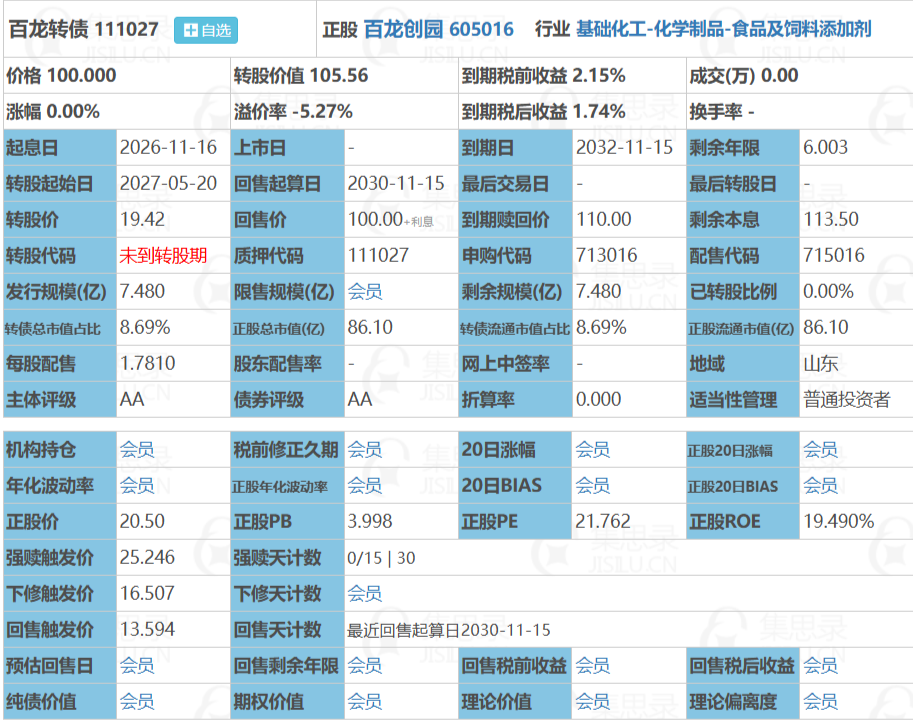
百分之十五到二十五这个区间,我按四个变量来估。
第一个是正股的题材和波动率。百龙创园做功能糖,抗性糊精和阿洛酮糖是这两年反复被讨论的概念,波动率不低,这对溢价率是加分项。热门题材的转债,市场愿意给更高溢价,赌的是正股还有一波。
第二个是规模。7.48亿元的发行规模在转债里属于中等偏大,加上AA评级,主要持有者会是机构配置盘。这类债的特点是稳,但弹性不如一两个亿的小盘债。小盘债能被炒到一百三四,大盘债很难。
第三个是债底。AA级、六年期,票息加到期补偿利率构成的纯债价值,决定了这张债跌到哪里会有资金接。票息结构各家不同,具体数字要以募集说明书为准,我没有逐条核对。但方向明确:债底越高,破发概率越低,溢价率的容错空间越大。
第四个是当时的市场情绪,这是唯一给不出静态数字的变量,也是最重要的。同一个月上市的转债首日开在什么位置,就是最直接的锚。最近新债普遍开在120以上,百龙落在区间上沿的概率就大;如果连续出现破发,下沿都未必守得住。所以别把本文的数字当准数,上市前一天自己去看一眼行情。
三、这家公司的基本盘撑不撑得起溢价
转债短期看情绪,长期还是看正股。百龙创园2005年成立,2021年4月在上交所主板上市,总部在山东德州禹城,主业是功能性食品配料,产品线包括抗性糊精、阿洛酮糖、低聚异麦芽糖、聚葡萄糖,覆盖两百多个规格,下游是乳制品、饮料、烘焙和保健食品。客户名单里有伊利、蒙牛、娃哈哈、农夫山泉、汤臣倍健。2024年以来海外收入占比超过六成。
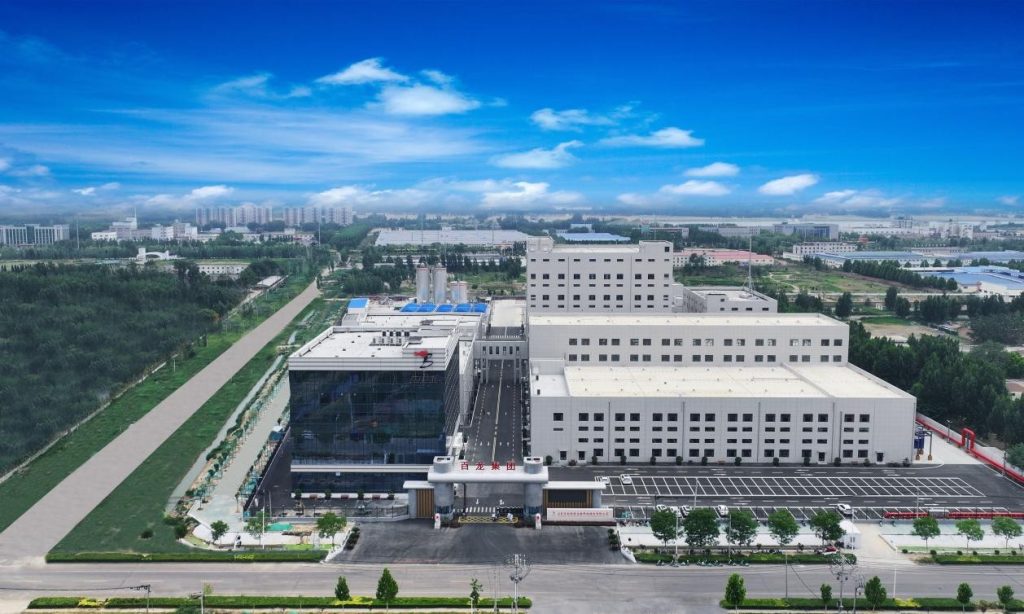
这次募资7.48亿元,泰国工厂5.6亿元,国内扩产1.88亿元。把大部分钱放在海外产能上,这个选择本身就说明了公司的判断。功能糖行业中国的产能优势明显,但出口欧美要面对关税和原产地问题,在泰国设厂是绕开这道墙最直接的办法。
业绩上,2026年前三季度营收11.33亿元,同比增长百分之十六点九五;归母净利润2.93亿元,同比增长百分之十点七。两个数字放在一起看,比单看任何一个都有信息量:收入涨了将近十七个点,利润只涨了不到十一个点,中间差了六个点左右。
这个剪刀差可以有三个解释。一是产品结构,低毛利的淀粉糖占比上升,高毛利的抗性糊精、阿洛酮糖还没到放量时点。二是原料成本,玉米和淀粉的价格波动直接压在毛利上。三是费用,泰国工厂投产前要持续投入,人员、认证、试产都是钱,这些费用进当期损益,收入却要等产能爬坡才体现。
我判断第三种可能性最大,但这只是判断,要等年报里的费用明细和分产品毛利率才能验证。对打新的人来说,这个剪刀差不影响你中一签赚两百还是三百;如果你打算上市后拿着不动,它就是必须盯住的那条线。
四、容易被忽略的一个数字:百分之九的稀释
还有一个数字,多数打新文章不会提。7.48亿元按19.42元的转股价折算,对应大约3851万股;总市值86.1亿元、股价20.50元,反推总股本约4.2亿股。如果转债全部转股,股本会扩张百分之九左右,同样一块净利润摊到每股上要少百分之八到九。
这个过程是渐进的,持有人要正股明显高于19.42元才有转股动力,公司通常也会用强赎条款推动节奏。但对长期股东来说,这是实实在在的成本,评估估值时该算进去。
五、22倍市盈率,贵还是不贵
截至11月13日收盘,股价20.50元,当天涨了百分之二点八六,总市值86.1亿元,动态市盈率约22倍,市净率约4倍。
对一家收入增速百分之十七、利润增速百分之十一的公司,22倍说便宜肯定不便宜。但贵不贵要看两件事。
第一是净资产收益率。用4倍市净率反推,净资产大约21.5亿元;前三季度归母净利润2.93亿元,简单年化约3.9亿元,净资产收益率大概在百分之十八上下。这个口径是粗算,没考虑四季度季节性,也没做期初期末平均,只能看量级。但百分之十八的回报配4倍市净率,逻辑上自洽:你付4倍的钱买到一份年化百分之十八的资产,隐含假设是这百分之十八能维持住。
第二是成长性能不能兑现。阿洛酮糖是最关键的变量,它是天然存在的低热量甜味剂,口感和蔗糖接近,这几年在海外无糖饮料和烘焙里用得越来越多。如果泰国工厂顺利投产、阿洛酮糖订单放量,22倍就是起点;如果产能爬坡延后,或者这个品类陷入价格战,估值回到15到18倍很正常。这句是判断,不是预测。
六、中签之后,什么情况下该卖
打新债的收益来自溢价率,不来自公司成长。你想赌公司未来三年的成长,买正股的效率比买转债高得多。所以中签之后的操作,本质是决定要不要继续持有这份溢价。
我自己的取舍是三条。溢价明显超出对标的时候卖,首日开在百分之二十五以上,说明市场情绪已经把未来一段时间的乐观定价进去了,把不确定的溢价换成确定的现金,是合理的。溢价在合理区间、你又看好正股的时候可以拿,但要接受波动,正股回调百分之十,转债从120跌回108很正常。溢价明显偏低的时候先别急着判断是错杀,要分清是整体市场冷还是这只债本身有问题,整体冷时所有新债都低开,那是机会;只有这只低,通常是有原因的。
七、几个必须说清的风险
第一,破发不是零概率。AA级加上债底保护,破发可能性不高,但过去几年确实出现过新债上市首日跌破100元的案例。任何把打新说成稳赚的说法都不成立。
第二,正股回调会直接压缩收益。转股价值跌到95元,溢价率按百分之二十算,价格也就114元,收益从两百多掉到一百四。申购到上市通常要两到四周,这段时间的正股波动没法对冲。
第三,条款细节我没有逐条核对。票息、补偿利率、强赎条款、下修条款都会影响债底和溢价,必须以募集说明书为准。本文测算只用了转股价、正股价、发行规模和评级这四个公开数据。
第四,中签了要记得缴款。连续十二个月内累计三次中签未足额缴款,会被限制六个月内不得参与网上申购。为几百块丢掉半年的打新资格,不值。
最后说说数据口径。本文行情与财务数据采用公开行情与公司三季报口径,截止2026年11月13日收盘;转股价值、稀释比例、净资产收益率三项是按公开数据自行估算,计算过程已在文中写明。本文不构成投资建议,转债价格受正股、利率、情绪多重因素影响,任何测算都可能与实际有明显偏差。
