有些消息,你看到标题就知道有故事。
9月13日晚,创业板上市公司**雷电微力(301050)**发了一则公告:大股东陈发树,因为“个人资金需求”,拟在接下来三个月内减持不超过741.64万股,占公司总股本的2.9956%。
按当前股价算,这笔减持涉及的金额超过2亿元。
2亿元,对普通人是天文数字。但陈发树不是普通人——2009年福布斯中国富豪榜,福建首富,财富218.5亿。这个名字出现在A股上市公司的股东名单里,本身就是一种背书。
所以问题来了:为什么是他?为什么是现在?为什么是雷电微力?
这篇文章,我们把这件事从头到尾拆开来看。
一、陈发树是谁,为什么他的减持值得关注?
在聊雷电微力之前,有必要先说清楚陈发树这个人。
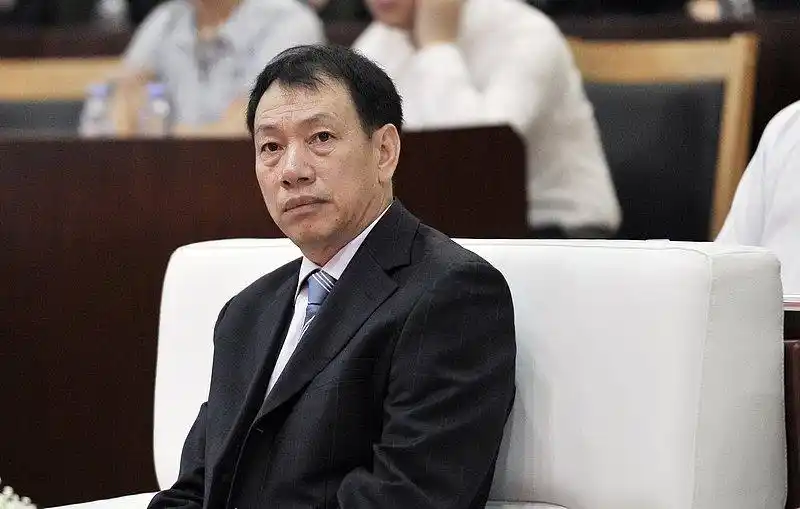
他是福建泉州人,早年做木材生意起家,后来靠紫金矿业一战成名——2000年前后参股紫金矿业,后来紫金矿业上市,那笔投资翻了不知道多少倍。再后来接盘青岛啤酒、投资隆平高科、买入云南白药股权……江湖人称“陈超人”,不是浪得虚名。
他的投资风格,总结起来就四个字:提前埋伏。专挑行业冷门、公司不贵但赛道有想象空间的时候进去,然后等待市场重估。
所以当陈发树出现在某家公司的前十大股东名单里,机构会多看一眼,散户也会跟着琢磨:这个老板是不是又看到了什么?
这次他要对雷电微力减持,不是小动作。741万股,占总股本近3%,按当前股价计算套现超过2亿元——这在减持新规约束下已经是接近上限的量了。这么大一笔,说明他确实需要钱,或者对这只股票的看法,发生了变化。
二、雷电微力是做什么的?
先把这个公司讲清楚,不然减持这件事没有语境。
雷电微力,全称成都雷电微力科技股份有限公司,2007年成立,2021年8月在深交所创业板上市,号称国家级专精特新“小巨人”企业。
它的主业听起来很硬核:毫米波有源相控阵微系统的研发、制造、测试和销售。翻译一下——这家公司是给雷达、通信、卫星导航这些高精尖场景做核心器件的。
具体产品主要是两样:TR组件和阵列天线。频率覆盖X到W波段,也就是8GHz到110GHz这个范围。这个频段的特点是带宽大、分辨率高、抗干扰能力强,特别适合军用雷达和卫星通信。
应用方向分两大块:
一块是军用,这是它的基本盘。精确制导武器的弹载雷达、雷达系统、卫星通信与导航(比如北斗三号星间链路)、电子对抗——都是硬需求,而且客户稳定、订单有壁垒。
另一块是民用拓展,这是故事里最有想象空间的部分。商业航天(低轨卫星互联网载荷)、智能驾驶(车载毫米波雷达)、低空经济、5G/6G通信基站……随便哪个赛道爆发,都是增量。
从技术实力看,它具备从芯片设计、封装到系统集成的全链条自主可控能力,拥有国家授权专利131项,其中发明专利69项。这个底子,在毫米波赛道里确实是国内少数能打的玩家。
三、业绩断崖:半年收入跌了85%,发生了什么?
但说完故事再看现实,这个落差有点大。
2026年上半年,雷电微力营业收入只有6833.24万元,同比下降了85.22%。净利润亏损9148.77万元,由盈转亏,降幅达到178.71%。
看单季度更清晰:二季度单季营收仅约406.68万元,同比骤降98.2%——基本上是几近停摆的状态。
这不是今年才开始的。2025年全年营收7.40亿元,同比下降37.23%,归母净利润1.64亿元,同比下降52.04%。2026年一季度延续下滑,营收6426.57万元,净利润亏损5449.66万元。
也就是说,这家公司从2024年下半年开始,业绩就在持续大幅下坠。
为什么会这样?
公司自己的解释是:2024到2025年行业销售订单较少,新增订单虽然2026年有所回升,但毫米波微系统产品从生产到验收的周期很长,上半年实际完成交付验收的产品极少,导致营收大幅缩水。
这个解释是合理的。军品和航空航天类订单的特点就是这样——研制周期长、验收节点集中,经常是上半年什么都没有,下半年集中交付。但问题在于,这个“周期性”已经持续了相当长时间,市场对它的耐心是有限的。
另一个不可忽视的因素是:上半年公司合计计提了高达1.03亿元的减值损失,其中信用减值损失7741.66万元。这主要是因为科研项目回款不及时、批产订单下发迟滞导致原材料库存周转放缓。这笔减值直接吃掉了当期利润,是亏损数字这么难看的重要原因。
四、股价从60块跌到27块,陈发树还赚着吗?
有一个关键问题很多人会问:陈发树这时候减持,是不是因为被套了?
这个问题得分两个层面看。
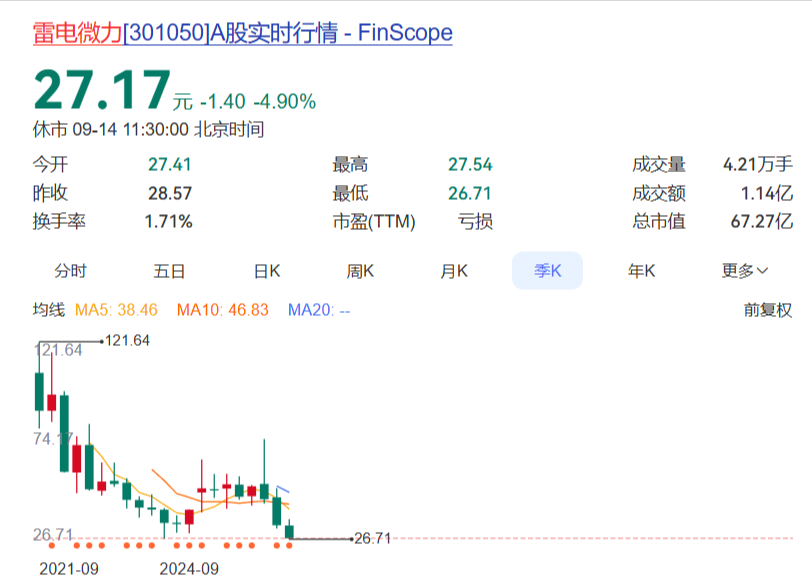
第一,从盈亏角度: 雷电微力2021年8月上市,发行价60.64元/股。现在股价约27元附近,距离发行价已经腰斩。从账面上看,任何在上市后买入的投资者大概率都是亏损的——包括陈发树。
但要注意,陈发树的持仓成本外界并不完全掌握。他具体是什么时候建的仓、建仓价格是多少,公告里没有披露。如果是早期进入,成本大概率远低于发行价,可能仍有盈利;但如果是在高位增持或定增参与,成本就不一定了。
第二,从减持动机看: 陈发树的减持公告写的是“个人资金需求”。这种表述在A股减持公告里是最常见的官方说辞,具体原因外人无法核实。但结合几个背景来看:
- 他是知名富豪,个人资金需求通常不是炒股亏钱,而是资产配置腾挪、实业投资或在其他地方需要现金流;
- 雷电微力目前处于明显的基本面低谷,业绩断崖、股价低迷,这个时间点选择减持,反而说明他对这只股票的短期弹性并不乐观;
- 作为曾经的福建首富,他的减持动作本身就是一个信号——不管真实原因是什么,他选择在业绩最差的时候放手,这对市场情绪的冲击是客观存在的。
五、公司在说什么,和市场实际在定价什么
有趣的是,雷电微力在半年报里有一段自我描述,读起来相当有底气:
“公司基本面稳健,财务杠杆低、偿债能力强,具备充足的财务安全垫,能够保障研发投入、项目交付与长期战略稳定推进。”
这些话从公司嘴里说出来当然没问题。财务数据也确实显示它账上还有足够的弹药,没有资不抵债的风险,新增订单在回升,多个重点领域客户在拓展。
但市场在用脚投票。
股价从高点下来超过55%,动态市盈率是负值(因为亏损),今日下跌4.41%——这说明什么?
说明市场对公司描述的“稳健”并不买账。 至少短期来看,机构资金认为这个底部还没到,或者认为基本面的复苏会比公司预期的更慢。
这里有一个根本性的矛盾:毫米波相控阵这个赛道长期看是向上的,军工需求是刚性的,商业航天的故事也是真实的。但雷电微力眼下的问题是,它能不能撑到那个“向上”的时刻兑现。
一个账上还有安全垫的公司,股价跌成这样,说明市场在给它的“时间成本”定价——市场认为它可能还需要很长时间才能走出来。
六、陈发树走了,谁来接?
还有一个值得关注的问题:这么大一笔减持,谁来接?
按照减持新规,陈发树通过集中竞价减持需要提前公告,通过大宗交易减持则对市场冲击相对小一些。不管哪种方式,接盘方的身份和逻辑值得关注。
如果是被机构接走,那至少说明有专业资金认为当前价位有吸引力。如果主要是散户接盘,那短期抛压会比较大。
无论如何,一个基本面的事实是清晰的:雷电微力的赛道没问题,技术底子也在,但业绩的复苏节奏存在高度不确定性。 在这个节点上,福建前首富选择落袋为安,不管他的真实理由是什么,这个动作本身值得每个持有或关注这只股票的人认真思考。
最后想说的
陈发树减持雷电微力这件事,说大不大——一个股东的个人行为,2个亿的量,对一家70亿市值的公司来说算不上伤筋动骨。
但说小也不小。
当一个以“提前埋伏”著称的老江湖,在公司股价腰斩、业绩断崖的时候选择放手,这本身就是一种态度。不是“唱空”,而是“不陪了”。
当然,投资是一件复杂的事。减持不代表公司不行,也不代表股价一定跌。就像他自己说的那句——“我只是需要钱”。
但你跟着买之前,最好先想清楚一件事:
你看到的“国家级小巨人”的故事,是雷电微力的未来,还是你为它画的未来?
免责声明:本文仅供参考,不构成任何投资建议。投资有风险,入市需谨慎。
