如果你最近关注创业板,大概率绕不开一个名字——万邦医药(301520)。
这公司今年上半年营收同比掉了40%,扣非净利润直接转亏,毛利率从36%跌到18%。放在任何一个正常估值体系里,这种基本面应该对应的是阴跌、缩量、没人理。
但现实是:从4月的44.8元到9月14日的涨停收盘63.6元,年内涨幅超过145%。9月16日盘中最高冲到72.19元,换手率46.79%——差不多一半的流通筹码在一天内换了手。
一个主业近乎”熄火”的CRO公司,凭什么被资金追成这样?今天,把数据和逻辑摊开来讲。
基本面到底有多差?不是”下滑”,是”断崖”
先看三组核心数据,感受一下什么叫断崖式下跌。
2024年
是万邦医药的高光时刻。全年营收3.79亿,归母净利润8553万,毛利率36.37%。那时候仿制药一致性评价业务还在景气周期,公司吃到了行业红利。
2025年
开始变脸。营收2.74亿,同比-27.67%;归母净利润3643万,同比-57.40%;扣非净利润只剩893万,同比-83.99%。毛利率直接掉到25.90%,经营现金流由正转负,-792万。
2026年半年报
数据更刺眼。上半年营收8776万,同比-40.24%;归母净利润13.8万——对,你没看错,13.8万,同比-99.49%;扣非净利润-1343万,正式由盈转亏。毛利率18.40%,还在往下走。
业务拆开看,三大板块全线回落:临床研究收入2.18亿,-28.23%;药学研究收入2181万,-43.39%;其他业务3443万,-6.68%。
说白了,万邦医药的基本面不是”增速放缓”,而是核心业务在快速萎缩。仿制药CRO行业竞争加剧,项目降价、交付延后,曾经的现金牛正在变成消耗品。
那股价为什么还涨?交易的是”反转期权”
这就回到了一个关键问题:基本面这么差,为什么资金还往里冲?
答案是两个字——预期。
市场在赌的是万邦医药6月份的一步棋:3.02亿收购赛德盛75.52%股权,切入创新药临床CRO赛道。
赛德盛是什么来头?2010年成立的专业创新药临床试验外包服务商,业务覆盖I-III期临床运营、医学策略、注册申报、上市后临床研究,累计服务客户超100家,承接近300个临床项目,在消化、呼吸、肿瘤等领域有多个成功获批上市的创新药案例。全资子公司鼎晖思创还做第三方稽查,覆盖中美欧日韩多国监管核查。
更有意思的是业绩对赌:赛德盛承诺2026-2028年累计扣非净利润不低于1.09亿元,分别是3000万、3550万、4350万。
这里有个细节值得注意——赛德盛2025年净亏损268万,2026年一季度还在亏91万。但万邦医药证券部解释过,亏损主要原因是关联方借款导致的坏账处理,如果扣掉这部分影响,赛德盛实际是盈利的。而且截至2026年一季度,赛德盛在手订单约2.6亿,新增订单同比增超50%。
所以市场交易的逻辑就很清晰了:万邦医药的老业务(仿制药CRO)在萎缩,但新业务(创新药临床CRO)有订单、有对赌、有想象空间。股价涨的不是现在的业绩,而是对未来的折现。
再加上9月14日整个CRO板块情绪爆发,中信证券喊出”CRO板块有望量价齐升”,近岸蛋白、万邦医药双双20cm涨停,板块共振直接给了资金做多的理由。
龙虎榜上的真相:机构在卖,游资在炒
但如果你仔细看龙虎榜数据,会发现一个很诚实的事实。
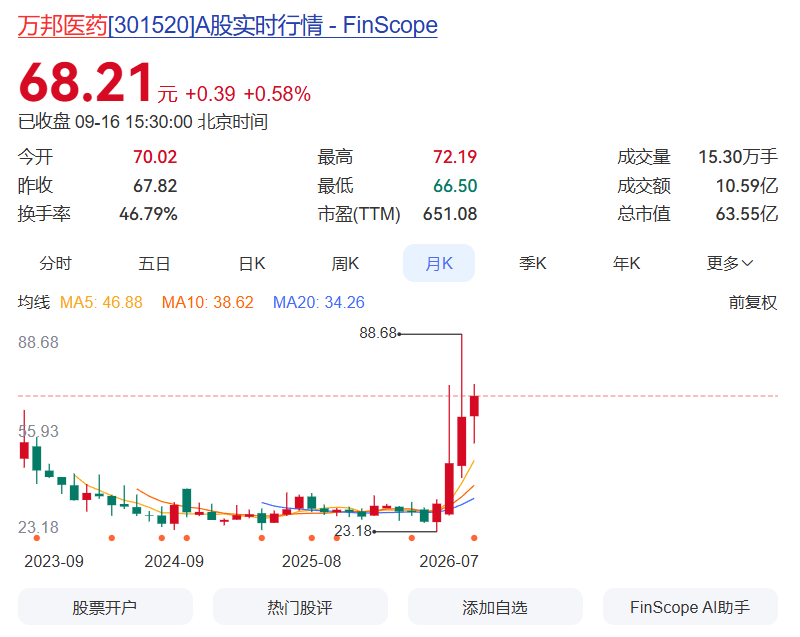
9月15日,万邦医药冲高回落收+6.64%,换手率高达50.53%——全A股换手率第一。但龙虎榜显示,机构席位当天净卖出3049万。散户净流入4673万,游资净流出3845万。
翻译一下:机构在趁高兑现,接盘的是散户。
9月10日那天也是类似剧本。万邦医药跌9.56%,龙虎榜显示两个机构席位合计净买入355.93万,但主力资金整体净流出1946万。近5日主力资金净流出4029万,融资余额5天减少了2577万,降幅14.87%。
今年万邦医药已经49次登上龙虎榜,几乎每隔一两天就要上一次。上榜席位以游资营业部为主——国投证券北京青塔西路、东方财富拉萨东环路、招商证券深圳益田路,这些都是龙虎榜常客,典型的”做T”风格。
还有一点不能忽视:9月28日有224万股首发限售股解禁,占总股本2.40%。量不大,但在高换手行情里,多一份筹码供给就可能成为压垮情绪的最后一根稻草。
矛盾总结:基本面和股价之间,隔着一个”赌”
把所有信息拼在一起,万邦医药当下的画像非常清晰:
基本面:主业萎缩,扣非转亏,毛利率跌至18.4%,短期看不到拐点。
股价:年内涨145%,动态市盈率647倍(基本失效),流通市值仅22亿,换手率长期30%-50%。
驱动逻辑:板块情绪+收购预期,资金在交易”业绩反转的远期期权”。
资金结构:机构逢高减仓,游资来回做T,散户持续接盘。
技术面上,74-78元是8月下旬套牢筹码密集区,构成第一重强压力;上方历史高点86元是更大压力位。短期支撑在63-65元(9月14日涨停启动平台),如果跌破,下一强支撑看52-55元的阶段底部。
只要换手率维持在40%以上,说明多空分歧巨大,行情还能博弈;一旦换手率快速萎缩,就要警惕题材退潮。
后面盯什么?两个方向,三个风险
利好催化剂:赛德盛订单爆发、大额创新药临床项目披露、三季报营收止跌毛利率回升、创新药/mRNA板块持续走强。
风险信号:三季报继续下滑亏损扩大、赛德盛对赌不及预期带来的商誉减值、医药题材情绪退潮导致小票流动性快速收缩。
特别要说一句商誉减值的风险。3.02亿收购、评估增值率约400%,如果赛德盛业绩对赌完不成,商誉减值会直接砸在利润表上,对本来就微利甚至亏损的万邦医药来说,雪上加霜。
万邦医药现在是一只典型的’小市值题材博弈股’。创业板20%涨跌幅,流通盘小,少量资金就能撬动涨停,但筹码也极易松动。短线适合风险承受能力极高的博弈型投资者;中长期,在赛德盛整合落地、营收和毛利率真正修复之前,股价受消息面扰动会非常大。
别用’它涨了所以它好’来倒推逻辑,也别用’它基本面差所以一定会跌’来对抗趋势。先搞清楚你在交易什么——是业绩,还是预期?是趋势,还是情绪?
想清楚这个问题,比看任何技术指标都重要。
本文基于公开信息整理,不构成任何投资建议。股市有风险,投资需谨慎。
