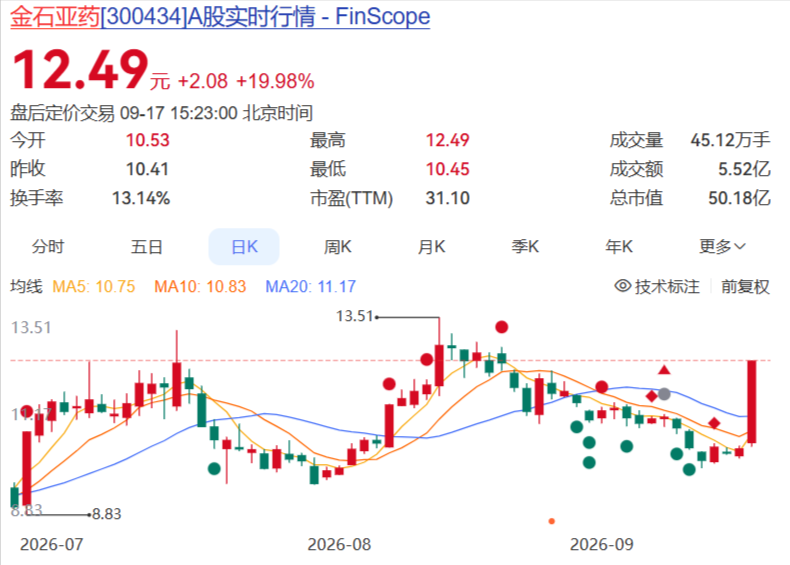
9月17日,金石亚药(300434)开盘三分钟封死涨停板,20cm。消息面上,是创新药板块整体情绪带动。
但如果你只看”消息面”,就会错过一个更有意思的问题——
这家市值50亿的小公司,过去三年收入一直在下滑,可净利润却在悄悄往上走。它的基本盘到底是什么样的逻辑?
下面就来分析分析
一家”不务正业”的药企
金石亚药全称四川金石亚洲医药股份有限公司,2015年以”金石东方”之名登陆创业板,发行价10.57元。最初的生意,是真空镀膜机械设备——听起来和医药八竿子打不着。
2017年是个转折点。公司砸下21亿元收购海南亚洲制药100%股权,正式切入医药健康赛道,随后改名”金石亚药”。这场收购体量不小(21亿对当时的金石东方来说是一笔巨资),但回头看,它救活了整家公司。
现在金石亚药有两块业务:医药健康和新材料与机械制造。机械业务是历史遗留,逐年萎缩;医药是真正的主角,贡献了绝大多数利润。
核心品牌叫”快克”——感冒过的人大概率见过这个包装。这个OTC品牌是国家认定的中国驰名商标,是公司最值钱的资产之一。
快克的底子:不止是感冒药
很多人以为金石亚药只是一家”卖感冒药的公司”,这个认知不完全准确。
OTC产品线——公司的现金牛
- 快克复方氨酚烷胺胶囊(主力产品)
- 小快克小儿氨酚黄那敏颗粒(儿科赛道,品牌延伸)
- 快克露止咳糖浆
- 蒲地蓝消炎片、布洛芬颗粒等
这些产品单价不高,但胜在复购稳定、渠道成熟,属于”不性感但很赚钱”的生意。
处方药板块——近年最重要的增量来源
其中最大的变量是磷酸奥司他韦胶囊(快克清)——就是那个在流感高发期一盒难求的抗病毒药。随着2023年后国内流感疫情波动,这类处方药在医院和药房的放量非常明显,是公司利润结构优化的核心驱动力。
此外还有氨糖软骨素、人参皂苷系列保健食品,算是围绕中老年健康需求做的品类延伸。
生产能力
浙江和海南共5大GMP制药基地,覆盖片剂、胶囊、颗粒、糖浆等多种剂型。这个底子决定了公司不是一家纯粹的贴牌贸易商,而是有自己的生产壁垒。
一张看起来”不太好”的成绩单,背后藏着一个好逻辑
| 年份 | 营业收入 | 归母净利润 | 扣非净利润 |
|---|---|---|---|
| 2023年 | 12.09亿 | 1.26亿 | 1.14亿 |
| 2024年 | 11.02亿 | 0.92亿 | 0.82亿 |
| 2025年 | 10.38亿 | 1.32亿 | 1.10亿 |
| 2026H1 | 4.91亿 | 0.95亿 | 0.86亿 |
看到问题了吗?
营收连续三年小幅下滑
2023到2025年,收入从12.09亿降到10.38亿,三年掉了约14%。
但净利润在2025年强力反弹
营收-5.8%,归母净利润+43.44%。2026年上半年延续这个趋势:收入几乎持平,净利润同比增长45.22%。
这不是财务调节,这是真实的利润质量改善。
背后有三个结构性原因:
- 高毛利处方药占比提升:奥司他韦这类处方药毛利率远高于传统OTC产品。随着处方药在总收入中的比例上升,整体毛利率被系统性抬升。
- 产品结构优化:公司主动收缩低毛利的机械业务,将资源向医药板块集中。这个”做减法”的动作在报表上体现为营收下降,但利润反而增厚。
- 销售费用管控:快克是成熟品牌,渠道费用率相对稳定,不像新药需要大量市场投入。规模效应下,费用率在下降。
还有一个值得注意的数据:经营现金流。2025年经营现金流净额2.08亿,2026年上半年1.07亿,均明显高于对应时期的净利润。这说明医药业务回款质量好,没有”增收不增利”的虚胖问题。
被人忽略的隐形成本:季节性
投资金石亚药,有一个必须想清楚的底层约束——这是一家季节性极强的公司。
流感高发的冬春季节(通常是一季度和四季度),公司收入和利润会明显更高;二三季度则是淡季,报表会”难看”一些。这是产品结构决定的,无法绕开。
这意味着:如果你因为二季度利润下滑就恐慌卖出,大概率会卖在低位。如果你在旺季看到数据大涨就盲目追高,也可能在淡季承受回调压力。
理解这个节奏,是看懂这家公司的时间维度。
接下来的催化剂:几件事值得关注
1. 双氯芬酸钠缓释片进入国家集采
2026年8月,公司双氯芬酸钠缓释片中选第十二批国家集采,采购周期至2029年底。”以价换量”的策略下,中标意味着医院渠道放量的确定性。虽然单价压低,但产能利用率提升可以拉低单位成本,对利润的冲击比直观感受温和。
2. 盐酸阿莫罗芬搽剂增速明显
这个产品2026年上半年销量增速加快,是继奥司他韦之后的又一个增量品种。虽然体量暂时不大,但增速代表方向。
3. 快克进入医保目录调整审查
核心品种复方氨酚烷胺胶囊(快克)通过了2026年国家医保目录调整的初步形式审查。如果最终进入医保,报销范围扩大,院外药房的动销会得到明显拉动。这是一个潜在的量价双击事件。
4. 产能扩张按计划推进
浙江亚峰和浙江亚克的生产基地改造项目正在进行,产能扩张为后续产品放量提供了制造端的支撑。
风险:不能只看好的一面
说了这么多积极因素,也要正视问题。
- 季节性风险:流感小年,奥司他韦销量可能断崖式下滑。这是公司业务结构决定的周期性风险,无法规避,只能在估值中留足安全边际。
- OTC竞争激烈:感冒药是个成熟赛道,同类产品众多。快克虽然有品牌优势,但在平价竞品的挤压下,价格体系和终端覆盖率都面临压力。
- 集采降价压力:化学药品种未来大概率面临集采扩围。一旦主要品种纳入,降价幅度会压制毛利。这是整个仿制药行业的中期风险,金石亚药也不例外。
- 机械业务资产减值风险:这块业务已持续收缩,但仍挂在资产负债表上。如果需求持续低迷,计提减值会对当期利润造成冲击。
结论:一家值得跟踪的小而美
金石亚药不是一个性感的故事。它没有创新药的宏大叙事,没有CXO的产能狂飙,也没有消费品牌的渠道溢价。它只是一家老老实实卖感冒药、做品牌延伸、慢慢优化产品结构的小公司。
但正因为”小而美”,它的边际变化更容易被观察到:处方药占比每提升一个百分点,毛利率就会上一个台阶;新产能每落地一个基地,增长的天花板就抬高一截;医保目录调整的每一个进展,都是可以量化的催化剂。
收入在降,利润在涨,这不是矛盾,这是公司在主动做结构调整。理解了这件事,就理解了金石亚药当前的核心逻辑。
当然,季节性风险、集采压力、OTC竞争都是悬在头上的刀。投资这家公司,需要的不是信仰,而是持续跟踪每一个季度的新药获批、集采中标和医保动态。
9月17日的涨停,是情绪的波动。真正值得关注的,是这家公司能不能把”收入降、利润涨”的好戏再演两三年。
免责声明:本文不构成投资建议。数据来源为公开披露的财报及公司公告,投资者需自行判断并承担决策风险。
