中钨高新:一只让市场又爱又怕的”钨”龙头
一、融资往事:一部中国资本市场的缩影
要理解现在的中钨高新,得先看看它这些年是怎么从资本市场”要钱”的。
1996年IPO的时候
发行价4.85元,这公司就这么懵懵懂懂地走进了股民的视野。那时候A股还是个”幼儿”,各种制度都不完善,中钨高新就这么稀里糊涂地开始了它的资本市场之旅。
2013年到2014年,是个关键节点
公司连续两次增发,间隔才两个月,发行价都是9.02元/股。第一次融资27.47个亿,第二次又拿了8.88个亿。两次加起来将近36个亿,这在当时可不是小数目。看得出来,那时候管理层对公司未来的发展是雄心勃勃的。
但资本市场的节奏不是想快就能快的。此后的6年里,公司没有再进行大的融资动作。直到2020年,才再次启动增发,价格却降到了5.10元/股,比2014年低了将近43%。这背后反映的,是市场的变化——2018年中美贸易摩擦、2020年新冠疫情,宏观环境的剧烈变化直接影响了资本市场的定价。
真正的大动作发生在2025年
公司搞了一次重大资产重组,分两步走:
第一步是发行股份购买资产,以6.92元/股的价格发行将近7个亿股,把柿竹园这家矿山企业100%股权收入囊中,这笔交易的估值是47.95亿元;
第二步是配套融资,以9.50元/股向17家特定投资者发行股票,募资18亿元,参与者包括国调基金、易方达、摩根士丹利这些响当当的机构。
这个变化很有意思:从2013年的9.02元,到2020年的5.10元,再到2025年的9.50元,发行价格走出了一条”先蹲后跳”的曲线。某种程度上,这就是中国资本市场这些年发展的一个缩影——经历低谷、等待时机、重新出发。
二、股价过山车:爱恨就在一瞬间
说到股价,这才是今天要看的重头戏。
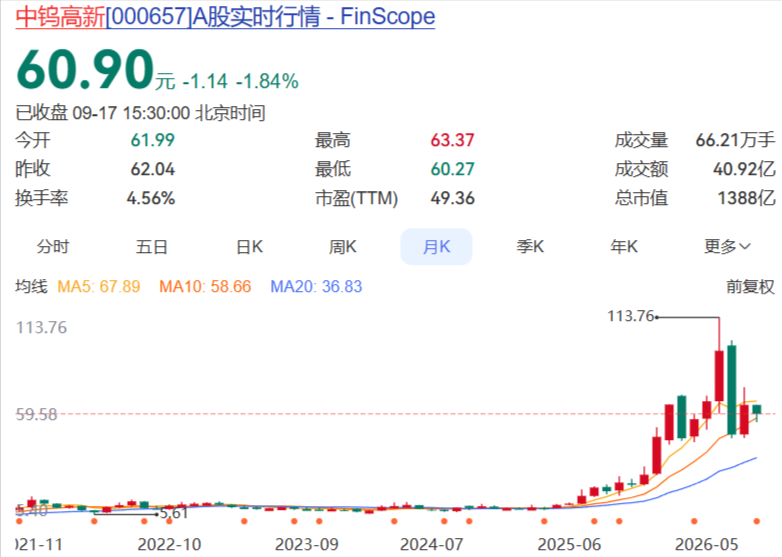
最新数据(2026年9月17日)
收盘价60.90元,当天下跌1.84%,全天在60.27元到63.37元之间晃悠,成交额40.92亿元,换手率4.56%,总市值1387亿元。TTM市盈率48.75倍。
这个估值贵不贵?咱们先不下结论,往后看。
如果把时间拉长一点,这只股票的故事就更精彩了
近一年:属于标准的”超级周期”行情。股价从年初的17.79元(前复权),最高冲到72.80元,最大涨幅超过300%。全年到现在,涨幅依然高达242.33%。这是什么概念?你年初买10万块钱,现在变成34万。这种收益,放在基金圈都是顶级私募的水平。
近三个月:行情就开始变味了。股价从接近100元的高点,一路跌到60元附近,区间最大回撤接近40%。40%的跌幅,对于追高的散户来说,那真是”一夜回到解放前”。市场对周期股的恐惧,在这轮回调中展现得淋漓尽致。
最近几个交易日:多空双方在56到64元这个区间打得不可开交。9月14日收盘59.17元,15日突然大涨5.17%收62.23元,16日又小幅回落,17日继续回调。成交量维持高位,每天二三十亿的成交额,说明市场关注度极高,博弈极其激烈。
更值得关注的是融资余额——30个亿以上。这意味着杠杆资金在里面玩得很嗨。杠杆这东西,好的时候是”印钞机”,坏的时候就是”绞肉机”。融资盘一旦出现踩踏,那画面太美我不敢看。
三、涨跌逻辑:一只股票的AB面
理解了股价的剧烈波动,我们再来看看到底是什么在驱动中钨高新的涨跌。
先说上涨的逻辑,这是一只”含着金钥匙”的股票
第一,钨矿供给端的故事很硬。
钨是一种稀缺资源,中国是全球最大的钨矿生产国和出口国。近年来,国家对钨矿的开采管控越来越严格,非法开采被严厉打击,合规矿山的开采配额也在收紧。供给端的收紧,直接导致钨精矿价格大幅上涨。这就好比茅台酒——产能受限,需求旺盛,价格自然水涨船高。
第二,产业链整合的故事很完整。
2025年完成收购柿竹园之后,中钨高新从原来的中游加工企业,一跃成为国内少有的”钨矿+冶炼+深加工”全产业链龙头。上游有矿,中游能冶炼,下游深加工能力强,这种垂直整合能力,在行业内是相当稀缺的。
第三,AI算力的故事很性感。
你可能不知道,PCB电路板上那些密密麻麻的微孔,需要用PCB微钻来加工。金洲精工作为中钨高新的子公司,是全球领先的PCB微钻生产企业。AI服务器、算力芯片的大规模放量,带动PCB需求爆发,这个不起眼的”钻头”成了业绩增长的新引擎。
第四,业绩数据很亮眼。
2026年上半年,公司归母净利润20.76亿元,同比增长惊人。这种利润爆发的力度,放在整个A股都是头部水平。市场从来不缺少故事,但有业绩支撑的故事,才是真的好故事。
再说下跌的逻辑,这是一只”让人睡不着觉”的股票
第一,强周期属性是悬在头顶的达摩克利斯之剑。
中钨高新的股价和钨精矿现货价格高度绑定。钨价涨,股价跟着涨;钨价跌,股价就得跌。这种”锚定关系”决定了,周期下行的时候,股价的下跌幅度不会手软。
第二,估值压力山大。
48倍的TTM市盈率,对于一只强周期股来说,真的不算便宜。市场给予这么高的估值,前提是钨价能持续维持在高位。一旦钨价掉头向下,市场就会开始担心业绩的可持续性,估值就会面临戴维斯双杀的风险。
第三,筹码已经松动了。
从高点回落将近40%,说明前期获利的资金已经开始撤退。强周期股的持有者,大多是趋势投资者,涨的时候跟进来,跌的时候跑得比谁都快。这种筹码结构,决定了股价的波动性不会小。
四、公司基本面:到底值不值得托付?
说了这么多股价和涨跌逻辑,我们再来看看这家公司的基本面,到底是一块真金,还是一块镀金。
中钨高新是谁?
它是深交所主板上市公司,中国五矿集团旗下的钨产业核心平台。用大白话说,就是”国家队”出身,根正苗红。
它的业务是什么?
从上游到下游,一条完整的钨产业链全覆盖:
| 环节 | 业务内容 |
| 上游 | 钨精矿的采选,手里握着矿,心里不慌 |
| 中游 | 钨冶炼、碳化钨粉末生产,把矿石变成工业原料 |
| 下游 | 硬质合金、切削刀具、PCB微钻、难熔金属制品,把原料变成高附加值产品 |
旗下有几家响当当的子公司:株洲硬质合金、自贡硬质合金、金洲精工。金洲精工的PCB微钻,那可是全球领先的,客户遍布苹果、三星这种顶级电子厂商。
它的业绩怎么样?
我们来看这几年的数据:
| 年份 | 营收(亿元) | 归母净利润(亿元) | 扣非净利润(亿元) |
| 2023年 | 136.75 | 8.00 | 3.34 |
| 2024年 | 147.79 | 9.91 | 1.62 |
| 2025年 | 176.39 | 12.81 | 11.13 |
| 2026年上半年 | 163.85 | 20.76 | 20.53 |
这个业绩曲线,呈现的是典型的”困境反转+周期上行”特征。2024年扣非净利润只有1.62亿,说明主业盈利能力还很弱;2025年直接跳到11.13亿,增幅接近7倍;2026年上半年更是凶猛,全年利润有望再创新高。
但也有一个隐忧:2026年上半年经营活动现金流净额是-12.55亿元,负的。利润是利润,现金流是现金流,这两个指标出现背离的时候,要格外小心。可能是存货增加,可能是应收账款堆积,也可能是产业链话语权在减弱。
五、深度思考:周期股到底该怎么投?
写到最后,我想聊聊一个更宏观的话题:周期股到底应该怎么投?
很多人喜欢周期股,因为涨起来的时候很凶猛,短期内就能获得惊人收益。但他们往往忽略了一点:周期股的下跌,同样是凶猛的。
中钨高新从17块涨到100块,只用了不到一年;但从100块跌到60块,也只用了三个月。这种波动幅度,对于心脏不好的投资者来说,简直是”极限运动”。
投资周期股,有几个原则值得参考:
第一,要在行业最悲观的时候买入,而不是最乐观的时候。2020年增发价格只有5.10元,比2013年低了43%,那时候市场对钨价非常悲观,估值也压得很低。如果那时候买入,拿到现在,收益是惊人的。相反,如果是在钨价已经大涨、股价已经翻倍之后才追进去,现在大概率被套得动弹不得。
第二,要关注供给端的变化,而不是需求端的故事。周期股最大的风险,是供给会回来。钨价涨了,矿山有利润了,违规开采就会抬头;价格持续高企,政策松动,产能就会释放。所以,投资周期股,要盯住供给端的核心变量,而不是听那些天花乱坠的需求侧故事。
第三,要设置明确的止损位。周期股的波动太大,不设止损就是和自己的钱包过不去。一般来说,从高点回撤20%就要警惕,回撤30%就要考虑撤退。中钨高新从高点回落将近40%,已经进入了”危险区”。
第四,要理解”预期差”的概念。市场永远是在预期和现实之间摆动。当现实好于预期,股价就涨;当现实差于预期,股价就跌。2026年上半年业绩很亮眼,但股价却在回调,这说明市场已经在交易”钨价会见顶”的预期了。聪明的投资者,应该在预期形成之前行动,而不是在预期实现之后追涨。
结语
中钨高新是一只典型的”高风险高收益”标的。
它有稀缺的上游资源,有完整的产业链,有AI算力加持的新增长点,业绩也在周期上行中爆发式增长。但同时,它也是一只典型的强周期股,股价和钨价高度绑定,波动剧烈,估值压力大。
对于这样的公司,不同的人会有不同的选择。有人看到了”资源为王”的时代机遇,有人看到了”周期见顶”的危机信号。没有绝对的对错,只有适合不适合。
我的建议是:如果你没有做好承受40%以上回撤的心理准备,最好不要轻易上车;如果你已经持有,现在可能需要重新审视自己的持仓逻辑和风险承受能力。
毕竟,在资本市场里,活得久比赚得快更重要。
风险提示:本文仅供参考,不构成投资建议。投资有风险,入市需谨慎。
