这是一家挺有意思的公司。主营业务是给工厂造铸件,听起来又土又传统,
但偏偏在2026年蹭上了人形机器人的风口,股价从20多块一度冲到90块。
最近又因为8.1亿可转债的消息涨了一波。但故事真的这么简单吗?
先说清楚这家公司到底是干啥的
河北恒工精密,2012年成立,2023年7月在创业板上市,总部在邯郸成安县。老板魏志勇,实际控制人是他和妻子杨雨轩。
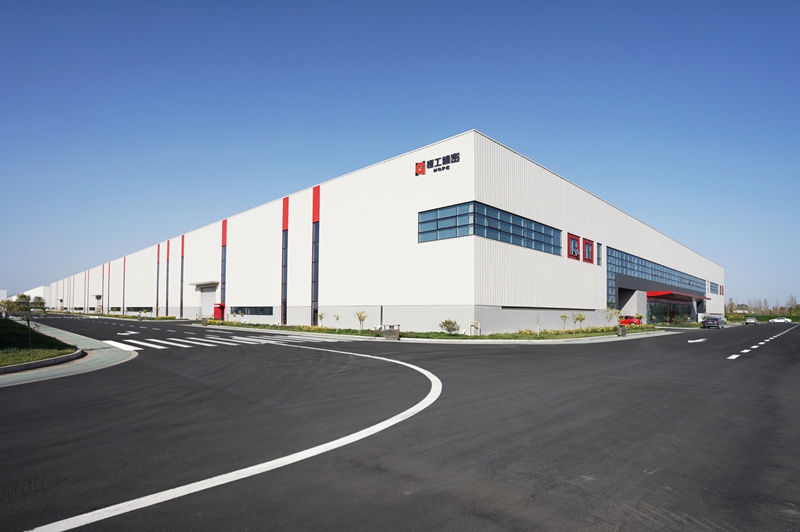
公司起家就做一件事:连续铸铁件。所谓连续铸铁,简单说就是用一种工艺把铁水连续不断地浇铸成特定形状的毛坯件,再做精加工。这个技术听着不性感,但门槛很高——恒工在这个领域做到了国内第一。
具体有多强?水平连续球墨铸铁件,国内市场占有率63%,全球19%,全球第二。客户名单拉出来一串:阿特拉斯·科普柯、英格索兰、博世力士乐、丹佛斯、三一重工、卡特彼勒、西门子、海天集团……全是各自领域的国际龙头。能把这些客户拿下,说明产品品质和交付能力不是吹的。
公司管这叫”一体两翼”:连续铸铁件是主体,空压和液压系统应用是两翼。产品覆盖空压机转子、液压阀块、导向套,终端应用在工程机械、注塑机这些工业场景里。
到这里,这是一家足够稳、足够硬,但想象力有限的传统制造企业。
转折来了:机器人业务突然”冒头”
2025年开始,事情发生了变化。
恒工不只是做铸件毛坯了,开始往机器人核心零部件方向延伸。具体产品包括:
- RV减速器核心部件:针齿壳、行星架。RV减速器是工业机器人和人形机器人的核心传动部件,价值量高,技术壁垒也高。
- 谐波减速器核心部件:刚轮。
- 人形机器人结构件:上下肢用的铸件。
- 机器人整机:全尺寸人形机器人和四足机器狗。
这还不算完。恒工和智元机器人(国内人形机器人赛道头部玩家)合资成立了恒元智启(恒工持股90%),2026年4月在济南落地了具身智能产业基地,目标是三年累计出厂超2万台具身智能机器人。
2026年9月,公司又抛出一个大招:拟发行8.1亿可转债,投向具身智能机器人本体制造、中试基地、研发中心,以及高端零部件扩产。
一家做铸件的企业,就这么站上了人形机器人的风口。
财务数据:老主业稳住,机器人开始”输血”
把数据摊开来看,恒工的转型故事其实有真实的财务支撑。
上市前后的”阵痛期”
| 年份 | 营业收入 | 归母净利润 | 扣非净利润 | 备注 |
|---|---|---|---|---|
| 2022年 | 8.20亿 | 0.86亿 | — | 上市前高光 |
| 2023年 | 9.47亿 | 0.74亿 | — | 下游需求偏弱 |
| 2024年 | 10.33亿 | 0.70亿 | 0.35亿 | 传统行业景气低迷 |
| 2025年 | 11.01亿 | 0.89亿 | 0.72亿 | 拐点年份 ✦ |
| 2026H1 | 7.24亿 | 1.04亿 | 1.00亿 | 同比+57% ✦ |
上市头两年,老主业的日子并不好过。工业铸件是典型的周期行业,跟下游制造业景气度高度绑定。2024年扣非净利润只剩3500万,主业盈利压力明显。
2025年是真正的拐点
- 营收11.01亿,同比+6.61%
- 归母净利润0.89亿,同比+27.92%
- 扣非归母净利润0.72亿,同比暴增105.84%——主业盈利能力明显回暖
- 毛利率23.11%,在铸件行业里属于不错的水平
2026年上半年:数据更猛
- 营收7.24亿,同比+37.37%
- 归母净利润1.04亿,同比+57.03%
- 扣非归母净利润1.00亿,同比+82.35%
- 综合毛利率21.48%
但这里有一个值得高度警惕的信号:经营现金流净额是 -5964万元,是负的。营收在高速增长,但钱没收回来——应收账款大幅增加。利润是账面利润,现金回款偏弱。
这是接下来需要持续观察的核心风险点。
机器人业务现在到底贡献了多少?
2026年上半年,机器人零部件+整机业务收入7938.47万元,占公司总营收的10.97%。
这个数字很有意思——
- 说大,它已经是公司第二大业务板块,毛利率26.79%,高于公司综合毛利率,开始真正”输血”;
- 说小,它只占一成,离挑大梁还差得远。
但市场的逻辑从来不是”现在赚多少”,而是”未来能赚多少”。恒工的机器人业务正处于从0到1的爬坡期,订单的持续性、客户的稳定性、盈利能力的兑现,都还是未知数。公司自己也在风险提示里写了:人形机器人业务存在不确定性。
属于预期先行,业绩验证还需要时间。
股价复盘:一场游资主导的过山车
恒工的股价走势,是理解这家公司现阶段属性的最好注脚。
第一幕:4月底的疯狂
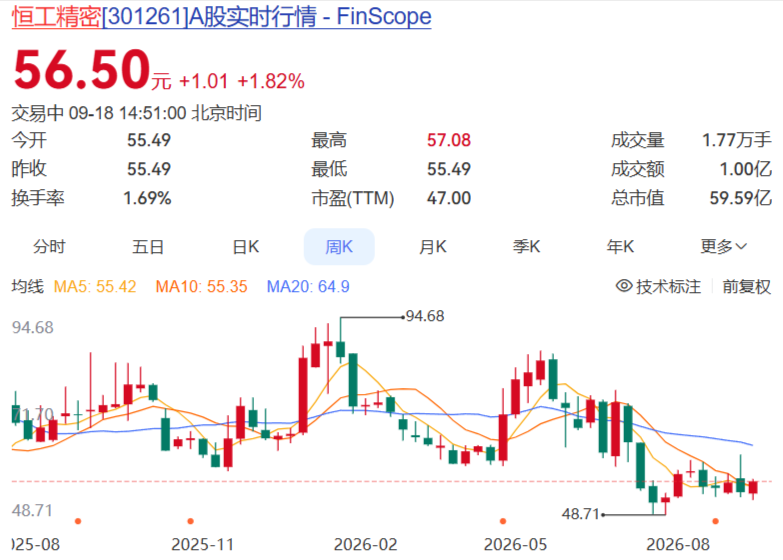
4月28日,受人形机器人业务催化,恒工走出20cm涨停,股价最高摸到接近90元。这是游资主导的题材行情——市场炒的是”和智元机器人合作+RV/谐波减速机铸件+机器人整机”的三重想象空间。
第二幕:从哪里来,回哪里去
从80多元一路震荡下行,到现在56.54元,总市值约59.63亿,TTM市盈率约47倍。这个过程本质上是游资炒作退潮,股价从题材溢价回归基本面定价。
第三幕:9月的”二波”?
9月16日晚间公告8.1亿可转债,消息刺激下9月17日股价上涨,9月18日盘中继续小幅走强。
但这次反弹成色如何?
- 成交量偏低,换手率仅1.48%,没有大资金持续进场
- 属于消息驱动的脉冲行情,不是趋势反转
- 主力资金整体净流出,机构持仓有所下降
- 目前以短线题材资金博弈为主,中长期机构加仓意愿不强
换句话说:市场在等,等机器人业务真正跑出数据。
现在的逻辑:涨的逻辑和压的逻辑同时存在
支持股价继续上行的理由
- 老主业稳住基本盘:空压机、液压阀块等高端装备铸件受益于设备更新政策,上半年数据已经很说明问题——7.24亿营收、1.04亿归母净利润,这不是”讲故事”,是真金白银的业绩。
- 机器人业务从0到1,是估值最重要的看点:收入占比突破10%,毛利率26.79%高于综合毛利率,合资公司恒元智启的具身智能产业基地开始运转,可转债扩产投向机器人产线——这条线是有真实动作的。
- 可转债募资投向机器人产线,释放了管理层押注的信号:能拿出8.1亿投机器人,说明公司层面是认真在干这件事的。
压制股价的最大隐患
- 经营现金流持续为负:2026年半年报经营现金流净额-5964万,是机构最顾虑的一点。扩张期占用大量资金,如果机器人业务不能快速补上现金流的缺口,会很被动。
- 机器人业务仍在早期,业绩兑现存在不确定性:整机业务刚刚起步,恒元智启的2万台目标听起来振奋,但三年能不能实现、客户是谁、单价多少、能不能盈利,答案都还不清晰。
- 估值不低:TTM市盈率47倍,对于一家传统装备制造企业来说偏高。这个估值溢价几乎全部来自机器人业务的预期,一旦机器人放量不及预期,杀估值会很疼。
- 创业板+机器人题材,双重高波动属性:板块情绪好的时候涨得猛,板块退潮时回撤也会很大,对择时能力要求很高。
技术面:中期下降通道,短期反弹不是趋势
| 维度 | 判断 |
|---|---|
| 大周期 | 4月高点之后走出中期下降通道,9月反弹属于下跌途中的消息刺激反弹,尚未形成明确上升趋势 |
| 上方压力区 | 60元附近 |
| 下方支撑区间 | 53-54元 |
| 量能 | 反弹没有放量,说明资金认可度有限,容易冲高回落 |
总结:值得跟踪,但别急着下结论
恒工精密是一个典型案例——一家传统制造企业,靠着在铸件领域积累的技术能力和产能基础,切入了人形机器人这个高景气赛道,并拿到了头部玩家的合作。
从基本面上看,转型的苗头是真实的:机器人业务开始贡献收入,毛利率跑赢老主业,管理层愿意拿出8个亿真金白银去扩产。
但从投资角度,当下的恒工更像是”买预期”而非”买业绩”。经营性现金流为负、机器人业务占比刚过10%、整机业务还在起步阶段——这些都是现实。对于中长期投资者来说,需要看到机器人业务的数据验证;对于短线博弈者来说,板块情绪和消息催化才是核心驱动力。
一句话:方向是对的,路还很长。值得放进观察列表,但不必急着all in。
免责声明:本文仅为信息整理与个人分析,不构成投资建议。机器人业务存在不确定性,请以公司公告和正式研报为准。
