一只停牌股背后的央企整合大棋
9月18日晚上,不少炒股群里都在讨论——华锡有色发的公告,中国五矿要入主了。
这不是简单的股东变更,而是触发了一个硬性条款:全面要约收购。什么意思?就是五矿必须以47.40元/股的价格,向全体股东发出收购要约,最多要掏130.51亿现金。
9月21日,周一,华锡有色复牌。
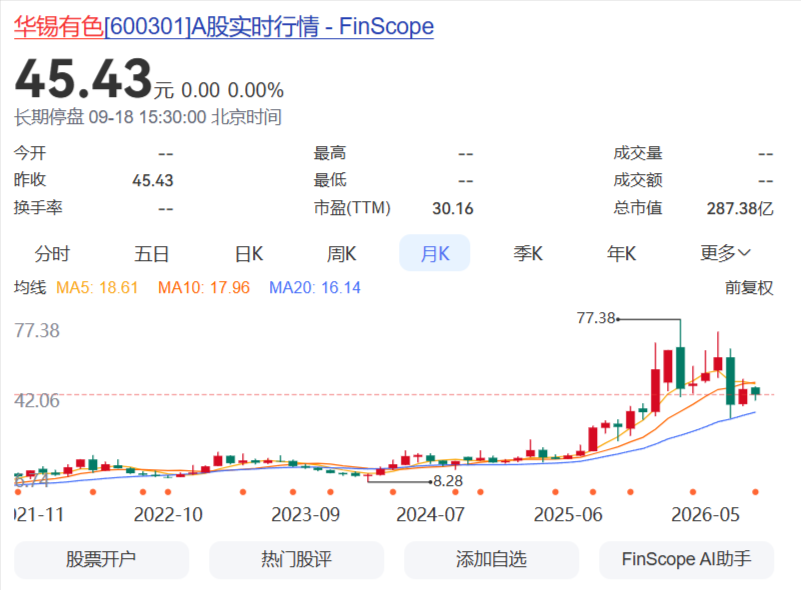
很多人第一反应是:这是利好还是利空?要约价47.40,停牌前收盘价45.43,溢价才4.3%——这到底是诚意金还是试探性的报价?
今天这篇文章,不聊情绪面,咱们把这笔交易的底层逻辑拆清楚。
先搞明白:五矿到底买了什么?
华锡有色这个名字,听起来像个普通的区域性有色企业,但它手里的东西,远比名字值钱。
公司是广西唯一的国有有色金属行业上市公司,前身可以追溯到1952年成立的大厂矿务局。2023年,它通过重大资产重组借壳”南化股份”登陆A股,完成了从化工到有色的身份切换。
切换的不只是名字,更是资产质地。华锡有色手里握着六张王牌:锡、锑、锌、铅、银、铟——这六种矿产的保有储量全部位居广西第一。其中锡、锑、铟三种国家战略性资源,储量位居全球前列。
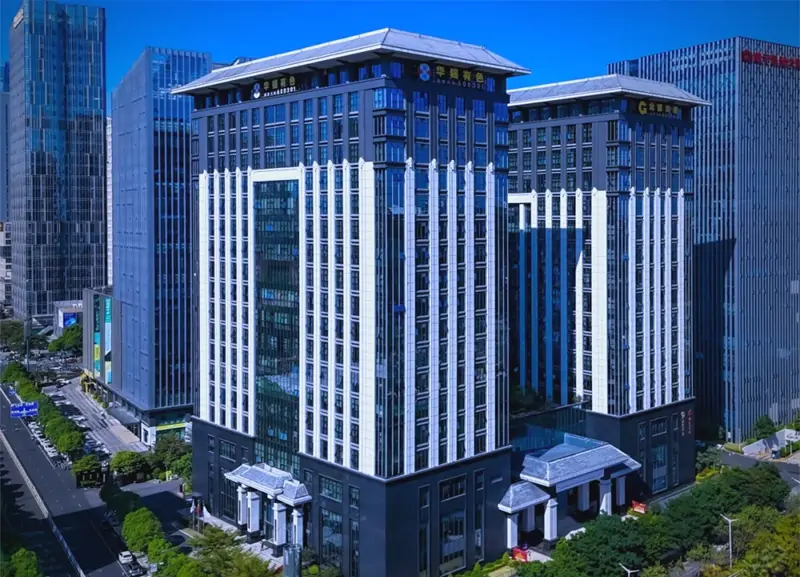
它是亚洲最大的锡多金属矿选矿基地。
这个定位意味着什么?锡是电子焊接的刚需材料,铟是光伏和半导体薄膜的核心原料,锑是阻燃剂和军工合金的重要添加剂。这些都是”卡脖子”战略矿产。在当前全球供应链重构的大背景下,谁掌握了这些矿产,谁就在新一轮产业竞争中拥有话语权。
五矿花130亿,买的不是一家广西的上市公司,买的是中国关键金属的战略储备。
要约收购的账本:4.3%的溢价够不够?
先看核心条款:
| 条款 | 内容 |
| 要约价格 | 47.40元/股(较停牌前溢价约4.3%) |
| 要约数量 | 2.75亿股,占总股本约43.53% |
| 支付方式 | 全部现金 |
| 最高资金总额 | 约130.51亿元 |
| 履约保证 | 农行出具履约保函 |
| 要约期限 | 30个自然日 |
| “就高”调价条款 | 若国资评估折算每股价值高于47.40元,要约价将上调 |
47.40元/股,比停牌前45.43元溢价4.3%。这个数字一出来,市场上有两种声音:
一种说,这溢价太低了,几乎等于”按市价买”,没什么诚意。另一种说,要约收购本来就是程序性义务,不是真心想买走所有流通股,定个合理价格就行。
两种说法都有道理,但都没说到点子上。
关键在于那个”就高”调价条款。公告明确写了:如果广西关键金属集团间接持有的56.47%股份,经国资评估折算的每股价值高于47.40元,要约价将上调至不低于该水平。
这说明什么?47.40元只是”底价”,不是”最终价”。真正决定要约价的是国资评估结果。而以华锡有色的战略资源价值——锡、锑、铟的全球级储量——评估价高于市场价是大概率事件。
换句话说,五矿给了市场一个”不低于47.40″的承诺,但实际成本可能远高于此。这不是试探性报价,这是带保险阀的诚意金。
业绩底座:这只股不是空壳
做资本分析有个基本原则:先看标的物本身值不值钱,再看交易结构合不合理。华锡有色的业绩,是这笔交易最硬的底座。
先看一组数据:
| 指标 | 2025年全年 | 2026年上半年 | 2026年Q2(单季) |
| 营业收入 | 58.03亿元(+25.31%) | 30.39亿元(+9.03%) | 18.82亿元(环比+62.58%) |
| 归母净利润 | 8.01亿元(+21.75%) | 5.34亿元(+39.81%) | 3.52亿元(环比+93.51%) |
| 毛利率 | 36.57% | 42.94% | — |
| ROE | 16.67% | — | — |
| 资产负债率 | — | 29.53% | — |
2025年全年营收58.03亿,同比增长25.31%;归母净利润8.01亿,同比增长21.75%,已经是连续第五年上涨。2026年上半年更猛——净利润5.34亿,同比增长39.81%,毛利率从36.57%拉升到42.94%。
二季度单季的数据尤其亮眼:营收18.82亿,环比增长62.58%;净利润3.52亿,环比增长93.51%。翻倍级别的环比增速,在有色板块里属于第一梯队。
增长的核心驱动力很清晰:锡价。2026年上半年锡价同比上涨50.87%,锡锭毛利率扩张了8.12个百分点,是利润的绝对主力。同时,锑锭量价齐升、铟价同比上涨67.76%也贡献了显著增量。
资产负债率降到29.53%——对一个重资产矿企来说,这个杠杆率意味着极低的财务风险。经营活动现金流14.63亿,远超净利润,说明利润是有真金白银背书的,不是账面数字。
五矿买的是一个:连续五年利润增长、毛利率持续扩张、现金流充裕、杠杆极低、手里握着全球级战略矿产的公司。这种标的在A股市场上,用”稀缺”来形容毫不为过。
央地博弈:为什么是现在?
这笔交易不是突然冒出来的。信号在今年6月就已经释放。
6月25日,广西壮族自治区主席韦韬在南宁会见五矿集团总经理朱可炳,原话是”希望五矿持续加大在广西的投资布局力度,加快推动合作项目落地实施,共同打造国家级关键金属产业平台”。
注意几个关键词:”国家级关键金属产业平台”、”关键技术攻关”、”高端化、智能化、绿色化”。这不是一般的招商引资客套话,而是明确的战略定位。
放到更大的背景里看,这其实是央企整合地方关键矿产资源的又一个典型案例。过去几年,从紫金矿业收购藏格矿业、到中国铝业整合云铝股份,再到如今五矿入主华锡有色,底层逻辑一脉相承:国家层面正在加速将战略矿产资源向央企集中。
为什么?因为在逆全球化的大环境下,关键矿产就是新的”石油”。谁控制了锡、锑、铟的供应链,谁就在半导体、光伏、新能源、军工领域掌握了主动权。
广西有矿,五矿有资金、有技术、有全球渠道。地方出资源,央企出平台,这是一盘典型的”央地融合”棋局。
复牌后的三个关键问题
9月21日复牌,市场会怎么走?这个问题没有标准答案,但有三个关键变量值得盯:
第一,要约价的最终落地。47.40是底价,国资评估结果出来之前,市场会围绕”最终要约价会有多高”进行博弈。如果评估价显著高于47.40,股价会提前反映这个预期。
第二,要约接受率。五矿要约收购2.75亿股,占总股本43.53%。但五矿并不真的想买走所有流通股——它只是因为控股比例触发线被迫发出要约。如果大量股东接受要约,五矿的现金支出会逼近130亿;如果接受率低,五矿花少钱就能完成控制权转移。这个博弈结果直接影响五矿后续的资本运作空间。
第三,产业协同的落地节奏。五矿入主后,华锡有色的业务整合怎么推进?是注入更多矿产资产,还是依托五矿的全球渠道扩大销售?市场对”央企入主”的定价,最终取决于协同效应能不能兑现为业绩增量。
机构怎么看?
截至2026年7月,6家机构对华锡有色2026年归母净利润的预测均值是13.74亿元,同比增长约71.55%。2027年的预测均值在16.08亿到16.60亿元之间。
如果2026年能兑现13.74亿利润,对应当前287亿市值,PE约为21倍。对一个连续五年增长、毛利率持续扩张、手里握着全球级战略矿产的企业来说,这个估值并不贵。
而且这是五矿入主前的估值。入主后的产业协同预期、资产注入预期、央企信用背书,都会重塑估值锚点。
说点实在的
回到最本质的问题:五矿为什么愿意花130亿买华锡有色?
因为在这个时间窗口,关键矿产的战略价值正在被重新定价。锡、锑、铟不是普通商品,它们是半导体、光伏、新能源、军工产业链的底层支撑材料。全球供应链碎片化的大背景下,谁手里有矿,谁就有牌。
华锡有色的价值不只是利润和市盈率,而是它手里的矿产资源在”战略安全”维度上的不可替代性。五矿130亿买的,是一张通往未来十年关键金属产业竞争的入场券。
至于这笔买卖划不划算,三年后再回头看,答案可能比现在更清晰。
但有一点可以确定:在中国关键矿产整合的大棋局里,华锡有色这颗棋子,已经被五矿稳稳落在了棋盘上。
【免责声明】本文基于公开信息进行分析,不构成任何投资建议。股市有风险,投资需谨慎。文中涉及的公司信息、财务数据均来源于公开公告,读者应自行判断并承担投资决策风险。
