A股每天都有人被机构调研,本来不算什么新闻。但9月12日到18日这一周,有家公司被245家机构踏破了门槛——41家券商、50家私募、44家外资。同一周里,没有第二家公司能凑齐这么多人。
它叫安克创新。
做投资、做消费电子的,听到这四个字大概会点头。但普通人多半是一脸问号:安克?谁啊?
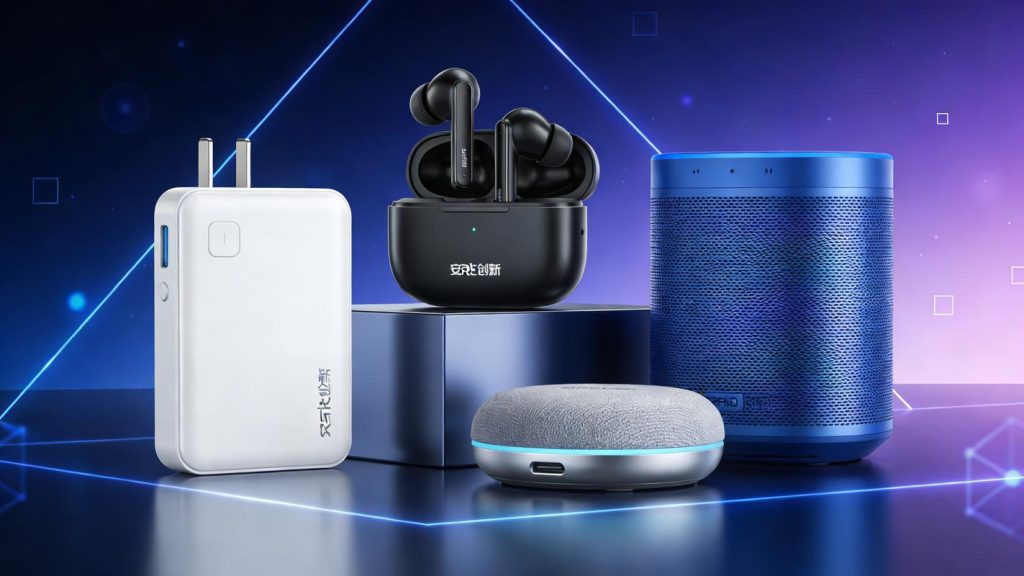
这就是最有意思的地方——你可能没听过它,但你抽屉里那个多口快充头、桌上那个充电宝、耳朵上那副降噪耳机,说不定就是它做的。更反常识的是,这是家地地道道的中国公司,总部在湖南长沙,可它94.7%的收入,是从海外赚回来的。
245家机构扎堆,肯定不是来凑热闹。我把它的半年报、投资者调研记录,还有几份券商研报翻了一遍,结论是:这家公司确实值得看,但你要是只盯着它涨得最漂亮的那一面,很容易被带着跑。
下面我把话说明白。
一、先把它是谁搞清楚
安克创新,2011年12月由阳萌在长沙创立。它跟很多人印象里的”中国制造”不一样:自己没有一家工厂,走的是轻资产模式——只管产品设计、研发和品牌销售,生产全部外包给代工。
它手里有四张牌:
• Anker(安克):充电头、氮化镓快充、充电宝,还有这两年猛冲的SOLIX便携储能和家庭储能。这是它的基本盘。
• eufy(悠飞):扫地机器人、安防摄像头、智能母婴家电。
• Soundcore(声阔):蓝牙耳机和音箱,主打AI音频。
• eufyMake:创意3D打印、UV打印机这类新玩意。
别小看这个组合。按2020到2025年的零售销售额算,Anker在移动充电这个品类里是全球第一,旗下SOLIX在即插即用太阳能储能领域也是全球第一。从2015年到2025年,营收涨了超过23倍,年复合增速超过35%。
一句话总结:在”中国品牌出海”这件事上,安克是少数真的把牌打出来的样本——不是靠给别人代工,而是靠自己的牌子和设计,在别人的主场卖得比本地货还贵。
二、半年报很好看,但我劝你先看成色
先看数字,确实提气。
2026年上半年,安克营收166.05亿元,同比涨29.05%;归母净利润17.02亿元,同比涨45.86%;扣非净利润14.39亿元,同比涨49.65%。利润增速明显快过收入增速,这是经营质量在变好的信号。
到了第二季度,更猛:单季营收89.97亿元,同比涨30.9%;归母净利润12.30亿元,同比涨83.33%;单季毛利率冲到55.05%。
利润翻倍式增长,听着很爽。但真正值得琢磨的问题是:这个增长,是”变强”了,还是”变贵”了?
我倾向于后者更多一些,而且是好事和水分混在一起。
第一,产品结构确实在升级。储能、AI耳机这些高毛利新品占比上来了,规模效应和供应链效率也在改善,这些是实打实的主业变强。
第二,也有一部分是”一次性”的。公司自己在调研里就承认了:上半年收到了以前年度缴纳的IEEPA关税退回,这笔钱直接冲减了当期的营业成本。有券商测算,这块对Q2毛利率的贡献不小,把关税退税等因素还原回去,Q2毛利率大概在47%出头。
关键在于,47%依然比去年同期高——这说明主业本身确实在往上走,只是”83%”这个吓人的数字,得先打个折。公司愿意把这件事主动讲清楚,反而比藏起来更值得信任。
所以第一个结论:安克赚的是真钱,但二季度的高增速被一次性红利放大了,别按83%去外推全年。
三、真正撑起增长想象的,是储能
如果要给安克的增长找一个发动机,答案不是充电宝,是储能。
上半年,充电储能类收入89.30亿元,同比涨31.02%,占了总营收的53.78%。其中最有想象力的,是围绕Anker SOLIX做的阳台光储、户用储能和便携储能。
这条线的逻辑其实很顺:欧洲电价一涨,家庭就想自己发电自己存;露营、房车、应急备用电源的需求也在全球冒头。安克在欧洲、澳洲这些核心市场持续推本地化的阳台储能方案,储能在从”补充业务”变成”核心增长曲线”。
除此之外,还有两条腿:
• 智能创新:收入41.86亿元,同比涨28.77%。UV打印机在Kickstarter上众筹超4700万美元,刷新了平台纪录,母婴小家电也在海外渠道放量。
• 智能影音:收入34.85亿元,同比涨24.53%,毛利率高达54.8%。搭载自研音频芯片的AI耳机,是它想立住”技术品牌”的那张牌。
一条基本盘稳住现金流,两条新曲线找增量——这个结构本身是健康的。
四、但热闹归热闹,我得泼三盆冷水
看多的理由很充分,但只讲好话就是耍流氓。下面这三件事,是我觉得最该盯紧的。
第一盆:存货有点重。
到2026年6月30日,安克存货账面价值67.34亿元,比上年末的49.97亿元多了34.8%,存货占比从24.9%抬到30%。上半年还计提了4.44亿元的存货跌价准备。
公司的解释是”主动备货”。这话可以信,但风险也明摆着——库存备上去了,万一旺季需求不及预期,减值会直接啃掉利润。三季度旺季能不能把这批货顺顺当当卖完,是下半年最该看的观察点。
第二盆:关税红利,明年大概率没了。
二季度利润里,关税退回和公允价值变动收益贡献了不少。这些都是一次性的,明年不会再来一遍。所以”83%增速”更接近”一次性红利叠加行情回暖”,而不是可以长期延续的常态。等红利退潮,看的就是真本事。
第三盆:它其实站在风暴眼上。
安克约94.7%的收入来自境外,其中北美占45.6%,而亚马逊一个平台就占了大概一半的营收。这意味着三件事:关税政策一变,它第一批挨打;汇率一抖,利润就跟着晃;平台规则一改,它就得调整姿态。
更微妙的是渠道。Temu这类”全托管”平台正用极致低价冲击市场,而安克的核心护城河恰恰是”品牌溢价”——也就是比别人贵、但消费者愿意买。低价平台从下面往上顶,关税和地缘风险从上面往下压,它的溢价空间是被两头夹着的。
五、那机构为什么还这么看好?
既然有这么多风险,245家机构图什么?
答案在估值和现金回报上。
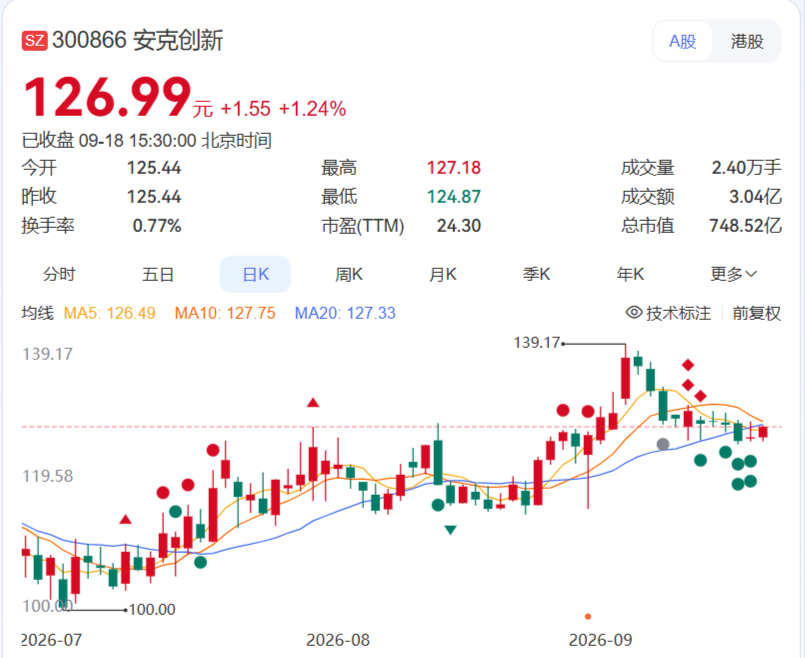
当前安克A股股价约127元,对应2026年预测市盈率大约21到22倍。而消费电子出海的可比公司,普遍在25到30倍。换句话说,安克的估值在同行里是偏低的,PEG小于1,机构一致给出”买入/增持”,平均目标价约153元。多家机构预计它2026年全年归母净利润在34到37亿元之间。
再看股东回报:中期分红每10股派现8元,合计约4.7亿元,占当期归母净利润的27.64%;上市以来累计分红超过43亿元。此外,它7月刚在港交所主板挂牌(代码00668),完成了A+H两地上市,募资和品牌国际化的通道都打开了。
还有一条容易被忽略、但很关键的数据:上半年经营活动现金流净额7.23亿元,由负转正,同比大增163.82%。这说明回款和存货周转在改善——利润不只是账面上的数字。
所以机构的逻辑其实很朴素:一家增速20%以上、现金流在改善、分红越来越舍得、估值还低于同行的全球品牌,在这个价位上,性价比是有的。
六、我的观点:真正的问题不是”涨不涨”
聊到这儿,我想把视角拉高一点。
安克真正的价值,不在于它这个季度多赚了几个亿,而在于它回答了一个更难的问题:在关税、地缘政治、汇率都在变的时代,一个”中国品牌”的溢价,到底能守多久?
它给的答案是三条腿走路:一是把研发砸上去,用产品力撑溢价——上半年研发投入18.69亿元,同比涨56.5%,占营收11.26%,研发人员占比超过56%,手里有三千多项授权专利,还参与了多项国际快充标准。二是把市场铺开,它正在加速布局澳洲、东南亚、拉美这些潜力市场,不再把鸡蛋全放在北美和亚马逊一个篮子里。三是把品类做宽,从充电一路做到储能、家居、影音、打印。
这条路不刺激,甚至有点”笨”——它就是不停地投研发、铺渠道、拓品类,然后等时间给答案。但放在出海这个大命题里,这恰恰是最靠谱的一种活法。
我的判断是:短期看,安克的股价会被关税红利退潮、存货消化速度这些变量牵着走,波动少不了;但长期看,只要它还能让外国人愿意为一个”贵一点的安克”掏钱,它的故事就没讲完。
结尾
245家机构挤进去,问的其实也是同一件事:关税红利退潮之后,你还能不能打?
半年报给出的回答是”还在往好的方向走”。但真正的考试,在明年。
如果你手里正好也有一个安克的充电头——恭喜你,你就是它那不到6%国内用户里的一员。
合规提示:本文基于公开信息与机构研报整理,仅供内容交流与信息参考,不构成任何投资建议。文中数据以公司公告及权威披露为准,市场有风险,决策请独立判断、自行负责。
