一边是净利润半年追平去年全年,一边是应收账款压着4倍利润。这只半导体设备股,没那么简单。
先给你摆一组数字。
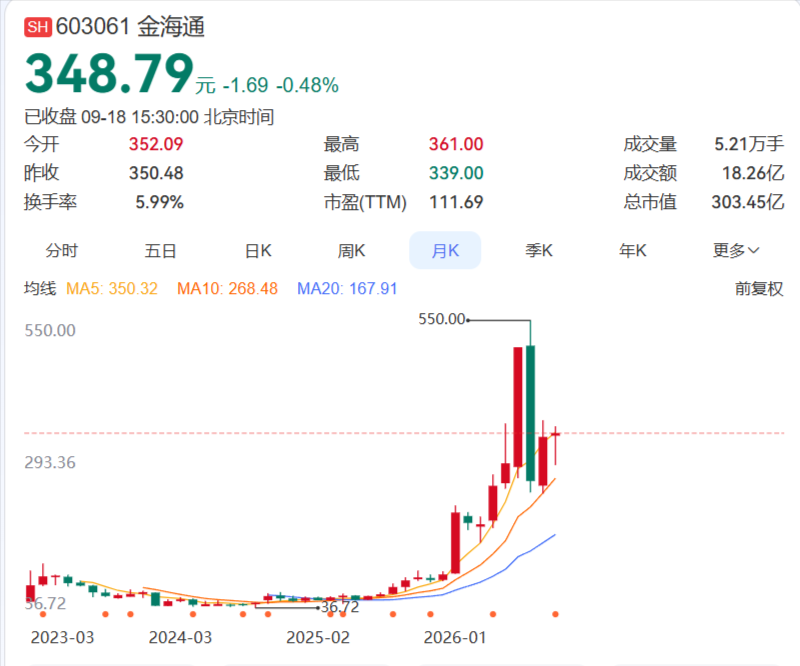
2023年3月3日,一家天津公司在上交所主板上市,发行价58.58元。两年多之后的2026年9月18日,它收在348.79元。
什么概念?如果你打新中签、一路拿到现在,账面差不多是5倍。
比股价更值得玩味的,是机构的态度。2026年8月27日,107家机构扎堆去调研它。要知道,很多几百亿市值的老牌公司,一整年都未必有这种排面。
这家公司叫金海通(603061)。主业听起来很冷门——集成电路测试分选机,行内叫 Test handler。
但你别被”冷门”两个字骗了。它踩中的,恰恰是这两年最滚烫的几条线:AI算力、先进封装、国产替代。
股价这么猛,到底是业绩撑起来的,还是资金吹起来的?今天不吹不黑,把它掰开揉碎,聊个明白。
一、先弄明白:这台”分选机”到底是干嘛的
芯片造出来,不能直接卖。每一颗出厂前都得测一遍——合格的挑出来,不合格的淘汰掉。
这个活儿,靠人干不现实,得靠机器。金海通做的,就是这台机器:测试分选机(Test handler)。
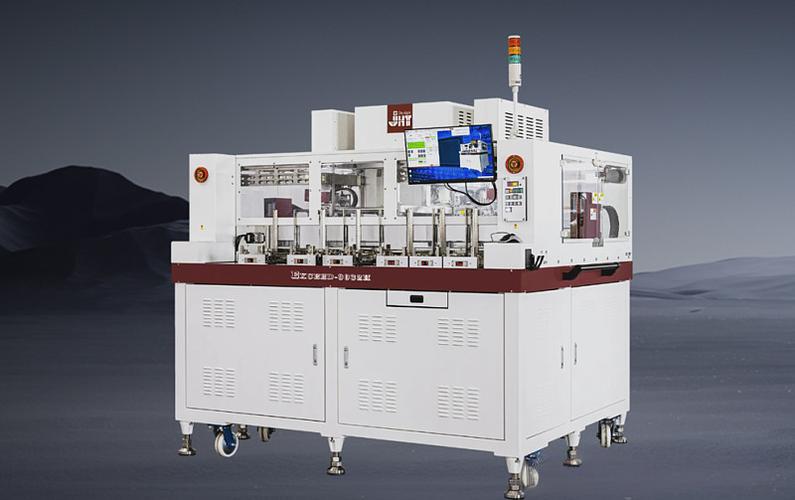
它要干的活很具体:把芯片一颗颗送进测试工位,测完,再按结果分选、分类、收料。速度得快,精度得高,还得皮实——因为下游是7×24小时连轴转的封测厂,机器一趴窝,产线就得停。
那它的水平怎么样?看几个硬指标:
- 吞吐:最快每小时处理2万颗(UPH 最高20000颗)
- 尺寸:能测2×2毫米的小芯片,也能测125×170毫米的大块头
- 环境:能模拟零下55℃到零上200℃的极端温度
最后一条别小看。芯片要上车、要进服务器,都得过”高低温”这道关。能在极端温度下稳定测试,本身就是门槛。
产品线上,它主打EXCEED系列(6000/8000/9000),再加SUMMIT、COLLIE、NEOCEED,都是卖给封测厂和IDM的”生产工具”。它还通过参股华芯智能、猎奇智能、芯诣电子等5家公司,往晶圆级分选、光通信设备、动态老化测试、射频测试这些方向铺路。
一句话:它是芯片出厂前最后一道质检关卡上的”卖铲人”。
二、行业位置:国产第一,但头上是”巨无霸”
先定个位。
测试分选机这个细分里,全球的老大是谁?日本的爱德万(Advantest)、美国的科休(Cohu)这些国际巨头,把高端市场攥在手里攥了很多年。
金海通在哪?2023年,它在中国大陆测试分选机整体市场的份额大约8%,排第三,是本土厂商里的第一名;而在它主攻的”平移式”机型这个更细的口径上,份额能高不少(约47%,这里说个大概,口径不同数字会有差异)。
8%听着不高。但你要看到另一面:中国大陆是全球最大的封测基地,而这块市场过去大部分被进口设备占着。封测厂要上国产设备,金海通就是第一批被叫去”试”的。
这就叫卡位。份额低,恰恰说明天花板还高。
再看客户。它的名单里,是海内外头部的封测厂、测试代工厂、IDM(设计制造一体化)和芯片设计公司。这个圈子不大,合作一旦建立,黏性很强——设备这行,换供应商的成本高得吓人,产线要重新调试、良率要重新爬坡,谁都不愿折腾。
所以金海通的逻辑,不是硬抢单,而是跟着国产替代的节奏,一点点把蛋糕从别人盘子里切过来。
三、业绩:为什么突然就”炸”了
接着看数据。这部分是它的底气所在。
| 关键指标 | 2025年全年 | 2026年上半年 |
| 营业收入 | 6.98亿元 | 6.01亿元 |
| 营收同比 | +71.68% | +95.41% |
| 归母净利润 | 1.77亿元 | 1.71亿元 |
| 归母同比 | +124.93% | +125.21% |
| 扣非净利润 | 1.71亿元 | 1.69亿元 |
| 扣非同比 | +152.52% | +128.35% |
| 综合毛利率 | 52.21% | 53.55% |
| 净利率 | 25.28% | 28.50% |
中间还有个2026年一季度:营收2.84亿元,同比+120.77%;归母净利润8250万元,同比+221.54%;扣非同比+233.17%;经营现金流净额1.02亿元,同比暴增约16倍。
这里有个细节值得停一下:2026年上半年的归母净利润1.71亿,已经快追平2025年全年的1.77亿。 换句话说,它半年干了去年一年的活。
为什么能这么猛?拆开看,是三股力在同时推:
第一,AI算力和高性能计算。服务器、显卡、HBM这些需求爆发,背后是海量芯片。芯片多了,测试量就跟着涨,分选机自然放量。
第二,先进封装。Chiplet、2.5D/3D封装这些技术,把”一颗大芯片”变成”多颗小芯片拼起来”,测试的环节和次数都变多了。测试变多,设备就得多买。
第三,新能源汽车。功率半导体里的IGBT、碳化硅,上车前都要经过严格测试,这块需求也在稳定增长。
一句话:下游越热,卖铲子的人越赚。
四、撑起高估值的,是这三个”逻辑”
业绩是一面,估值是另一面。市场愿意给出88倍的动态市盈率,是因为下面这三个预期。
逻辑一:赛道够宽,国产替代空间够大。
机构预计,全球测试分选机市场2025—2031年的复合增速约11.5%。更关键的是国产替代——高端市场现在还是爱德万、科休的地盘,金海通正往上啃。份额从个位数往上走一步,就是几十上百亿的增量空间。
逻辑二:产品在往高端走。
它的EXCEED-9000系列,2025年上半年收入占比已经提到51.37%;32工位三温测试机、大平台超多工位机型持续放量。产品结构往上走,毛利率才有支撑——这也是它毛利率能稳稳待在53%以上的原因。
逻辑三:全球化开始出成绩。
马来西亚的生产运营中心2025年启用,效果很快落到报表上:2026年一季度,境外营收占比提升到约25%;2025年境外收入同比增长125.62%。对一个本土设备商来说,能出海、能赚外面的钱,是估值里很重的加分项。
机构态度也很明确:广发、国金、中泰、山西等10多家给了”买入”或”增持”,广发给出的目标价是506.10元。
听到这儿,是不是有点心动?先别急,把下面这一节看完。
五、五个风险,一个都不能装看不见
好公司不等于好股票,好股票也不等于现在这个价就能买。金海通最需要警惕的,是这五点。
风险一:估值真的不便宜。
当前动态市盈率约88.64倍。这是什么水平?半导体设备行业比较舒服的中枢,大概在40—60倍。
有人说,它7月高点时TTM市盈率一度到过176倍,现在已经”回落”了。这话没错,但得看跟谁比。88倍,依然是把未来两三年的高增长提前透支进价格里了。一旦某个季度增速不及预期,估值消化起来会很快。
风险二:应收账款,这是最扎眼的一块。
应收账款/利润比率高达412%。
翻译成人话:公司每确认1块钱利润,背后压着4.12块钱没收回来。
这意味着什么?利润是”账面”的,现金还没进兜。如果下游客户回款慢、或者经营出点问题,这些应收账款就可能变成坏账,把利润再吐回去。更麻烦的是,这往往和”高增长”绑在一起——为了抢客户、抢份额,设备商可能放宽账期,收入确认得漂亮,但钱迟迟收不回。这也是它自由现金流可能长期为负的直接原因。
风险三:存货在往上堆。
存货账面价值,从2023年末的3.34亿元,涨到2026年6月末的5.54亿元;占流动资产的比例,从24.49%提到29.44%。存货不完全是坏事——在手的订单可能要靠它交付。但如果增速一直快于营收增速,就得留个心眼。
风险四:股东在减持,而且没人增持。
2026年3月,控股股东崔学峰、龙波,加上员工持股平台等持有的1817.37万股首发限售股解禁,超过三成。紧接着,持股5%以上的股东南通华泓在9月8日至10日减持了5.81万股(减持计划已届满)。
更值得注意的是:实控人和高管,在2024—2026年间没有任何增持或回购的动作。股价创新高的时候,产业资本不进场护盘,这个信号得掂量掂量。
风险五:客户太集中。
2025年,前五大客户收入占比58.28%,直销模式收入占比93.42%。好处是黏性强、订单稳;坏处是,一旦某个大客户砍资本开支、或引入第二供应商,业绩会直接挨刀。鸡蛋放在少数几个篮子里,篮子就得盯紧。
另外还有两个小信号:一是公司拟发行8.50亿元可转债(7月29日已获上交所受理),这是要扩产,也意味着潜在摊薄;二是上市3年,累计融资8.79亿元,累计分红只有5909万元,分红融资比仅0.07——对长线持有者来说,这份”回报”不太够看。
六、那到底值不值得买?分人说
我的看法是:金海通是一家真公司,业绩也是真增长,但它是一个典型的”高成长、高风险”标的。
如果你偏长期投资:
当前估值比7月高点已经回调了约三成,安全边际比之前好一些。可以考虑分批建仓,别一把梭。重点盯三件事:EXCEED-9000系列的订单能不能持续、经营现金流有没有实质改善、AI芯片分选机的业绩兑现进度。参考持有周期,一年半到三年。
如果你是短线交易者:
这个标的波动很大,要防的是半导体行业周期、股东减持、应收账款恶化这三件事。操作上严格设好止损;如果出现放量滞涨、量价背离或高位巨量跌停,别恋战。
如果你是保守型投资者:
坦白说不太建议重仓。它的高波动和财务瑕疵,和”稳”这个字不太搭。真要参与,可以等PEG明显小于1的时候再看,或干脆选估值更舒服的半导体设备标的替代。
写在最后
最后说句实在话。
金海通踩中的赛道是真的,业绩爆发也是真的,107家机构去调研不是无缘无故。但88倍的市盈率、412%的应收账款、高位减持的股东,这些同样是真的。
它像一辆开得很快的车:方向对,油门足,但你得系好安全带。
买不买,取决于你是想坐稳到终点,还是只想上去溜一圈——以及,你能不能承受它急刹车的那一下。
风险提示: 投资有风险,入市需谨慎。本文所有内容,是把公开信息整理、拆解后呈现给你,不构成任何投资建议;文中所涉数据均来自公开披露信息,可能存在变动。任何投资决策,请自行判断,并为之负责。
