朗玛信息(300288)——一份创业板老股的“青黄不接”实录
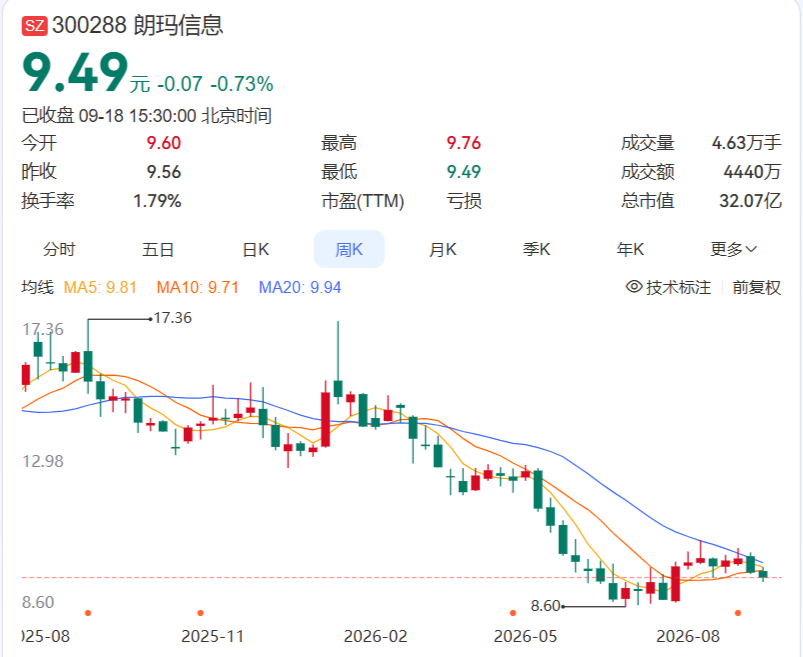
9月18日收盘,朗玛信息跌了0.73%,收在9.49元。市值32亿,动态市盈率是负的——因为它又亏了。可偏偏,这家公司手里攥着一个“国内首个通过备案的医疗大模型”。今天我们就把这层光环掀开,看看底下到底是一本什么样的账。
【关键数据一览(截至2026/9/18收盘,数据来自公开披露)】
| 指标 | 数值 | 我的解读 |
| 9/18收盘价 | 9.49元(-0.73%) | 今年以来已累计跌约26% |
| 总市值 / 流通市值 | 32.07亿 / 24.47亿 | 典型小盘股,波动天然偏大 |
| 动态市盈率 | -321.42倍(亏损) | 亏损状态,PE失效,得看PB |
| 市净率 | 2.98倍 | 转型预期已被部分定价 |
| 资产负债率 | 16.64% | 财务底盘稳健,短期不缺钱 |
| 账面货币资金 | 超2.8亿元 | 安全垫,给转型留出时间 |
| 2026H1营收 | 1.24亿(同比-18.20%) | 传统业务在持续失血 |
| 2026H1归母净利 | 亏损498.88万 | 同比由盈转亏 |
| 研发费用(H1) | 835.9万(同比-37.18%) | ⚠ 转型期反降,最警惕的信号 |
| 销售费用(H1) | 1369万(同比+364.81%) | 商业化未到,先猛烧钱 |
| 实控人累计减持 / 分红 | 套现超3.6亿 / 分红1.15亿 | 信任折扣,落差明显 |
一、先别急着否定:它的“牌”,确实比多数概念股干净
说句公道话,朗玛信息不是那种“蹭个AI热点就开讲”的空壳。它真有东西。
它自研的“39AI全科医生”,是国内首个通过国家网信办等七部委备案的医疗健康生成式大模型,3000亿参数、4TB医疗数据集,这套资质不是谁都能拿的。落地也确实动了真格:在贵阳接进29家公立医院、186家社区卫生服务中心,累计使用量破了68万次,连广西医科大学第一附属医院都用它做复杂病例的多学科会诊辅助。
更关键的是合规壁垒。它是国内少数同时握着“实体医院资质+互联网医院牌照+医疗垂直大模型+算法备案”四张牌的企业,监管越收越紧,这套组合反而越值钱。
财务底盘也不算虚。截至二季度末,资产负债率只有16.64%,账面货币资金超2.8亿,速动比率1.79,短期根本不缺钱。而且Q2单季亏损82万,比一季度的417万环比收窄了八成多——趋势是往好的方向走的。
看到这儿,你可能觉得:这不挺好?别急,问题恰恰出在这些“亮点”的反面。
二、把亮点反过来读,三处尴尬就显形了
第一处尴尬,“首个”不等于“赢家”。 医疗AI的护城河,从来不在参数堆得多高,而在三件事:临床敢不敢信、医保愿不愿意付、医院肯不肯买。朗玛的“首个备案”买的是时间窗口,不是永久城墙。更得泼盆冷水的是——那68万次“使用量”,是试用、是demo、是行政推动下的触达,不是收入。把使用量当成商业化信号,是AI医疗叙事里最容易被忽悠的一个坑。截至目前,39AI医生还没给公司带来直接收入,这才是真正的现实。
第二处尴尬,市场还没起来,销售费用先炸了。 2026年上半年,销售费用1369万,同比暴增364.81%,理由写得很直白:给39AI医生做市场推广。产品还在“试用”阶段,钱已经在猛铺渠道了。一旦商业化慢于预期,这笔销售费用就不再是投资,而是纯粹的当期利润吞噬。先铺摊子再等产品成熟,这是一步赌,赌对了是前瞻,赌错了就是烧钱。
第三处尴尬,也是最让我警惕的一处:转型最吃劲的时候,研发反而砍了。 上半年研发费用835.9万,同比下降37.18%,公司给的解释是“优化研发人员结构”。我理解控成本的苦衷,但逻辑上实在拧巴——一家要靠AI翻盘的公司,研发费用在往下走,等于一边喊着要换引擎,一边把机油给倒了。短期利润好看了,长期产品力怎么办?这是我最不放心的一个信号。
三、传统业务的下滑,是“被替代”,不是“暂时不好”
很多人看朗玛,只盯着AI,却忽略了一个更根本的问题:它原来那台引擎,正在熄火。
核心资产39健康网,曾经是国内数一数二的健康资讯门户。但今天,用户想问“我这个症状怎么回事”,第一反应早就是刷抖音、看小红书上的医生博主,而不是打开一个门户站。短视频把“健康咨询”的入口抢走了,门户+广告的旧模式,正被内容+达人的新形态替代。这不是行业不行,是朗玛的旧地盘被切走了。
数据很诚实:营收从2023年的4.60亿,一路滑到2025年的2.98亿,三年掉了35%;2026年上半年再降18.20%。更讽刺的是2024年——为商誉计提减值5.66亿(收购39健康网运营方启生信息埋的雷),当年巨亏5.12亿。换句话说,公司为“买流量入口”这笔旧账,到现在还在还款。
四、实控人减持:一个绕不开的信任折扣
这块我必须单独拎出来说,因为它最影响我的判断。
自2015年首发限售股解禁以来,实控人王伟及其一致行动人朗玛投资,累计减持约2028万股,套现超3.6亿元。而公司上市14年,累计分红才1.15亿元。一边是老板拿走3.6亿,一边是全体股东分到1.15亿——这落差本身就说明了很多问题。
有人会说,创始人减持很正常,人家也要做财富规划、也要流动性,不能上纲上线。这话我同意一半。单看一次减持,确实不必过度解读。但“长期、持续、系统性”地卖,又恰好发生在公司最需要“all in AI”的节骨眼上,性质就变了——当家人自己都在边打边撤,你凭什么比他更有信心?
而就在9月18日当晚,新一轮减持计划又披露了:拟减持不超过156万股,占总股本0.46%,时间窗口正好卡在三季报之前。你说巧不巧。
五、把零散的数字串成一条线,答案就清楚了
我现在把几个事实连起来给你看:
旧引擎(39健康网等)在结构性失血;新引擎(39AI)还没点火,且研发费用在降、销售费用在涨;账面还有2.8亿现金和正向经营现金流(上半年+2128万,但同比已经掉了55%)兜底。
结论很清楚:这是一笔“青黄不接”的账。中间那段空档,全靠现金在填。现金给了时间,但时间不是免费的——每拖一个季度,传统业务还在流血,销售费用还在烧,而AI的付费订单还没影。
这恰恰是价值投资者最该警惕的形态:内在价值没有坚实的业绩托底,全靠“未来会好”的预期撑着。
六、我的结论,和一份观察清单
说到底,朗玛信息不是“不能看”,而是“现在不该当主力看”。
给价值投资者的话: 谨慎回避。ROIC十年中位数才4.05%,盈利在恶化,传统在萎缩,AI路径不明,当前的内在价值缺乏业绩支撑。
给愿意赌成长的人: 可以小仓位放进观察仓,但必须设死止损线,并且死死盯住四个信号——
① 销售费用率,能不能在营收下滑的同时收敛下来;
② AI医疗,能不能拿下第一个有规模的商业订单或政府采购;
③ 经营性现金流,能不能在亏损状态下持续保持正向;
④ Q2亏损收窄的趋势,能不能延续到三季报。
最关键的时间窗,是2026年的三季报和年报。如果到时候AI仍没贡献实质性收入,或者传统业务继续恶化,我的建议就两个字:离场。
延伸一下
朗玛走的是“实体医院+平台+AI”的重资产一体化路线,这和卫宁健康、创业慧康这类纯医疗信息化公司不是一回事。前者握着线下诊疗资质和真实医疗场景数据,是差异化;但也更重、变现更慢。后者轻、标准化强,却容易同质化。下一篇,如果有兴趣,我们可以把朗玛和这两家拉到一起,做个估值对比——看看市场到底给“AI医疗”这几个字,付了多少溢价。
写在最后
投资里最贵的三个字,叫“等一等”。但对朗玛信息来说,等的不是风口,而是它亲手把“故事”换成“账单”的那一天。
你会给一家“旧业务失速、新业务还没赚钱”的公司,多少耐心?
(本文基于公开资料独立分析,仅作交流,不构成任何投资建议。股市有风险,投资需谨慎。)
