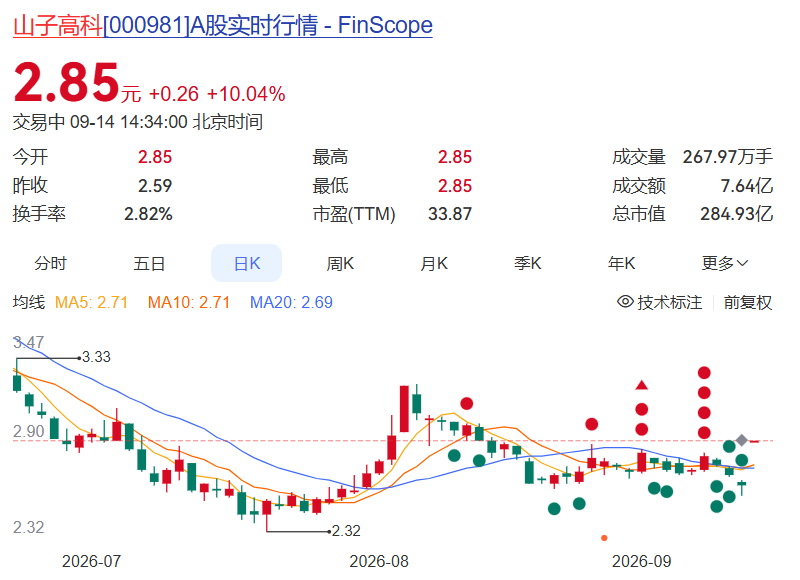
9月14号一早,山子高科(000981)直接”一字”封死涨停。封单超过190万手,成交额破了7个亿。
表面上看,这是个挺提气的救赎故事:它背后的叶骥体系,要掏30亿去接盘哪吒汽车。一个曾经的销量冠军,终于有人来兜底了。
但我把刚披露的2026年中报翻完,越看越觉得不对劲。同一家公司,上半年扣非净利润是-3.49亿。
这就是今天想说清楚的事。汽车板块今天涨得锣鼓喧天,但涨的从来不是”车造得好不好”,是另一种东西。我管它叫——”借尸还魂”式重估。
一、30亿白骑士,到底是谁家的台子
先把这笔30亿的局拆开看。
出资方叫”浙江太乙圣莲企业管理合伙企业”,名字挺玄乎,今年4月才注册成立,满打满算才五个月。它的两个合伙人,一家是浙江山子控股,实控人是山子高科董事长叶骥;另一家是浙江山子玉虚科技,实控人是山子高科董办负责人虞舒心。
翻译一下:太乙圣莲不是什么从天而降的外部白衣骑士,就是山子高科管理层自己搭的一个新平台。它要拿30亿,换合众新能源(哪吒母公司)约70.62%的股权。
这里有个细节必须拎出来:真掏钱的是”太乙圣莲”这个刚成立的合伙体,不是山子高科上市公司本身。市场今天把山子高科封涨停,炒的是”叶骥体系=山子系”这个关联预期,而不是一笔已经躺在上市公司报表里的交易。
预期和现实,中间差着一截。这一点,看热闹的时候别糊里糊涂就过去了。
二、哪吒这两年,是怎么从销冠滑到重整的
哪吒这个标的,也不用我多介绍。2022年它登顶过国内新势力年度销量冠军,那会儿风头一度压过”蔚小理”。
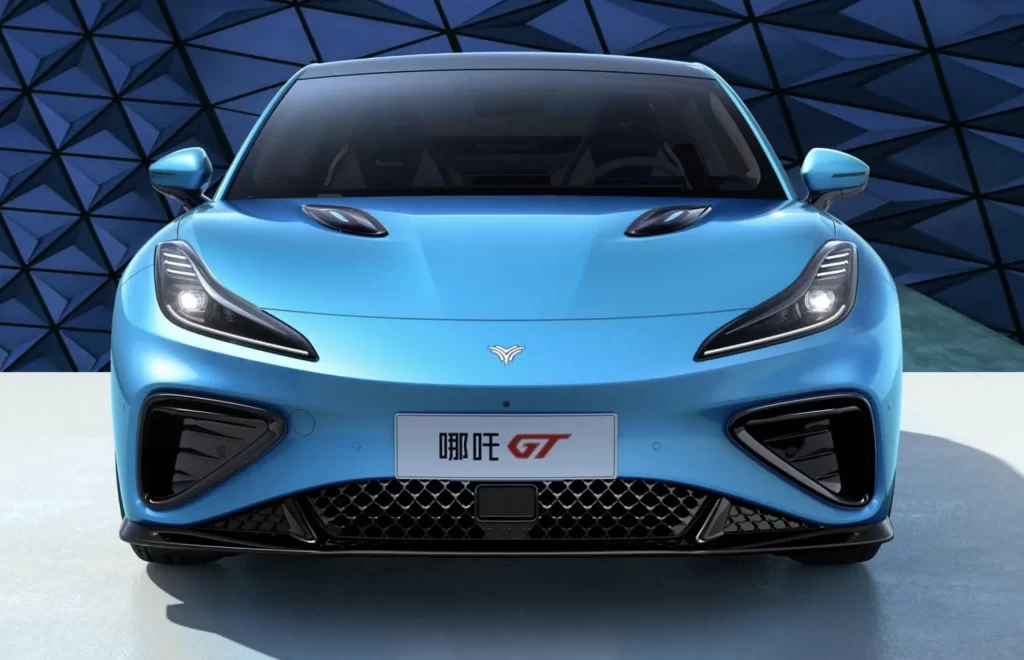
下坡路来得比谁都快。2024年10月起,裁员、降薪、拖欠合同款的消息一个接一个;同年12月6日,张勇卸任CEO;到2025年6月,嘉兴中院正式裁定受理合众新能源破产重整。从销冠到重整,前后也就两年多。
一家新势力的崩盘,逻辑其实不复杂:车卖不动,现金流先断;现金流一断,供应商开始挤兑;挤兑一起来,品牌信用跟着塌方。一旦滚进这个循环,光靠降价救不回来,必须有人把债务和资产一起接走、重新洗牌。太乙圣莲现在做的,正是这个”接走重洗”的动作。
三、山子高科自己,也不是什么”白衣”
再说回山子高科自己。它更不是根正苗红的整车厂。
前身是甘肃兰光科技,2000年上市;2011年宁波银亿集团借壳进来;后来银亿系爆雷、走破产重整,几经改名,到2023年1月才叫”山子高科技”,2024年3月简称才变成”山子高科”。换句话说,山子高科本身就是从一场破产重整里爬出来的幸存者。
现在它主打三块业务:高端汽车零部件(比利时邦奇做混动/纯电动力总成、美国ARC做安全气囊气体发生器,海外收入过半)、整车制造(子公司知道科技做新能源物流车BOX1,2023年底量产)、半导体(控股康强电子、联合创办浙江禾芯集成做先进封装测试)。
故事讲得挺性感:剥离地产、全面转向高端制造,还顺手沾上了半导体封装的想象空间。可性感和能赚钱,是两码事。
“借尸还魂”式重估:今天涨的到底是什么
讲到这儿,那个核心概念该亮出来了。
A股有个很固定的玩法:当一家公司从”经营实体”退化成一个”壳”,市场就不再按它赚多少钱给它定价,而是按”它还能不能装进一个新故事”来重新定价。哪吒是那个快凉透的”尸”,太乙圣莲/山子系是那个”魂”,而山子高科这个上市公司,则被当成了承载这个故事的容器。
我管这叫”借尸还魂”式重估——资金赌的从来不是你今年能赚多少,而是”债务出清之后,这个壳能不能被重新讲一遍”。
今天的山子高科,动态市净率(PB)大概8.87倍,明显不便宜。市盈率(PE)干脆没法看,因为净利润早就失真了:上半年那3082.96万的归母净利润里,有5.06亿是银团债务重组的一次性收益撑着,剔掉它,主业是实打实的亏损。换句话说,今天撑着估值的,几乎全是”远期想象”,不是”眼前现金”。
把镜头拉远一点更清楚:同一天汽车板块高开高走,安凯、众泰、海马跟着涨停,众泰还靠”复工复产+新车型试制”讲自己的复活故事;广汽集团更是因为”重要事项未公告”突然全天停牌,市场传一汽要通过资产划拨入股成第二大股东,公司只回了一句”收市后发重要公告”。一整个板块都在交易”重组预期”,山子只是其中最极致的一颗棋子。
四、涨停板背后,藏着三颗雷
那这对看着涨停板心痒的你,意味着什么?
意味着先把几颗雷摆明白:
第一颗,主业在流血。上半年营收13.71亿,同比掉20.87%;账上货币资金只剩3.11亿,可短期借款加一年内到期负债合计超过12亿,流动性这道关远没过。
第二颗,核心资产压在资不抵债的边缘。子公司比利时邦奇期末净资产-5.71亿,已经是技术性破产,商誉减值这把刀还悬在头上。
第三颗,连自己人都投了反对票。董事刘中锡对这份半年报投出反对票,明确说无法保证报告真实、准确、完整。这种信号,在A股从来不是小事。
再叠一个事实:半导体布局短期根本不造血,整车项目(BOX1物流车)落地也还有大不确定性。三颗雷加一个”远期不兑现”,才是这颗涨停板脚下的真实地基。
五、看这类票,我给自己立三条规矩
我不是来劝你别碰哪只票的,那是算命。我是想给你一把看这类行情的尺子:
一、把”叙事”和”现金流”分开放。重组题材涨的是叙事,但你得单独问一句——钱从哪来、债谁还、一年后现金流能不能转正?答不上来,它就是纯博弈,不是投资。
二、看PB别看PE。净利失真的时候,PE是个陷阱;PB至少还在跟你谈”净资产还剩多少”。山子8.87倍的PB,已经把”出清+想象”提前兑现了一半。
三、盯死关联交易的兑现度。太乙圣莲是管理层新搭的台,30亿什么时候真到账、哪吒资产以什么价格、装不装进上市公司,这些才是故事能不能落地的关节。预期归预期,报表归报表,两码事。
结尾
当一家扣非亏3.5亿的公司,因为”接盘另一家亏得更多的公司”的预期被封死涨停,你得明白:这市场交易的不是车,是一个个等着被重新讲一遍的壳。
借尸还魂这种戏码,A股演过太多次。好看是真好看,散场的时候,得看清楚自己站着的是哪一边。
