9月14日,一条消息在新能源圈里引起关注:全球光伏逆变器和储能系统的双料龙头阳光电源,要从9月20日起,把逆变器、储能变流器(PCS)和储能系统的价格,统统上调5%到15%。
你没看错,是涨价,不是降价。
过去这几年,新能源给人的印象是什么?是“价格一天一个样,永远在往下走”。逆变器卷、储能卷、组件更卷,卷到大家都快不赚钱了。在这种氛围里,一个行业老大突然站出来说“我要涨价”,光这一件事本身,就值得琢磨。
今天这篇,咱们不只用“涨了多少”当结论,而是掰开揉碎看看:这一涨,到底涨出了什么门道。
先说清楚:涨什么,为什么涨
这次涉及三类产品:光伏逆变器、储能变流器(PCS)、以及整套储能系统。涨幅5%到15%,在眼下这个环境里,不算小。
原因也直白:锂、铜、铝这些原材料成本上来了,而且涨幅“已超出预期”,成本上行的趋势还没看到明显缓解。公司在声明里说得很克制——涨价是为了覆盖成本,同时继续搞技术升级、保住产品质量。
一句话翻译:上游把压力递下来了,下游现在打算接,而且是用“提价”的方式接。
信号一:能涨价,本身就是一种稀缺能力
第一个值得盯的信号是:在一个通缩的行业里,谁先涨价,谁往往先丢订单。这是常识。所以敢于涨价,前提是你得有“定价权”——客户愿意为你的品牌、技术、交付和售后,多付这5%到15%,而不是扭头去找更便宜的替代。
阳光电源敢这么干,底气来自它的江湖地位。2025年,它的光伏逆变器全球出货约143GW,市占率约31%;储能系统出货约43GWh,市占率约18%。两项核心业务,都是全球第一。更关键的是,它的生意铺到了180多个国家和地区,海外有20多家分支机构、520多个服务网点。这种“全球交付+本地运维”的网络,不是小厂砸钱就能复制的。
所以这次涨价,表面是成本传导,内里其实是行业地位的一次“压力测试”——测出来的结果是:龙头的护城河,还真不是纸糊的。
而且你往深想一层:当龙头都不卷价格了,对整个行业反而是“释放空间”。二线厂商终于能喘口气,不用再被迫跟着流血降价。但代价也很残酷——没有定价权的小厂,成本只能自己扛,龙头和追随者之间的差距,反而会被进一步拉大。涨价,从来都是分化剂。
信号二:半年报里的“分裂”,才是真文章
第二个信号,藏在它刚披露的2026年半年报里,而且有点“人格分裂”。
先看坏消息:上半年营收309.12亿元,同比下降28.99%;归母净利润52.59亿元,同比下降32.01%。营收、利润双双下滑近三成,乍一看挺吓人。
但再看毛利率:综合毛利率逆势冲到35.92%,二季度单季更是干到38.62%,创了十多年的单季新高。二季度归母净利润29.67亿元,环比一季度还涨了约30%。
这就很魔幻了:收入在掉,利润质量却在往上走。怎么解释?
答案就两个字:结构。
一是“弃量保价”。去年的高基数——国内户用光伏抢装、加上中东大项目集中交付——叠加上今年国内光伏需求下滑,量自然下来了。但公司没选择用降价换量,而是守住了价格和利润。
二是“往贵的地方卖”。上半年海外收入占比直接拉到73.40%,用海外高毛利市场对冲国内疲软。同样的货,卖去欧美和中东,利润空间就是比内卷的国内市场厚得多。
三是“卖更赚钱的货”。逆变器业务毛利率达到42.72%,同比提升了近7个百分点。高端产品占比一上来,整体盘子就被托住了。
所以这组数据真正的含义是:阳光电源正在主动从“拼规模”切换到“拼质量”。在行业最卷的时候,它反而把盈利能力磨到了十年高位。这件事,比营收数字好看难太多了。
信号三:这家公司,正在悄悄“变身份”
第三个信号更长远,也更容易被忽略:阳光电源,正在从一家“卖逆变器的公司”,变成一家“做储能系统、做能源管理的公司”。
上半年,储能系统营收154.56亿元,占总收入比重首次突破50%,正式超过光伏逆变器,成了公司第一大业务。逆变器(电力电子转换设备)营收123.88亿元,占比约40%,退居第二。
别小看这个位次变化。储能的想象空间、客户粘性、系统复杂度,和单卖一台设备,根本不是一个量级。卖设备是一次性的,做储能系统+运维是长周期的。
更往前看,它还卡住了一个新风口:AIDC(人工智能数据中心)电源。道理很简单——AI算力中心是耗电巨兽,而阳光电源本来就有储能渠道和电力电子技术,顺手就切进了“数据中心配储”这条线:在手订单2GWh,跟进项目超10GWh,固态变压器预计今年四季度就能投运。再加上最近拿下的阿联酋7.5GWh储能大单、要建全球首个GW级全天候可再生能源项目,海外基本盘还在继续加厚。
看得出来,它在下一盘大棋:储能当主力,AIDC当第二增长曲线,海外大单当护城河。
市场买不买账?反应谈不上热烈
那股价怎么说?
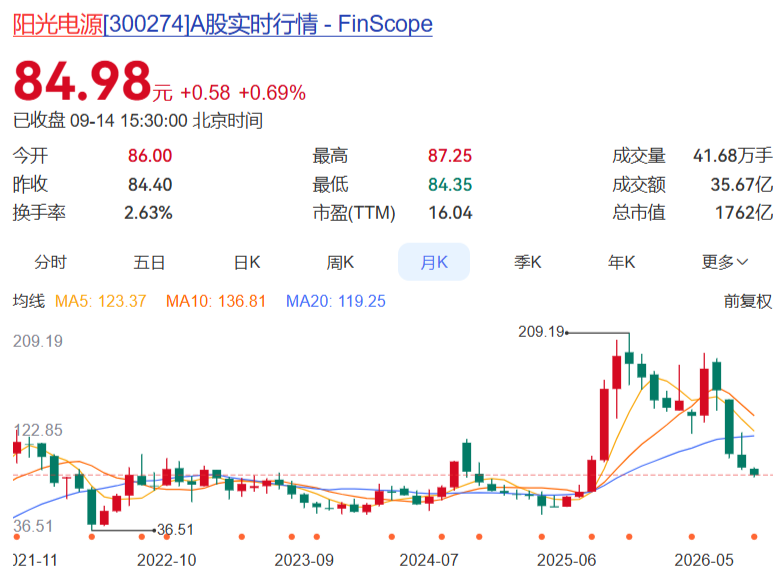
消息出来后,阳光电源盘中一度拉升超3.4%,但截至发稿涨幅已经收窄到0.66%左右(现价约84.96元,当日区间84.35–87.25元,开盘86元)。动态市盈率约16.75倍,总市值约1761亿元。
反应谈不上热烈。为什么?
因为这次涨价,本质是“防御性”的——是成本压力逼出来的传导,不是凭空多赚一笔。市场看得很清楚:提价能保住毛利率,但保不住营收下滑的事实,也救不了短期增长放缓的担忧。
不过换个角度:PE不到17倍、全球双料第一、毛利率创十年新高、储能和AIDC还在起量——这个估值,放在一个行业龙头身上,不算贵,甚至有点“被悲观情绪压着”的意思。回头看,2011年它以30.5元的发行价登陆创业板,15年过去,如今股价约85元、市值1761亿——中间经历的,正是中国新能源从蛮荒到全球领先的全过程。当然,眼下的分歧也很清楚:市场当下更担心“增长”,而不是“质量”。
最后总结一下
所以回到开头那句话:阳光电源涨价,涨的从来不只是价格。
它涨出的是行业从“无脑内卷、越便宜越好”,转向“理性竞争、保利润保质量”的拐点;涨出的是龙头在成本洪流里,依然攥着定价权的底气;也涨出了这家公司,从逆变器厂商向储能与能源管理巨头跃迁的野心。
新能源这出大戏,上半场比的是谁便宜、谁跑得快;下半场,比的可能是谁活得久、谁赚得稳。
风险提示:本文基于公开报道与公司财报梳理,仅作信息交流与逻辑分析之用,不构成任何投资建议。市场有风险,决策需独立判断。
