当地时间,9月16日,美股收盘前最后半小时,画风突然就变了。
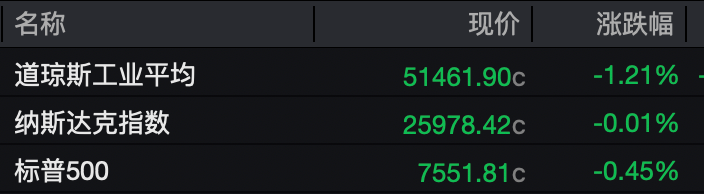
三大指数集体收跌,道指一口气砸了1.21%,收在51461.9点,创三个多月新低;标普500跌0.45%,纳指勉强微绿。最扎眼的是尾盘那波跳水——眼看着要收工了,资金却集体往外跑。
导火索就一个字:加。
美联储,时隔三年多,又加息了。25个基点,联邦基金利率被推到3.75%—4%的区间。全票通过。
更有意思的是同一天,美国总统特朗普在“真实社交”上发了一条:美国的利率,应该降到1%,甚至更低,“而且要快”。
一边是央行把利率往上顶,一边是总统把利率往下拽。这不是普通的货币政策操作,这是一场写在明面上的拉扯。
先把盘面捋清楚
别看指数就跌了那么点,里头的分化才是真文章。
七大科技巨头各过各的:英伟达、苹果、脸书、特斯拉勉强飘红,微软跌了1.37%,谷歌、亚马逊也小跌。芯片股反而多数上涨,英特尔涨超4%,AMD、台积电都涨了1%以上——资金在科技内部也在挑三拣四。
真正惨的是能源。康菲石油、西方石油大跌超6%,埃克森美孚、斯伦贝谢跌超3%,雪佛龙也跌近3%。金融股也没好到哪去,高盛跌3.91%,花旗、美银、富国都跌超2%。
中概股这边,纳斯达克中国金龙指数跌0.55%,硕迪生物重挫近9%,阿特斯太阳能跌超7%,B站跌超3%,百度跌逾2%,阿里跌近2%;但携程涨超3%,亚朵、理想汽车涨超2%,分化得明明白白。
黄金白银更是在美联储一宣布加息后直接跳水,美股黄金股全线下跌,皇家黄金、金罗斯黄金都跌超2%。
一个反直觉的细节:按老经验,加息利好银行股。可这次金融股多数下跌。为什么?后面讲传导逻辑时再说。
美联储到底怎么想的
25个基点,全票通过,声明里写得清楚:通胀依然高企,这次加息是为让通胀更快回到2%的目标。
主席沃什的话更直白:美联储只盯一件事,价格稳定。现在通胀还是高,而且高得太久。油价和食品价格美联储管不了,但能做的、要做的,是确保涨价不会一层层传导出去。
话音刚落,美国大行就把最优惠贷款利率从6.75%提到了7%,当地时间周四生效。这个利率你平时可能不关心,但它卡着信用卡、个人贷款一大堆金融产品的定价基准。换句话说,借钱的成本,实打实地上去了。
年内还会加吗
这才是市场真正在博弈的。
点阵图给了信号:18位官员里,12位预计今年还要再加25个基点,4位预计加两次,只有2位认为不用加了。美联储还把全年的增长和年底通胀预期往上抬了抬,年底失业率预测中值从6月的4.3%降到了4.1%。
CME“美联储观察”的数据更微妙:9月加完之后,10月维持利率不变的概率50.2%,再加25个基点的概率49.8%——几乎五五开。到12月,累计加息25个基点的概率50.1%,累计加50个基点的概率38.6%。
中信证券的判断是:年内大概率再加息25个基点,明年可能按兵不动。理由也很清楚——后续节奏主要看油价,这个谁也预测不准;但到明年初总体通胀同比大概率明显下行,到时候继续加的理由就弱了。
注意中信最后那句提醒:美国金融条件现在很难有意义地宽松,别光盯着流动性炒资产,要找有基本面支撑的。这句话,一定要牢牢铭记。
加息是怎么“穿过”市场的
想看懂板块轮动,得先搞明白钱是怎么流动的。加息不是按下某个开关,它是一套连锁反应,所有行业行情都建立在这套框架上。
第一,全球无风险利率上行,资产被重新定价。美债收益率是全球资产的定价锚。你把它想象成“钱的价格”:加息让这个价格变贵,用现金流折算今天价值(DCF模型)的时候,折现率一抬,远期的钱折算到现在就缩水了。所以那些“故事在远方、利润在将来”的成长股最难受;反而是现金流稳、眼前就能赚钱的价值股,冲击有限。
第二,美元走强,人民币阶段性承压。加息让美元资产更香,美元指数往上走,人民币可能阶段性有压力。但别机械理解——2026年以来人民币对美元整体是升值的,背后是国内基本面、出口韧性和美元信用承压撑着。结果是什么?出口企业普遍在吃汇兑损失的亏,进口依赖型企业反而捡了成本下行的便宜。汇率从来不是简单的单向关系。
第三,全球利差走阔,北向资金波动加剧。美债收益率一上去,和别处的利差拉开,钱就往美国回流。A股的北向资金可能阶段性减仓调仓,对外资重仓的标的形成短期扰动。
第四,全球融资成本抬升,外需慢慢走弱。高利率抬高了居民和企业的借钱成本,一点点压住美国消费和企业开支,海外总需求就有下行风险。那些高度依赖海外订单的制造业,远期景气度会被扰动。
第五,全球通胀格局重构。加息本来是想压通胀,可能源供给、地缘冲突还在不断扰动大宗价格,形成“政策在收紧、供给在卡脖子”的矛盾局面,能源、资源周期品的逻辑反倒更复杂了。
这五条是同步生效的,而且常常互相打架。一家制造企业,一边吃着出口汇兑的亏,一边又得大批量进口原材料——所以不能简单贴标签,得看它自己的业务结构。
加息环境里,谁是赢家
如果加息真落地,下面这几条线相对占优,但前提是你会挑。
(一)高股息大金融
长端利率一上行,最先受益的是固收占比高的保险。险资大量配债券,市场收益率走高,新配的债收益就改善,直接缓解多年利差压力,负债端稳的头部险企,利润表上能直接看见改善。
对银行来说,息差企稳回升的驱动力其实来自国内:高成本定存集中到期重定价、存款挂牌利率持续下调带来的负债成本下行、加上信贷投放回暖。外部加息只是限制了国内进一步大幅降息的空间,是“约束放松”,不是息差改善的来源。
流动性收紧、风险偏好回落时,资金会自发往确定性跑。高股息、低波动、低估值的金融板块防御属性强,是底仓优选。但这条线靠的是估值修复加稳定分红,短期弹性不会太猛,震荡市里抗跌是真抗跌。
(二)高海外营收出口制造链
出口链的核心永远是海外需求景气度,不是汇率。2026年以来人民币整体升值,出口企业普遍承受汇兑损失,汇兑反而成了利润拖累。但剔除这个一次性影响,部分出口企业主业还在改善,毛利率和核心利润都提了——说明真实景气在海外销量和产品竞争力上,不在汇率上。
只有人民币进入阶段性贬值,汇兑才会重新变利好。所以选股优先挑海外布局均衡、不单一依赖北美、原材料自给率高的龙头,避开只靠汇率红利吃饭的低端代工。后续行情能不能延续,关键看海外订单数据;一旦市场开始交易外需下行,板块容易提前兑现。
(三)高股息能源资源
全球通胀韧性还在,叠加地缘扰动,能源价格高位震荡。煤炭、油气企业现金流充沛、分红稳,又有实物资产撑着,抗通胀和高股息两头占。当市场从追远期成长转向看当期现金流,这类周期资产容易受青睐。对煤化工来说,油价高位还是额外利好,煤制烯烃比油化工有成本优势,一体化企业盈利还能再抬一抬。
但要记住,这条线靠商品价格和稳定分红双支撑,类固收属性强。风险也清楚:一旦美国经济明显衰退、大宗商品需求掉下来,能源价格一跌,盈利预期直接被压。
(四)刚需内需赛道
食品基础消费品、刚需医药自带弱周期属性,几乎不受海外利率直接影响。特色原料药有全球供给优势,品牌中药扎根本土内需,景气独立性较强。
外围冲击引发大盘震荡时,刚需赛道盈利波动小,天然有避险价值。但它更多是组合里的对冲工具,很难走出持续性强的趋势行情,适合当均衡配置里的防御品种。
最后说一句
加息不是世界末日,也不该被无视。它改的,是“钱的价格”。而钱的价格一变,所有资产的相对贵贱,都要重新排座次。
普通人能做的,无非两件事:别被单日那根跳水K线吓出局,也别把“加息”当成某个行业的万能利好标签。看清你自己的钱,处在这套传导链条的哪一端。
这一轮,你押的是哪一头?
本文基于公开市场信息整理与解读,仅用于交流讨论,不构成任何投资建议。市场有风险,决策需独立。
