一家1992年靠园林绿化起家的杭州老牌企业,突然宣布要拿下一家存储控制芯片公司的控股权。荒诞感背后,是A股又一桩”跨界并购”的现实样本。
9月11日晚,园林股份(605303)一纸公告,把市场看乐了。
这家1992年成立、2021年才上市的”种树公司”,说要发行股份加付现金,去买杭州华澜微电子的控股权。股票9月14日起停牌,预计不超过10个交易日。
一家园林企业买芯片公司,听着像段子。但把公告掰开揉碎了看,这桩买卖没那么简单,也没那么乐观。
一、华澜微不是”皮包公司”
先说清楚标的成色。
华澜微2011年成立,站在杭州电子科技大学的产学研肩膀上,手里是真有东西的:全系列数码存储控制器芯片。存储卡、U盘、移动硬盘、固态硬盘、硬盘阵列,一直到大数据存储系统,它都能提供控制器芯片和方案,而且能做到芯片级信息安全防护。
更关键的是团队。核心班底有美国硅谷二十年的成功经验,在上海、深圳、北京,还有硅谷、达拉斯都布了研发和市场点。
说白了,在”存储控制芯片”这条线上,华澜微是国内极少数能打全系列的硬科技公司。而且这条线踩的正是”数据安全+自主可控”的主线——存储控制器相当于硬盘的”大脑”,谁能把信息安全做进芯片级,谁就在信创和国产替代里有一张真牌。园林股份挑它,不是随便找个蹭热点的空壳,而是真奔着半导体存储的技术底子去的。
这一点,得先给它说句公道话。
二、园林股份为什么这么急?因为旧饭碗快端不稳了
光看标的还不够,得看买家自己有多慌。
数字很直白:从2022年开始,园林股份就连年亏损。2022到2025年,归母净利润分别是-2.62亿、-1.57亿、-1.90亿、-1.70亿。营收更夸张,从2021年的12.24亿,一路滑到2025年的4.83亿,腰斩都不止。
今年上半年也没好到哪去:营收2.61亿,同比又降9.43%;归母净利润-7107万,虽说减亏了4.52%,但经营现金流还是-1.21亿,钱还在往外漏。
传统市政园林业务在主动收缩,毛利率只剩6.32%——基本是薄到没法薄的利润。
所以有意思的地方来了:这其实不是园林股份第一次碰半导体。今年上半年,它的半导体存储业务已经做了1.14亿,占总营收43.78%,成了第一大收入来源。
也就是说,转型早就悄悄开始了。这次买华澜微控股权,不是临门一脚的心血来潮,而是把”市政园林+半导体存储”双主业,从试探变成重仓。
三、38亿市值背后,是一笔”用预期定价”的账
这才是真正值得掰扯的地方。
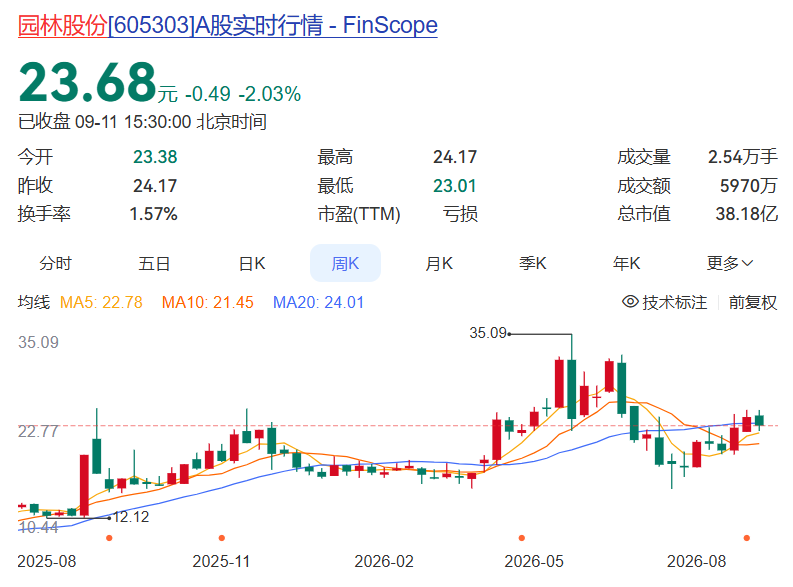
按9月11日收盘价23.68元算,园林股份总市值约38.18亿。可它的盈利指标早就失灵了:动态市盈率-26.86倍(亏着呢,PE没意义),中报净利率-26.53%,ROE -8.64%,在基建行业里排末尾。
按常理,亏成这样,市净率(PB)早该趴地上了。结果呢?PB还在4.85到5.03倍之间晃。
高PB得配高ROE才合理,可它ROE是负的。这种”越亏越贵”的背离,只有一个解释:现在38亿的市值,不是拿净资产或利润算出来的,是拿”重组预期”和”壳资源博弈”炒出来的。
换句话说,市场现在买的是故事,不是业绩。
四、多头和空头,各自在赌什么
看多的会说:半导体存储是硬科技赛道,自主可控是主流叙事,华澜微有全系列控制器芯片,这种标的稀缺,估值重塑天经地义。
这话对一半。稀缺是真的,方向也是真的。但问题在于——预期已经提前兑现了。
5倍市净率,意味着市场把”重组成功、转型顺利”几乎当成了既定事实。可公告自己都写了:交易尚存不确定性,停牌不超过10个交易日,而且”预计不构成重组上市、不导致实控人变更”。
一旦后续标的估值谈不拢、审批卡壳、或者业绩承诺兑现不了,现在的高PB就是悬在头顶的刀。事件驱动型估值最怕的,就是故事讲到一半接不上。
再看空的那边,理由更硬:应收账款11.57亿,比半年营收还高一大截;经营现金流持续为负,货币资金覆盖不了短期债务,资金链绷得很紧。一个自己都钱紧的买家,去”蛇吞象”买芯片公司,钱从哪来?股份支付稀释老股东,现金支付又压现金流——怎么算都不轻松。
五、普通投资者,该从这只票学什么
这类”跨界并购”的戏码,A股年年有。作为散户,起码记住三条:
第一,看买不买得起。?跨界并购最怕”画饼式的买法”——公告写得热闹,真掏钱时要么疯狂稀释股份,要么把自己现金流拖垮。园林股份这单,股份+现金的组合,得盯后续具体方案和对价。
第二,看标的是不是真有料。?华澜微技术底子在,但估值没披露,溢价多少、商誉多大,都是未知数。别因为”芯片”两个字就上头。
第三,分清战略转型和财务腾挪。?园林股份更像真转型——半导体存储已是第一大收入来源,不是临时起意。但转型和”马上赚钱”是两码事,困境反转从来不是直线。
说到底,38亿市值、近5倍市净率,赌的是一家种树公司的”芯片梦”能成真。梦成了,是困境反转的经典案例;梦黄了,就是又一场壳资源博弈的散场。
