从尊界V800踏板断裂事件,看江淮汽车高端化转型的真实成色
国庆假期刚过,A股就给江淮汽车的投资者上了一堂很贵的课。
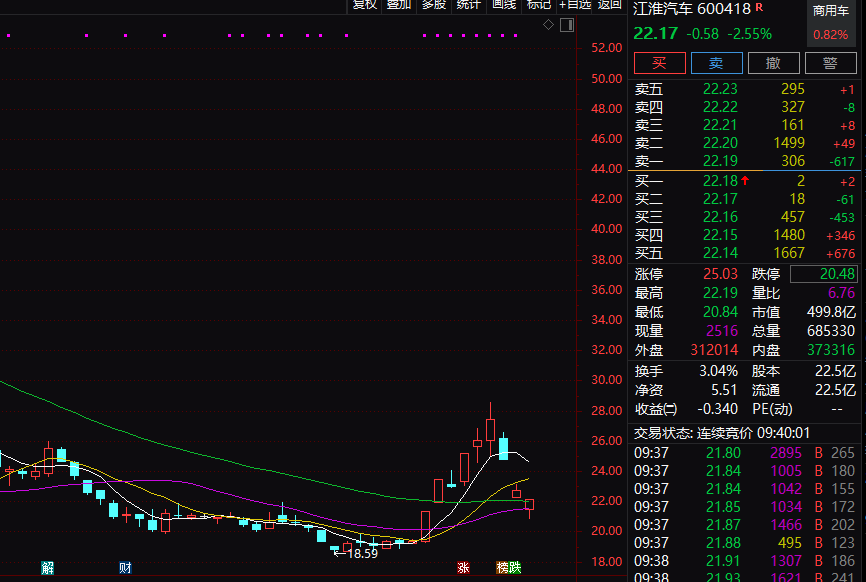
10月8日,节后第一个交易日,江淮汽车(600418.SH)直接跌停,收盘24.72元,跌幅10.01%,半天成交额超过35亿元。10月9日继续大跌7.97%,收在22.75元,单日成交63.47亿元,换手率飙到12.55%。10月12日,也就是今天,开盘报21.5元,跌5.45%,盘中一度跌超8%,最低摸到20.84元,总市值跌破500亿元。
把这个数字和节前接上,冲击力才真正显出来。9月30日收盘,江淮汽车还站在27.47元,总市值619.22亿元。短短三个交易日,一百多亿市值就没了。
而这轮下跌的导火索,不是什么财报暴雷,也不是大股东减持,而是一段测试视频里的三根刹车踏板。
一、先把事情说清楚
10月8日,汽车垂直媒体懂车帝发布了一条测试视频,内容非常直接:在封闭场地里,对三台全新、未经改装的尊界V800,做100公里每小时到静止的紧急制动测试。
结果,三台车的刹车踏板支架,全部断了。
细节更让人揪心。第一台车在第3次全力制动时断裂,第二台在第4次断裂,为了验证是不是偶发问题、特意又买来的第三台车只行驶了3公里,第2脚全力制动踏板就断了。这台车是9月生产的。
断裂之后的场景才真正可怕。踏板直接从脚底消失,车辆完全丧失脚刹能力,测试员只能按住P挡一点一点减速。制动距离从正常状态下的约38米,拉长到约140米。
三台车断裂的位置高度一致,断口形态也基本一样。第三台车断裂瞬间的踏板力是1612牛,而国家标准要求制动踏板承受2000牛的载荷并保持5秒不失效。单看这个数字,测试的力度甚至没有触到国标的上限。
但对比数据更扎眼。同一轮测试里,智界V9等7款同样使用PP或PA塑料件做踏板支架的车型,连续做了6次全力制动,踏板和支架都完好无损。
拆解之后,问题指向了结构。测试方发现,尊界V800的踏板中心距转轴较远,但转轴区域只有一层立板支撑,而采用同供应商同材质的其他车型有两到三层加强立板。断裂处还存在疑似注塑熔接痕,料厚与加强筋设计偏弱,支点附近的局部截面似乎也经过收窄,可能进一步造成应力集中。
顺便说一句,网上流传的4589牛暴力测试其实是个误会。懂车帝回应说,那是高速摄像机和检测设备液晶屏刷新帧率不同拍出来的残影,真实峰值就是1612牛。
10月8日晚9点08分,尊界汽车发了一份情况说明,措辞非常讲究:制动系统按照高于国家标准、高于行业标准的要求完成全流程开发与验证;自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障;即便是非标准的极端测试工况,仍希望为用户提供更高的安全冗余,将进一步优化该部件设计,并为已交付用户提供免费升级选择。
10月11日,尊界客服给出的说法是:具体升级方案10月底确认,11月启动升级,已交付的V800将全部安装升级后的制动踏板。
有意思的是,10月9日有媒体走访北京4家尊界门店了解免费升级事宜,得到的却是4家店4个说法。执行层面的混乱,往往比事故本身更消耗信任。
二、为什么一根踏板,能值一百多亿
如果只是一根踏板,故事讲不到这么大。真正让市场慌的,是这根踏板恰恰踩在了江淮最不能出事的地方。
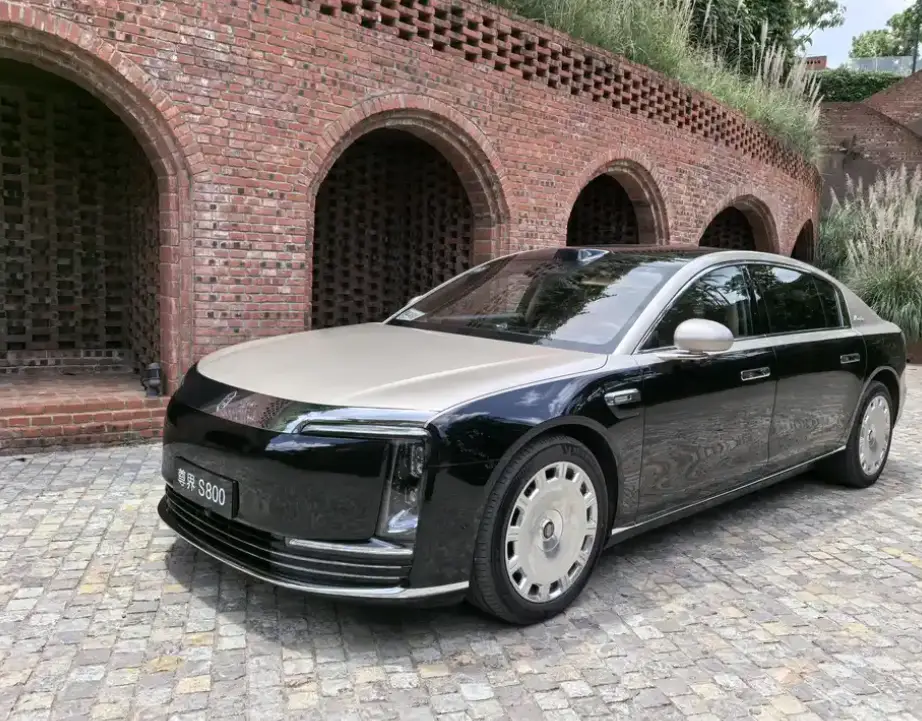
尊界V800是什么车?它是华为鸿蒙智行和江淮汽车联合打造的超豪华品牌尊界的旗舰大型增程MPV,今年8月5日上市,9月底刚开启规模交付,官方指导价76.6万到101.6万元。24小时大定突破3500辆,其中七成用户选了顶配。余承东公开把它定义为全世界最顶级的MPV,国庆期间还亲自把一台车交到了霍英东集团行政总裁霍震寰手上。
也就是说,这是一台承载着国产车冲击百万级豪华市场叙事的产品,是江淮整个高端化转型的门面。
而豪华车这门生意,最贵的从来不是真皮和屏幕,是安全冗余。配置表上的堆料,任何一家车企都能做到,但那些平时感受不到、一旦出事就是生死之间的工程余量,才是百万级品牌的真正门槛。
一根踏板,恰好戳在这个点上。它不是车机卡顿,不是座椅缝线不齐,这些消费者都能忍。刹车失效,是零容忍项。
所以市场的反应,本质上不是对一根塑料件的不信任,而是对一个更尖锐的问题投了票:一家过去主要做十来万商用车和乘用车的企业,一步跳到百万级市场,它的工程能力和质量管理体系,真的跟得上吗?
这个问题不回答清楚,故事就讲不下去。
三、翻开账本,江淮现在到底是什么成色
情绪归情绪,投资最终还要回到数据。我们把江淮汽车2026年上半年的成绩单从头到尾解析一遍。
营收221.30亿元,同比增长14.31%,这个数好看。但利润端不乐观:归属于上市公司股东的净利润亏损7.49亿元,扣除非经常性损益后的净利润亏损9.91亿元,而去年同期扣非亏损是9.16亿元,也就是说扣非亏损同比还扩大了8.22%。
更要紧的是现金流。上半年经营活动产生的现金流量净额是负52.88亿元,去年同期是负31.47亿元,净流出明显扩大。营收在涨,亏损没收窄,现金流出还在加快,这三个信号摆在一起,才是真正需要警惕的地方。
销量结构同样能说明问题。上半年累计销售各类整车及底盘17.24万辆,其中乘用车4.91万辆,同比下滑25.6%;商用车12.33万辆,同比下滑约1%。8月单月销量26986辆,同比下滑16.83%。1到8月累计销量22.8万辆,同比下滑8.17%。
唯一的亮点是尊界S800。截至6月底累计交付超过1.9万辆,把公司整体毛利率从8.98%拉升到11.14%。这是江淮近几年最像高端溢价的产品,没有之一。
但魔鬼在细节里。尊界S800的月交付量,从2025年12月的4223辆峰值一路回落,到2026年7月只剩约367辆,回撤超过九成。这说明什么?说明华为的流量红利可以带来一波爆发,但真正要换来持续规模,还得靠产品和口碑自己站住。
还有一个容易被忽略的失血点,是大众安徽。这家联营企业仍在投入期,2024年和2025年分别给江淮带来约13.3亿元和10.8亿元的投资损失,按权益法持续侵蚀利润。
把这些拼起来,江淮的处境就很清楚了。它是一家自2024年第四季度以来已经连续七个季度亏损的企业。商用车是基本盘,但毛利率只有10%出头;乘用车除尊界之外,产品和品牌竞争力都不强,公司自己在半年报里也承认,乘用车规模提升面临较大挑战。
尊界是它唯一的破局点,同时也是最大的成本中心。尊界超级工厂规划年产能20万辆,上半年累计交付约1.9万辆,产能利用率大约只有10%,折旧和刚性投入都得先扛着。上半年销售费用12.23亿元,同比增加69%,其中广宣及销售服务费从一亿级直接跳到6.5亿元以上。
行业里有个大致说法,高端品牌年销要到7万到8万辆才够打平。江淮离这条线,还有相当距离。
四、多空双方,其实在赌同一件事
把多空逻辑摊开看,会发现大家的分歧点其实非常集中。
看多的理由主要有三条。第一,尊界是江淮手里最硬的牌,S800已经把毛利率拉起来了,说明高端溢价这条路是走得通的;如果V800口碑修复、订单恢复交付,后续还有新车规划,扭亏是有机会的。第二,亏损在收窄,二季度单季归母净亏损约1.43亿元,同比减亏约4.07亿元,单季毛利率提升到10.9%,经营层面确实出现了改善信号。第三,公司有回购兜底,5000万元到1亿元的回购计划,回购价格上限64元,机构给出的目标价中枢大约在34元附近。
看空的理由同样硬。第一,这次舆情会不会造成订单退订和口碑损伤,直接决定尊界系列后续的销量。已经有预定车主在得知踏板断裂后联系销售退订,甚至有定金不退也不买了的。第二,2026年依然亏损,市盈率为负,所有机构预测的盈利,全部建立在尊界销量达标这个假设之上,假设一旦不成立,业绩反转就成了空中楼阁。第三,资产负债率72.45%,研发投入大、烧钱属性强,财务压力不小。第四,这只股票本身博弈属性极强,前期最高到过58.81元,这一轮回撤幅度很大,换手率经常在10%以上,短线资金进出非常剧烈。
你发现没有,多空双方吵得再凶,其实赌的是同一件事:尊界能不能把销量和口碑稳住。区别只在于,看多的人相信这只是转型路上的插曲,看空的人认为这是工程能力不足的必然暴露。
这就是江淮现在最真实的状态。它不是一只可以用传统价值框架去衡量的股票,而是一只题材加事件驱动的股票。股价短期怎么走,很大程度上不取决于财报,取决于这场质量危机能不能被妥善化解。所以它才那么容易被一根踏板打下去,也那么容易被一条传闻拉上来。
五、接下来,盯住这三个指标就够了
与其纠结明后天的涨跌,不如把注意力放在几个真正决定长期走向的观察点上。这是一份很典型的案例分析,答案不在情绪里,在数据里。
第一,V800的升级和口碑。10月底方案确认、11月启动升级,这个时间表能不能兑现,升级后的部件是不是彻底解决了问题,以及在第三方或者更严苛的工况下能不能拿出经得起检验的结果。这些决定了尊界品牌的安全信用能不能重建。
第二,S800的月销能不能回到3000辆以上的稳态。这比某一个月的高点数字更重要,它检验的是华为流量之外,产品本身有没有持续的吸引力。
第三,经营现金流什么时候由负转正。这是最硬的指标。利润可以通过会计口径调节,现金流骗不了人。上半年负52.88亿元的经营现金流如果持续下去,任何转型故事都会缺钱。
做一个简单的趋势预测:如果这三件事在未来两个季度里有两件朝好的方向走,江淮的高端化就还有继续讲的资本;如果一件都没有,那么当前被事件砸出来的低点,可能只是下一段调整的开始。
六、写在最后
回到最开始那个数字。从9月30日的619亿元到今天盘中不足500亿元,一百多亿市值,市场用三个交易日完成了一次非常剧烈的定价修正。
修正的对象,其实不是某一段视频,而是过去一段时间被华为加持和百万豪车叙事推高的预期。9月22日到9月30日,江淮汽车在6个交易日内累计上涨超过40%,公司自己都在9月30日晚间公告提示,股票连续3个交易日涨幅偏离值累计超过20%,属于异常波动,同时说明与华为、Stellantis三方的合作确有沟通和洽谈,但合作内容、合作形式均未确定,也未签署任何有约束力的正式协议。
涨的时候,市场买的是想象空间;跌的时候,市场还的是确定性。这次还债的由头,恰好是一根最不该出问题的踏板。
对普通投资者来说,这件事最有价值的提醒或许是:当你为一个国产百万豪车的故事买单时,你真正要买的,不是配置表上那些亮眼的参数,而是那些参数背后看不见的工程冗余。前者可以在发布会上讲一小时,后者要用十年去证明。
江淮的转型还没到终局,尊界也未必就此沉没。但在升级方案落地、口碑真正修复之前,所有的乐观,都还只是假设。
本文依据公开信息整理,仅作公司与行业基本面分析,不构成任何投资建议。股市有风险,决策需谨慎。
