你可能刷到了一条容易被划过去的公告
但这条公告值得细看。
9月11日晚间,宁德时代发了个不起眼的公告:”首次回购A股,60.43万股,花了约2亿元。”就这么几句话。
如果你就这样划走了,你会错过一件挺重要的事:这2亿,是一盘400亿大棋的第一步。
一、400亿是什么概念?
先说数字。宁德时代这次回购的”任务书”是这样的:
用 200亿到400亿元,把股票买回来,然后 全部注销。
这意味着买进来的股票不存在了,公司的总股本会永久减少。
400亿的上限,已经刷新了A股历史——之前格力电器在2021年创下150亿的纪录,这次宁德时代一口气提到了接近三倍。
用国海证券的测算是这么看的:按400亿全部执行下去,总股本会减少 0.75%到1.51%。数字看起来不大,但你要知道,宁德时代的总股本有46亿股,每减少1%,对应的是四千多万股凭空蒸发——剩下的每一个股东,手里每一股的含金量都变高了。
这就是”注销式回购”和普通回购的根本区别。市场上常见的回购是把股票买来发给员工、留作激励,但注销式回购是直接把钱从桌上拿下来、烧掉,等比例地提高了每个股东的权益。
二、今天掏的2亿,真正的意义是什么?
公告里说,首次回购了60.43万股,成交均价大概330元出头。
0.0131%——这是这次回购占宁德时代总股本的比例。
也就是说,400亿的子弹,才刚打出第一发。
按当前330元附近的股价计算,要把400亿花完,还需要买进大约 1.2亿股,而这次只买了60万股,连零头都算不上。
这其实是一个 “我开始做了”的信号,而不是”我已经做完了”的结果。
真正值得观察的,是后续的回购节奏——是一次性砸完,还是分成几个月慢慢买。这一点,直接决定了这次回购对股价的支撑力度。
三、宁德时代哪来的底气?
很多人会问:400亿啊,宁德时代真的拿得出来吗?看一下家底就知道了。
2026年上半年
• 营收 2769亿,同比增长 54.8%
• 归母净利润 433亿,同比增长 41.98%
• 账上货币资金充裕,400亿上限只占净资产的 10.54%
公司自己原话说得很清楚:经营和现金流状况良好,财务稳健,回购不会对经营、研发产生重大影响。
这个表态的意思就是:我有钱,而且我判断现在股价不贵。
再往旁边看一下:宁德时代今年5月刚在香港上市,港股那边收盘价折算下来折价明显,A股溢价但流动性更好。这种”A+H”双市场结构,给它腾挪资金的空间本来就比大多数A股公司大。
同时,这次回购还搭配着中期分红:每10股派14.11元,合计约61.8亿元。分红加回购,左手发钱右手买股,两件事同时做——这才是真正值得注意的地方!
四、对中小股东来说,这到底是不是利好?
第一层:财务上是确定的利好
股本减少→EPS(每股收益)提升,在估值不变的情况下,股价有内在的上涨驱动。机构研究员的模型普遍会把这个因素纳进去,这是写在研报里的阳谋。
第二层:能不能真的让股价涨,这事没那么简单
回购能托底,但能不能拉上去,还要看市场大环境、情绪和基本面的共振。
历史上看,大规模回购的公告通常能带来短期股价的正面反应,但中长期走势还是要回到公司业绩上。
宁德时代的基本面目前看没问题——动力电池全球市占率 40.2%,储能电池连续五年全球第一,2025年全年营收4237亿、净利润722亿。
但问题在于:市场现在对新能源板块的情绪并不算热。2025年港股上市的价格是263港元,现在港股547港元——港股那边的涨幅远比A股大。这中间有流动性折价的因素,但也有情绪差的因素。回购能不能真正改变这种情绪,需要时间验证。
五、这件事背后,有一个更值得注意的信号
说个很多人没注意到的角度。
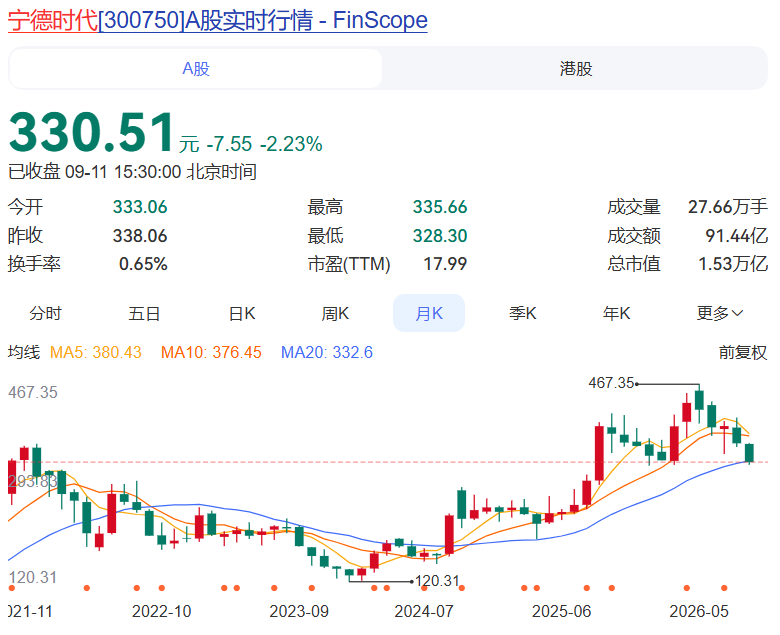
宁德时代是2018年6月创业板上市的,发行价25.14元。上市当天收盘36.20元,此后连拉8个一字涨停。八年过去了,当年的25块变成了现在的330块,翻了13倍。
一家公司选择在这个时候、拿出这么大的力度做注销式回购,释放的信号其实很明确:公司管理层认为,当前股价没有充分反映公司的长期价值。
这和一般公司在股价低位被逼无奈回购自救,是完全不同的逻辑。
宁德时代的这次回购,不是在求救,而是在 宣示主权——告诉市场:我比我自己的估值更值钱。
总结
| 维度 | 关键信息 |
|---|---|
| 回购规模 | 200~400亿,A股史上最大 |
| 回购方式 | 注销式,减少总股本 |
| 首次执行 | 60万股,约2亿 |
| 执行进度 | 刚刚开始,真正的考验在后面 |
| 底气 | 上半年净利433亿,账上资金充裕 |
| 核心信号 | 管理层认为股价偏低,主动出手 |
最后说一句
这2亿只是开胃菜。如果你持有宁德时代的股票,或者在关注新能源板块,这件事值得放进观察清单——不是现在买不买的问题,而是你要看清楚,一家公司拿真金白银表态,背后到底赌的是什么。
