10月29日,钶锐锶(688827)在科创板申购,发行价45.37元,发行市盈率41.86倍。这个数字比通用设备制造业近一个月平均静态市盈率38.85倍高出大约7.7%。
贵不贵?单看41.86这个数,回答不了。我更愿意先看另一组:2026年上半年营收2.48亿元,同比增长34.08%,扣非净利润5182.32万元,同比增长42.04%,毛利率52.61%。一家年收入刚过4亿元的机床公司,毛利率能站上五成,靠的不是提价,是它自己造数控系统。
先把规则和时间说清楚
钶锐锶股票的申购日是10月29日,网上申购时间上午9:30到11:30、下午13:00到15:00,网下是9:30到15:00。申购代码787827,申购上限4000股,顶格申购需要沪市市值4万元。中签之后11月2日缴款,账户里没钱就算放弃。
发行1712.86万股,占发行后总股本25%,全部是新股,没有老股转让。募资约7.77亿元,保荐机构是国泰海通证券。
还有一个数原文没直接写,但可以算:按发行价乘以发行后总股本,公司发行后总市值大约31.1亿元。
它到底做什么:机床的大脑和身体都自己造
钶锐锶做两样东西,数控系统,和数控机床。
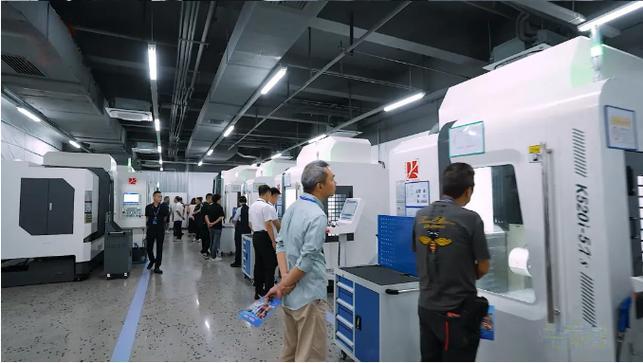
数控系统是机床的大脑,决定机床能走多快、走多准。这个市场长期被发那科、西门子、海德汉几家把着。国内厂商过去多在功能上追赶,真正难的是稳定性,是几十种加工工艺攒下来的参数包,是客户换系统要重新调机的成本。
按公开披露的口径,它是国内少数同时掌握PWM型和总线型数控系统、并且两类系统都实现规模化销售的厂商,数控系统累计出货超过2万套,对标的就是海德汉。子公司铼钠克是国家级专精特新小巨人。
整机这边,它主攻全直驱高速精密机床。全直驱的意思是省掉丝杠,用直线电机直接推着工作台走。好处是加速度高、反向间隙小、磨损件少;代价是发热大、成本高、对防护和控制算法要求苛刻。这条路线国内做的人不多。它2024年国产全直驱机床销量排第一,对标的是牧野、罗德斯这批海外品牌。
下游是精密模具、消费电子、航空航天、医疗、半导体、汽车、机器人。客户里有立讯精密、长盈精密、欣旺达、统联精密,累计服务超过700家。截至2026年6月底,专利271项,其中发明专利107项,软件著作权88项。
系统加整机一体化,这是它毛利率的来源,也是它规模上不去的原因。系统自己造,省掉一笔外购成本,还能按整机需求调优;但整机是自己卖,系统就很难卖给同行。这两个身份天然有点打架。
财务数据里能看出三件事
第一件,增长是真的。营收从2023年2.53亿元走到2025年4.09亿元,两年涨了六成出头,折算下来年化约27%。归母净利润从3561.09万元走到7648.23万元,两年翻了一倍多,年化超过45%。利润跑得比收入快,规模效应在起作用。
第二件,毛利率稳。2025年52.30%,2026年上半年52.61%,波动不到半个点。机床行业里,这个水平不常见。
第三件,净利率还在往上走。2025年净利率大约18.7%,2026年上半年大约21.2%。收入涨34%,扣非利润涨42%,差额就是这么来的。
三件事拼起来,是一个还处在早期放量阶段的公司画像:体量小,增速快,盈利质量高,但抗波动能力没被验证过。
41.86倍,得看跟谁比
41.86倍是扣非后摊薄口径。跟通用设备制造业近一个月平均静态市盈率38.85倍比,溢价7.7%,不算离谱。原文的说法是低于可比公司平均市盈率,但没给具体数值,这一项得以招股说明书披露为准。
这里有个口径问题值得说一句。行业平均市盈率是个大筐,里面装着各种增速、各种毛利水平的公司。一个增速30%、毛利52%的公司,和一个增速5%、毛利20%的公司放进同一个平均值里比,结论会失真。真正该比的是科德数控、国盛智科、纽威数控、浙海德曼、华中数控这几家,而且要看它们各自的增速和毛利处在什么位置。
顺手做个交叉验证。用31.1亿元总市值除以41.86倍,倒推出来的2025年扣非净利润大约7425万元,跟披露的归母净利润7648.23万元差3%左右。扣非略低于归母,通常意味着有一小部分非经常性损益,这个差值合理,说明定价和披露的数据是自洽的。
再往前看一步。如果简单拿2026年上半年扣非净利润5182.32万元乘二,全年约1.04亿元,对应发行价的市盈率大概30倍。这是粗略推算,不是预测,真实数字要看下半年交付和验收节奏。
所以41.86倍,静态看是略微溢价,动态看不算贵。但动态那一半,建立在增速能延续的假设上。
7.77亿元募资,一半是机会一半是压力
募资投向三块:数控机床生产基地约4.77亿元,新一代智能化数控系统研发约2.41亿元,整体加工解决方案研发约1.63亿元。
有个细节值得注意。三个项目加总约8.81亿元,比7.77亿元的募资总额多出约1.04亿元,这部分通常得靠自有资金或自筹解决。也就是说,项目铺开的资金压力,比募资规模看起来更大一点。
后两项研发加起来4.04亿元,差不多等于2025年全年营收。这个投入强度,不是小步快跑,是押注。
生产基地那4.77亿元,问题在节奏。厂房设备投下去,折旧先来,产能后到。机床是订单式生产,交付验收周期长,收入确认滞后。中间这段时间,报表不会好看。2026年上半年21.2%的净利率能守多久,很大程度取决于爬坡期有多少固定成本摊在收入上。
四个风险,摆到桌面上
第一个,客户结构。立讯精密、长盈精密、欣旺达、统联精密,这几家都在消费电子精密结构件链上。这类客户的设备采购跟着大客户的新品周期走,一年里可能前紧后松,也可能因为一款机型卖不动就整段砍单。客户名单本身没问题,问题是集中度和周期性。
第二个,双线作战。卖系统又卖整机,同行既是潜在客户又是竞争对手。系统外售这块能走多远,取决于它怎么处理和整机厂客户的关系。答案在招股说明书的客户结构里,值得翻一翻。
第三个,估值锚会动。41.86倍是静态数。如果2026年利润增速从40%掉到20%,这个倍数会被动抬到50倍以上,那时候就不是略微溢价了。
第四个,新股本身的不确定性。科创板新股上市首日表现分化得厉害,情绪好给溢价,情绪差直接破发。这事跟公司好坏关系不大,跟当天的资金面关系很大。
可以积极申购
如果你有科创板权限,沪市市值够4万元,打算把这只票放进工业母机国产替代的长线观察名单,那这次申购值得参与。顶格4000股,中签也就几百股,风险敞口有限。
目前打新股收益还是很好的,破发概率很低,而钶锐锶这只股票概念很好,业绩也不错,建议积极申购。
本文基于公开披露的发行信息整理与分析,不构成投资建议。数据截至2026年10月28日,最终以招股说明书和上市公告书为准。新股价格受市场情绪影响较大,任何估值判断都可能失效。
