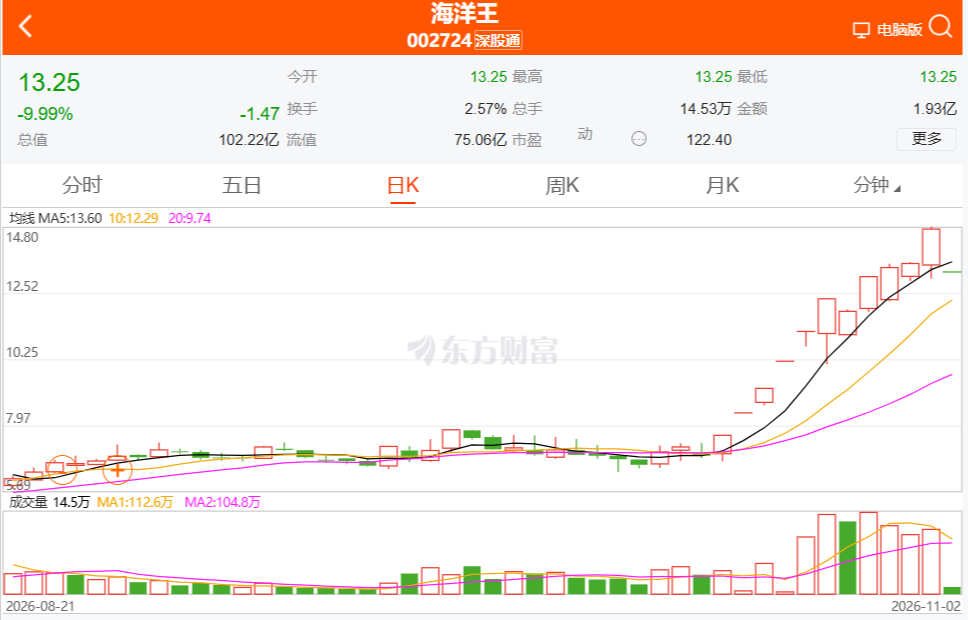
2026年11月2日,海洋王(002724)开盘一字跌停,收报13.25元,跌幅9.99%,全天没能打开跌停板,总市值缩水到102.2亿元附近。就在十月份,这只股票还曾是A股市场里最耀眼的涨幅王,阶段涨幅一度超过100%。从众人追捧到无人敢接,前后不过半个多月。这轮过山车行情背后,有不少值得普通投资者认真琢磨的东西,今天我们就来聊一聊这只股票。
先认识一下这家公司
很多朋友是被这轮暴涨才第一次听说海洋王的,所以先简单介绍一下。这家公司1995年成立,总部在深圳,2014年11月4日在深交所上市,首发价格是8.88元每股。它的主业是专业工作照明设备,说白了,它做的不是家里用的灯,而是矿井里、油井旁、铁路沿线那些恶劣环境里用的工业灯具。产品强调防爆、防水、抗震、耐高低温,主要服务电力、冶金、铁路、油田、石化、煤炭、消防、船舶等专业场景。
最近几年,公司提出要从单一灯具供应商转向照明加智能控制的场景服务商,布局智慧电网、智慧冶金、数字铁路、智慧港口这些方向,同时也在拓展海外市场。转型方向本身没问题,但从后面的财务数据看,这些新故事还没有转化成实打实的收入。
业绩到底怎么样
这是整件事最关键的部分。2026年前三季度,海洋王营业收入10.77亿元,同比下降3.93%;归母净利润6263.81万元,同比增长14.32%;扣非净利润却是负1630.31万元,同比下降接近190%;基本每股收益0.0812元。前三季度毛利率约57.39%,这个水平放在制造业里其实不低,但期间费用压力大,把利润基本吃光了。
这里必须解释一下归母净利润和扣非净利润的区别,很多新手就是栽在这组数字上。归母净利润是账面上看起来的利润,里面可能包含政府补贴、资产处置收益这些一次性的钱;扣非净利润把这些都剔除掉,反映的是主业真实的造血能力。海洋王归母净利在涨,扣非净利却是亏损的,这说明它的利润增长并不是靠主业经营改善,账面好看更像是一种修饰。
再看历史轨迹:2024年公司出现亏损,2025年盈利有所修复,2026年上半年业绩再度承压,三季度单季扭亏之后,前三季度整体依然谈不上强劲。营收还在下滑,说明需求端没有实质好转。
估值已经贵得离谱
如果业绩只能说一般,那价格呢?截至2026年10月29日的数据,海洋王静态市盈率约94.9倍,滚动市盈率约216.8倍,而电气机械行业的平均水平,静态大约18.9倍、滚动大约18倍。也就是说,市场给海洋王的定价是行业平均的十倍以上。
市盈率高不是原罪,成长股可以享受溢价,但前提是业绩要有高增长来兑现。海洋王营收在下滑,主业扣非还在亏损,两百多倍的滚动市盈率里,绝大部分其实是情绪和想象,而不是盈利能力。这种估值结构非常脆弱,一旦情绪退潮,杀估值会非常快,11月2日的一字跌停就是最直观的体现。
热门概念被公司自己澄清了
这轮暴涨的导火索,是市场给它贴上了好几个热门标签,比如AI加智慧照明、核电概念、深海科技。有意思的是,这些概念大部分被上市公司自己逐条澄清了。公司在多次异动公告里明确说明:AI加智慧照明业务的收入规模有限,对整体业绩影响不大;公司确实有耐辐照灯具用在核岛里,但照明设备不属于主生产设备,撑不起核电概念;目前没有万米深海作业产品,和深海科技无关。
一家公司反复发公告提醒股价存在非理性炒作风险,这在A股并不多见,态度是值得肯定的。但现实往往就是这样,概念的热度一旦起来,资金根本不管基本面,等热度散去,留下的往往是一地鸡毛。
普通投资者能学到什么
复盘这只票,有三条经验值得记住。第一,看不懂的钱不要赚。搞清楚一家公司靠什么赚钱、赚得怎么样,是买入之前的基本功,只看代码和涨幅就跟进去,本质上是在赌别人的接力棒。第二,概念炒作最终要回到业绩。K线可以讲三个月的故事,财报不会说谎,营收下滑加扣非亏损的组合,撑不起翻倍的股价。第三,估值是最后的锚。当一只票的市盈率是行业十倍以上而业绩没有对应增长时,无论故事多动听,都应该先问自己一句:凭什么?
还有一个细节值得注意:11月2日跌停当天,换手率显著放大,说明筹码交换非常剧烈,高位接盘的投资者短期解套难度不小。对持仓者来说,接下来要盯的是公司基本面有没有实质变化,而不是幻想股价快速回到高点。
最后还是要提醒一句,本文基于公开信息整理,数据截至2026年11月2日,仅为观点交流,不构成任何投资建议。股市有风险,投资需谨慎。
