一块钱能干什么?买瓶矿泉水,坐趟公交,但你可能想不到,它还能决定一家上市公司的生死。11月17日,老牌房企荣盛发展跌停,收盘价0.90元,上市以来第一次跌破1元面值,直接触发退市风险提示。第二天,也就是11月18日,股价又反弹了3.33%,收在0.93元。跌停之后又反弹,这家公司到底怎么了?今天咱们好好聊聊。
先把话说在前面,荣盛发展不是什么小角色。它总部在河北廊坊,2007年上市,是河北省第一家IPO上市的房企,靠住宅开发销售起家,旗下还有物业、康旅度假、产业新城、酒店商管这些板块,区域上深耕京津冀,也布局了长三角和成渝。鼎盛时期,它是一年卖千亿的区域龙头。可就是这样一个昔日优等生,如今走到了面值退市的悬崖边上,这个落差本身,就是整个房地产行业这几年的一个缩影。
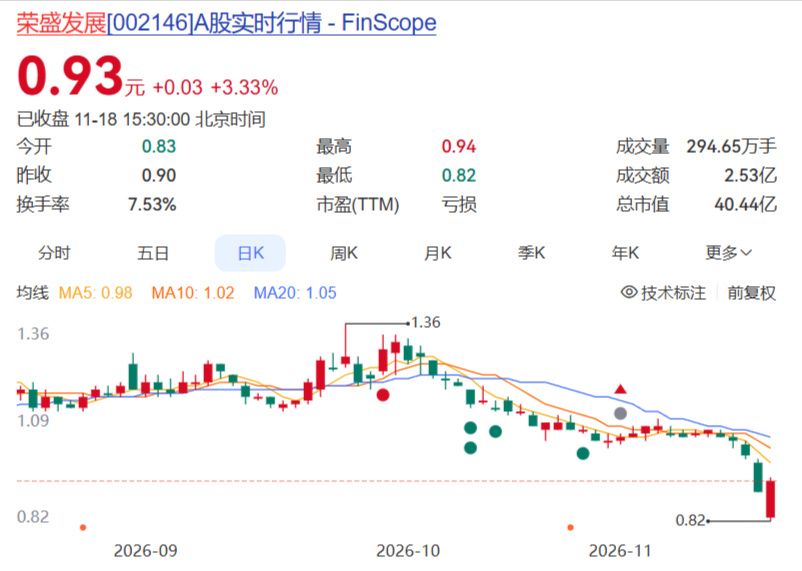
先看行情。11月10日到13日,荣盛的股价还在1.05元附近窄幅整理;11月16日收1.00元,跌了3.85%;17日直接跌停,收0.90元;18日开盘0.83元,盘中最低探到0.82元,最高冲到0.94元,最后收0.93元,成交额大约2.5亿元,成交2.95亿股,换手明显放大。这里补充一个背景知识,按A股规则,如果一只股票连续20个交易日收盘价都低于1元,交易所就会终止它的上市,这就是所谓的面值退市。所以别看只差几分钱,这条线就是生死线。
那18日为什么反弹?表面看是超跌反弹,背后其实有个催化:公司披露,6名董事及高管计划从11月18日起3个月内增持,金额合计不低于600万元、不超过1200万元,而且不设价格区间。说实话,600万到1200万的增持,对一家总市值只有37.8亿的公司来说,更多是个表态,是稳信心,不是真金白银的大救援。更有意思的是时间点,偏偏卡在跌破面值的第二天宣布,保壳的意图不言而喻。
再往下挖基本面,你会看得更清楚。2025年全年,荣盛发展营收267.15亿元,同比下降29.72%,归母净利润亏了94.28亿元,亏损比2024年还大。到了2026年前三季度,营收91.69亿元,同比大降55.03%,归母净利润亏损16.03亿元。有人一看,亏损收窄了48%,是不是要好转了?先别急,这个收窄主要靠债务重组收益撑着,把非经常性损益剔掉,扣非净利润其实亏了27.61亿元。主业自身造血的能力,还没有恢复。
负债端更扎眼。公司资产负债率高达93.9%,净资产缩水到56.5亿元;截至2026年年中,一年内到期的有息债务248.55亿元,而账上货币资金只有46.45亿元,缺口超过两百亿。多笔存续债券已经逾期,审计机构也在报告里写上了持续经营存在重大不确定性的段落。翻译成大白话就是:马上要还的钱远比手里的钱多,而且公司自己也在财报里承认,能不能撑下去要打个问号。
化债的进展有,但都还在半路上。境内部分债券拟采用车位抵债加利息豁免的方式重组,方案已经过股东会审议通过,可后面还有债券持有人会议等程序要走;境外美元债那边,打算用现金加境外项目权益回购注销约30亿元等值本金,实施起来同样存在不确定性。换句话说,方案是画出来了,能不能落地,还要打一个更大的问号。
把这些信息串起来看,逻辑其实很清晰:荣盛发展当前的反弹,本质是面值退市风险下的博弈性反弹,而不是基本面反转。基本面没有出现实质拐点,营收接近腰斩,扣非还在巨亏,短债缺口巨大;股价的波动,主要围绕1元这条生死线和保壳动作展开。从这个角度说,它更像一个由重要事件驱动的博弈标的,而不是价值投资意义上的便宜货。
如果你已经持有,那就盯死两件事:一是股价能不能重新站回1元并且稳住,连续20个交易日这条规则决定了退不退市;二是高管增持的实际执行进度和债务重组的落地公告,每一项都是变量。如果你还没进场,我的建议是,别被0.9元的价格迷惑,便宜不等于安全,这样的走势更适合当作一个案例分析来看,而不适合普通投资者重仓参与。
放到更大的维度看,荣盛的处境也是很多高负债房企的共同考题:销售端恢复得慢,融资端政策虽有改善,但传导到处境困难的房企身上还需要时间。曾经的千亿房企尚且如此,行业的出清还远没有结束,这是后续最值得关注的一种趋势预测视角。
风险提示:本文仅为个人分析,不构成任何投资建议,股市有风险,入市需谨慎。
