说实话,最近A股的新股热度一般,但明天要申购的这只科创板新股,值得认真研究一下。它叫傲拓科技,证券代码688845,申购代码787845,发行价18.18元,11月23日周一正式申购。
一、这家公司,干的是工业自动化的“心脏”生意
很多人一听PLC三个字母就头大,其实概念不复杂。PLC就是可编程逻辑控制器,你可以把它理解成工厂设备的“大脑”,水电站的机组、地铁的信号系统、炼油厂的管线,背后都得靠它来发号施令。业内有个说法,PLC和CAD、机器人并称现代工业自动化的三大支柱,地位可想而知。
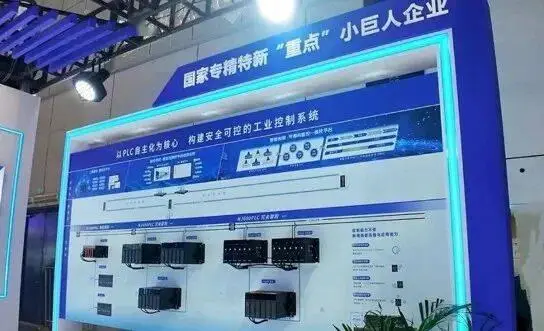
傲拓科技2008年成立,总部在江苏南京,做的是中大型PLC,而且是国家级专精特新小巨人企业。这家公司最硬的一点在于:它不只是做PLC,而是做国产的PLC。它有两条产品线,一条叫NA通用系列,一条叫NJ自主可控系列。NJ系列用的是龙芯、飞腾这些国产芯片,搭配自研的嵌入式操作系统,从芯片到软件全是自己的东西,做到了真正的自主可控。
为什么要强调自主可控?看看它服务的客户就明白了。这家公司的产品大量用在水利水电、轨道交通、石油石化、国防这些关乎国计民生的领域,代表项目包括三峡水电站机组的自主可控改造、华电集团贵州洪家渡水电站。这些场景的控制系统,过去长期被西门子、欧姆龙、三菱这些外资品牌垄断,万一出点状况,卡的就是国家基础设施的脖子。所以国产替代在这里不是概念,是刚需。
目前在中大型PLC这个赛道,傲拓科技和中控技术、和利时并列为本土品牌第一梯队。说白了,这是一家踩在国家战略主线上的公司。
二、业绩怎么样:不性感,但很扎实
2026年前三季度,公司营收2.42亿元,同比增长20.55%;归母净利润8048.93万元,同比增长20.68%;扣非净利润7680.11万元,同比增长21.5%。单看第三季度,营收1.01亿元,同比增长18.48%,净利润增速23.16%,还在加速。
公司对全年的预期是:营收3.8亿到4.2亿元,同比增长19.61%到32.21%;归母净利润1.4亿到1.69亿元,同比增长18.2%到35.09%。这个增速谈不上爆发,但胜在稳定,属于那种每年都能兑现的确定性成长。
更值得留意的是毛利率。2026年前三季度,傲拓科技的毛利率高达72.69%,而且持续多年站稳70%以上。什么概念?A股绝大多数制造业公司毛利率在20%到30%之间,能做到70%以上的,基本只有茅台级别的消费股和少数创新药企。这说明它的产品有真实的定价权和技术壁垒,不是靠低价抢市场换来的收入。
收入结构也简单清晰:前三季度中大型PLC贡献收入1.94亿元,占主营收入的80.06%。主业纯粹,没有乱七八糟的故事,这对判断一家新股的价值来说反而是好事。
三、定价是这次打新最大的看点
接下来是重点。本次发行价18.18元,对应发行市盈率24.03倍,而行业的参考市盈率是52.24倍。也就是说,发行定价只有行业均值的一半左右,这个折价幅度在近期新股里相当少见。
这里面的逻辑值得展开说。新股上市后的价格锚,往往取决于发行价留了多少空间。24倍的发行市盈率,意味着哪怕上市后按行业平均估值定价,理论上也有一倍左右的水分可以挤给二级市场。当然,实际走势受市场情绪、可比公司估值等多重因素影响,不能简单画等号,但低定价至少给了安全垫。
再看盘子。本次发行3775.83万股,全部是新股,没有老股转让。发行后总股本1.51亿股,流通盘天然偏小,其中网上发行只有906.20万股,网下2114.47万股,战略配售755.17万股。募资总额约6.86亿元,扣掉发行费用后净额约6.09亿元,募投资金5.25亿元主要投向PLC研发扩产、研发中心和补充流动资金。小盘加低价加稀缺赛道,这个组合历来是资金喜欢炒作的配方。
稀缺性还要单独强调一下:A股市场上,纯正的中大型PLC标的几乎没有,傲拓科技算是填补了一个空白。而国产替代这个主题,本身就是这两年资本市场最持续的主线之一。
四、风险也要说透
打新不是无脑抽奖,风险点必须摆出来。
第一,公司体量还小,全年营收也就4亿元上下,抗风险能力和大公司不在一个量级,下游客户又集中在水电、轨交这些大客户领域,订单波动会直接影响业绩。
第二,科创板新股上市前5个交易日没有涨跌幅限制,涨起来没边,跌起来同样没底,破发在科创板并不罕见,24倍的低定价降低了风险,但没有消灭风险。
第三,中大型PLC的外资巨头技术积累深厚,国产替代是长跑不是冲刺,公司能否持续抢占份额还需要时间验证。
五、申购要点,划重点
好了,最后给实操层面的信息。网上申购日是11月23日,申购上限0.90万股,顶格申购需要沪市9万元市值,申报单位是500股的整数倍。如果你的沪市市值够9万,记得顶格打,中签率就是这么一点点攒出来的。至于中签之后怎么操作,我的建议是参考科创板惯例,上市首日根据开盘情况灵活决定,前5日无涨跌幅的窗口里,控制贪婪永远是第一原则。
总结一下:傲拓科技是一家业务纯粹、毛利率极高、增速稳定、定价偏低、赛道稀缺的国产替代标的,基本面在近期新股里属于上游水平,打新参与价值明确。但它的体量小、波动大,属于典型的“中了是惊喜,别指望暴富”的品种。
风险提示:本文基于公开披露的招股资料整理,仅为信息分享与个人观点,不构成任何投资建议。科创板新股波动较大,存在破发风险,申购请根据自身情况独立决策。
