MLCC离型膜龙头深度拆解:业绩加速释放,但现金流与估值已亮起红灯
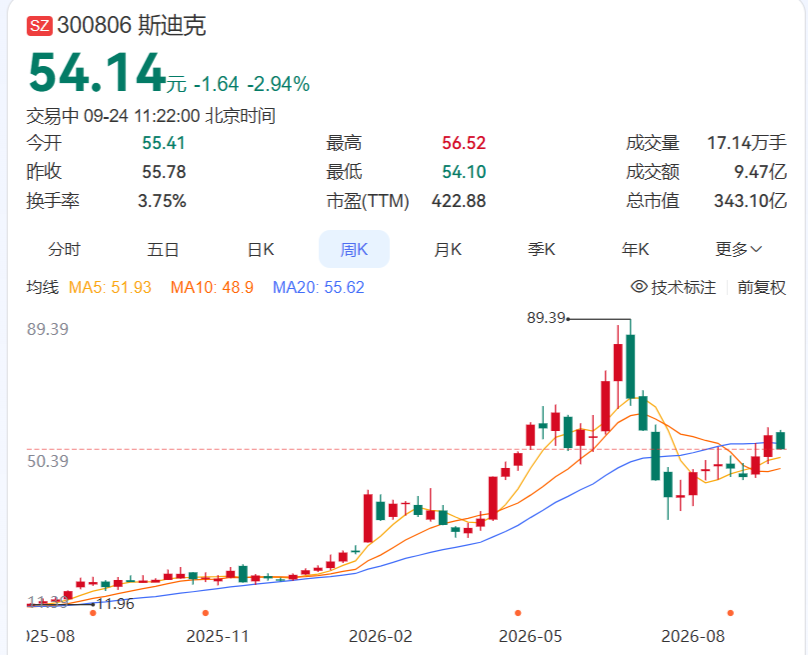
一年涨536%,市场在赌什么?
2019年11月25日,斯迪克以11.27元/股的价格登陆深交所创业板,发行市盈率22.98倍。六年后的今天,这只股票在二级市场上演了一出堪比科技股的疯狂剧本:2025年下半年以来股价从不足20元一路飙涨,2026年6月25日更是触及117.88元/股的历史高点,总市值突破534亿元。近一年涨幅高达536.89%,远远跑赢大盘和同行。
资金疯狂涌入的背后,是一个听起来足够性感的故事:斯迪克是国内唯一一家能够量产超高端MLCC离型膜的企业,产品已通过国内两家头部MLCC制造商验证,正在推进日系头部客户认证。同时,公司拟投资5.65亿元新建年产12亿平方米高端MLCC离型膜项目,达产后预计年销售额约23亿元、销售净利率超20%。
折叠屏OCA光学胶实现批量供货,MLCC离型膜打进台系供应链,甚至开始叩击村田这样日系顶级玩家的门——这些消息拼凑在一起,构成了一个激动人心的”国产替代”叙事。市场的定价逻辑很直接:斯迪克不只是在做普通工业薄膜,它在做一些日本东丽、三菱等巨头长期把持的高端材料。
业绩加速释放,但规模仍是硬伤
故事需要数据来验证成色。先看财务基本面:
2025年全年,公司实现营收30.16亿元,同比增长12.08%;归母净利润6035.06万元,同比增长9.96%。这个数字说实话并不惊艳——净利润率只有约2%,说明公司仍处于高投入期,规模效应尚未充分体现。
但2026年上半年的数据开始出现明显转折:一季度营收7.57亿元,同比增长12.88%;归母净利润1522.81万元,同比大增57.96%;扣非净利润更是暴增470%。更重要的是,上半年整体归母净利润达到4601万元,同比大幅增长82.38%,扣非净利润3207万元,同比增长178.75%。利润增速开始明显跑赢营收增速。
这一趋势背后有两个结构性原因:一是前期大规模产能建设陆续竣工转固,折旧压力2026年起趋于稳定;二是高端产品占比提升带动毛利率改善。分业务看,光学显示业务营收7.09亿元(同比+28%),微电子业务1.73亿元(+54%),PET薄膜2.20亿元(+56%)——高端赛道增速远超传统业务,印证了产品结构升级正在发生。
机构给出的预测更为乐观:2026-2028年净利润复合增速有望超过70%。中邮证券给出”买入”评级,预测2026/2027/2028年归母净利润分别为3亿、6亿、9亿元。听起来非常诱人,但这个预测的前提是MLCC离型膜和折叠屏OCA光学胶的国产替代能够顺利放量。
MLCC超级周期,是真机遇还是借题发挥?
分析斯迪克,绕不开MLCC这个赛道。MLCC(多层陶瓷电容器)是电子产品中最基础的被动元件,从手机到服务器、从汽车到AI算力设备都离不开它。而MLCC离型膜是MLCC生产过程中的关键耗材,其性能直接影响MLCC的层间精度和可靠性。
当前MLCC行业出现了明显的结构性分化:普通MLCC竞争激烈、利润微薄,但高端品类——尤其是超小尺寸、高容值、耐高温的型号——严重供不应求。这一轮AI服务器热潮是核心驱动力。英伟达VR200机柜的MLCC单机柜用量高达42-44万颗,相较前代GB300暴涨182%,且70%以上为高容耐高温高端型号。2027年全球MLCC离型膜市场规模预计可达277亿元。
国产替代的逻辑也在强化。目前国内MLCC离型膜高端品类高度依赖日本东丽、三菱、韩国SKC等进口,2025年国产化率约22%,2026年目标提升至35%。斯迪克在这一背景下率先实现了技术突破:公司是国内唯一实现<1μm超高端离型膜量产的厂商,已通过两家头部MLCC制造商验证,产品可配套1200层超高层MLCC,超高端良品率92%,高于行业85%的平均水平。
此外,斯迪克前期投入约40亿元自研PET基膜,2024年完成对东丽关键基材牌号的替代,打破了核心原材料的海外垄断。这是真正的产业链自主可控,而非简单的来料加工。公司当前月产能5000万平方米,2026年新项目上马后预计进一步扩大。
但必须清醒地看到:市场对MLCC超级周期的乐观预期已高度一致,一旦AI服务器需求增速放缓、或者日韩厂商扩产导致高端供给增加,相关产品存在价格竞争加剧的风险。超级周期是真实的,但它从来不是线性的。
亮红灯的资产负债表:被忽视的致命隐患
如果说业绩加速释放给了多头足够的想象空间,那么翻看斯迪克的资产负债表,会发现另一个让人无法忽视的现实:公司的财务健康度并不乐观。
2026年一季度末,公司经营活动现金流净额为-1亿元,处于持续失血状态。更紧迫的是:短期刚性兑付压力超过24亿元,而账面货币资金仅4.29亿元。这中间的缺口高达近20亿元。公司目前的运营在一定程度上依赖”借新还旧”的滚动融资,一旦融资环境收紧或银行抽贷,流动性危机并非危言耸听。
更值得警惕的是应收账款问题。一季度末应收账款高达11.90亿元,而同期归母净利润仅1522万元,应收账款/利润比率接近78倍。这意味着公司卖出去的货,大多数并没有收到现金,利润停留在账面上。一旦下游客户(消费电子、MLCC制造商)出现资金紧张或违约,将对公司业绩造成实质性打击。这不是小概率事件——斯迪克的客户集中度不低,前几大客户占比相对较高,关联风险不可忽视。
公司2025年股权激励计划设定的销售目标是37.67亿元(同比增长40%),最终只实现了30.16亿元,未达考核目标。2026年目标进一步上调至47.09亿元,2027年目标59.20亿元——这意味着年复合增速需要维持在30%以上。任何主要客户订单的波动或项目落地延后,都可能让这个目标再度落空。
估值:高处不胜寒
截至目前,斯迪克股价约在50-80元区间震荡,对应动态市盈率约在166-425倍之间,处于历史极高位。这一估值水平已经把未来2-3年的高增长预期提前透支。
我们来做一个粗略的估值对标:以机构预测的2026年3亿元净利润计算,当前534亿元市值对应约178倍PE;如果2027年净利润达到6亿元,PE降至约89倍;2028年9亿元净利润,PE约59倍。这意味着——在预测兑现的前提下——股价需要业绩来消化当前估值。这个消化的过程,需要2-3年,且中间不能有任何闪失。
对于一只制造业公司而言,这种估值体系本质上是用”成长股”的信仰来定价,而非当下的基本面。成长股投资本身没有错,但如果支撑高估值的核心假设(MLCC超级周期、日系客户验证通过、高端项目顺利达产)出现任何一项不及预期,杀估值将是相当惨烈的。
磁性材料:被低估的第三增长极
除了MLCC离型膜,斯迪克还有一张尚未被市场充分定价的牌:磁性功能材料。公司2025年完成了”磁性材料的设计合成和改性及精密涂布研究开发”项目,掌握了磁性颗粒合成—表面改性—精密涂布一体化核心技术,形成了软磁、硬磁及复合磁性涂层等多品类产品体系。
公司已于2025年8月新设子公司常州共跃星辰承接该项目,2026年7月底前完成厂房结构封顶,9月底前竣工,年底前完成设备安装调试。这是公司在功能性涂层复合材料主业基础上向磁性材料领域的横向延伸,与华为联合研发的磁电存储(MED)材料被视为潜在的颠覆性第三增长曲线。
磁性材料市场规模庞大,且高端品类长期被海外垄断。斯迪克如果能在这一领域实现技术转化,将进一步打开公司的想象空间。但目前该项目仍处于建设期,业绩贡献尚需时日,不宜过度定价。
值得买,但别用”躺赢”的心态
客观地说,斯迪克是一家值得研究的公司。它在MLCC离型膜、折叠屏OCA光学胶等高端材料领域确实建立了真实的竞争优势,国产替代的逻辑成立且正在进行时。2026年上半年扣非净利润同比增长178.75%,高端业务增速远超传统业务,业绩拐点的信号是真实的。
但”值得研究”和”值得重仓买入”是两回事。当前股价已经大幅透支了未来几年的增长预期,而公司现金流紧张、应收账款高企、短期偿债压力大的问题并没有被充分定价。更重要的是,MLCC超级周期的持续性存在不确定性,日系客户验证能否顺利通过也仍是未知数。
对于已经持有的投资者,当前位置可以继续持有但不宜加仓,用时间换空间,等待业绩验证。对于尚未入场的投资者,建议耐心等待更好的买点——如果这真是一只业绩能够连续翻倍的公司,市场一定会再给机会。优质资产值得等待,重仓押注在高估值的喧嚣里,反而是对资金的不负责任。
一句话总结:斯迪克是国产高端材料赛道里值得关注的公司,但现在的它,更像一个”需要用信念去持有”的选择,而非一个”闭眼买入”的机会。
【风险提示】
• 本文仅供参考,不构成投资建议。股市有风险,入市须谨慎。
• 本文基于公开信息和合理推断,文中观点不代表任何机构立场。
• 斯迪克当前估值处于历史高位,请务必结合自身风险承受能力独立判断。
• 数据来源:公司公告、证券时报、长江商报、中邮证券研报等,数据截至2026年6月-9月。
