长川科技(股票代码300604)是国内半导体测试设备领域的龙头公司,2023年还深陷利润暴跌九成的行业寒冬,2024年起借着国产替代和AI算力扩产的东风迅速翻身,2025年实现营收52.92亿元、归母净利润13.31亿元,同比分别增长45.31%和190.42%。截至2026年10月26日盘中,公司总市值约1174亿元,市盈率约63倍。业绩确实亮眼,估值也确实不便宜。这篇文章就把这家公司的生意模式、业绩弹性和估值风险一次性讲清楚。
长川科技是做什么的
说白了,长川科技做的就是给芯片做体检的生意。芯片从晶圆厂生产出来到装进手机电脑,中间要经过封装测试环节,测试机负责检查芯片功能好不好,分选机负责把好芯片和坏芯片分拣开,探针台负责在晶圆阶段提前筛掉不良品,再加上AOI光学检测设备和自动化设备,构成了公司的主要产品线。
这家公司2008年4月成立于杭州,2017年4月17日在深交所创业板上市,首次公开发行价格是9.94元每股。这里要纠正一个常见误会:2026年8月公司以280.11元每股做过一次向特定对象发行股票,那是定向增发,不是IPO。两者差了28倍左右,但属于不同时期、不同性质的融资行为,不能混为一谈。
从行业地位看,长川的客户名单基本涵盖了国内主流封测和制造厂商,长电科技、通富微电、华天科技、长江存储、长鑫存储、中芯国际都在其中,日月光、三星、美光这些国际大厂也在客户列表里。公司还通过收购新加坡STI、马来西亚EXIS等企业,从单一测试设备商逐步向平台型半导体测试设备公司演进。
业绩为什么像坐过山车
看长川科技近几年的财报,最直观的感受就是大起大落。2023年公司营收17.75亿元,同比下降31.11%,归母净利润只有0.45亿元,同比暴跌90.21%。到2024年剧情反转,营收36.42亿元,同比增长105.15%,净利润4.58亿元,暴涨915.14%。2025年继续上台阶,营收52.92亿元,净利润13.31亿元,同比增长190.42%。2026年上半年营收34.61亿元,同比增长59.72%,归母净利润9.64亿元,增长125.67%。公司还预告前三季度净利润在17.15亿元到18.15亿元之间,同比增长98%到110%左右。
这种过山车不是公司经营突然失灵,而是半导体设备行业的典型属性。2023年整个行业处于去库存周期,下游封测厂开工率低、资本开支收缩,设备订单自然锐减。2024年以来逻辑反转,一方面国产替代加速推进,国内晶圆厂和封测厂大规模采购国产设备,另一方面AI带动存储和先进封装扩产,测试设备需求水涨船高。公司在2025年年报里披露,测试机收入32.03亿元,同比增长55.29%,占总营收六成以上,是这一轮增长的主引擎,分选机收入15.68亿元,增长31.76%,贡献了接近三成。
利润增速为什么远超收入增速
很多人注意到一个细节:2025年收入涨了45%,利润却涨了190%,中间差了四倍多,钱从哪来的。答案主要有三层。第一是规模效应,设备企业的固定成本比较刚性,收入一旦放量,摊到每台设备上的研发和制造费用就薄了。第二是产品结构,测试机是公司毛利率最高的产品线,2025年公司整体毛利率达到55.05%,高毛利产品占比上升直接推厚了利润率。第三是低基数效应,利润从0.45亿元这个异常低的坑里爬出来,百分比数字天然夸张,915%的增速里有一大半其实是基数贡献。
所以看这类公司,与其记住增长了百分之几百,不如记住一个更实在的事实:2025年扣非净利润12.5亿元,销售净利率25.39%,净资产收益率33.05%。这说明公司赚钱的能力是实打实的,不是靠一次性损益撑起来的。
60多倍市盈率,贵还是不贵
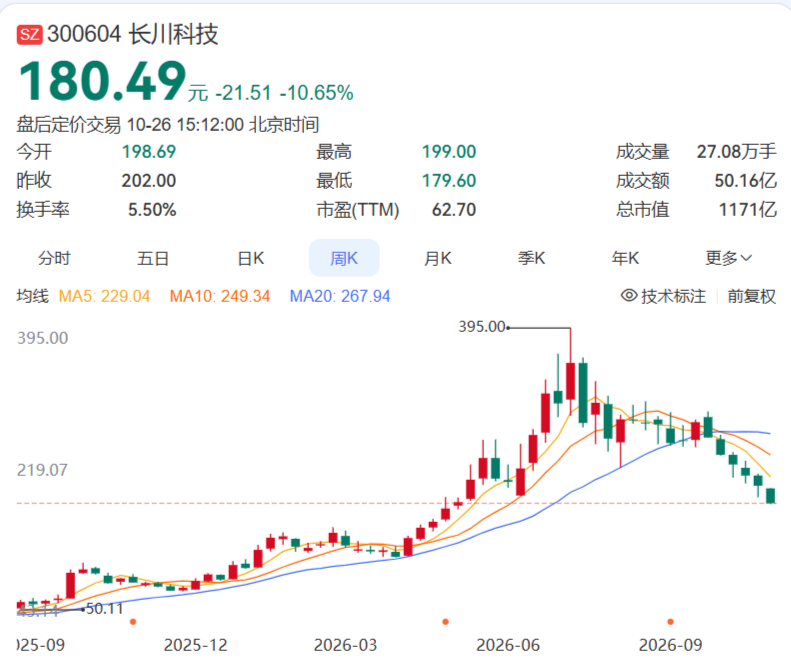
截至2026年10月26日盘中,长川科技股价约180.89元,总市值约1173.9亿元,市盈率约62.84倍。这个估值放在A股半导体设备板块里不算离谱,但绝对不便宜。62倍市盈率隐含的市场预期是:未来几年公司利润还能保持高增长,AI与存储扩产的景气周期延续,国产替代继续深化。只要这三个假设都成立,高估值可以靠业绩增长逐步消化;但只要其中一个掉链子,比如下游资本开支进入下一轮收缩,估值和业绩就可能一起往下杀。
还有几个风险点值得放在心上。一是客户集中度,2025年前五大客户贡献了57.66%的销售收入,大客户资本开支节奏的变化会直接传导到订单。二是周期属性,半导体设备本质上是强周期行业,2023年的惨淡随时可能重演,只是时间和幅度难以预测。三是价格信号,公司8月定增价是280.11元,而10月下旬股价在180元附近,说明前期参与定增的资金已经浮亏,市场情绪从亢奋回归理性的过程往往伴随波动。10月26日公司方面表示客户需求旺盛、订单充裕,这是好信号,但订单到收入确认存在时滞,跟踪季度财报数据比听消息更可靠。
如何理解长川科技的周期性
长川科技的故事本质上是两个关键词的组合:周期和国产替代。它让我们看到国内半导体设备公司在行业低谷会被打得多惨,也看到了景气反转时业绩的弹性有多大。对普通读者来说,比追问股价还能不能涨更重要的,是理解高业绩弹性背后对应的高估值风险,这两者从来都是一枚硬币的两面。
特别说明:本文数据来自公司定期报告及公开媒体报道,统计口径以公司公告为准。本文仅为公司基本面信息梳理,不构成任何投资建议,市场有风险,决策需谨慎。
