从155亿元营收和71亿元净利润,读懂一家存储公司的周期答卷
数据截至2026年10月9日
存储这一行有个反复上演的老剧本:价格一涨,做存储的公司业绩就坐上火箭;价格一转,利润又被打回原形。
佰维存储把这出戏演到了极致。2026年上半年,这家公司赚了71.66亿元;而去年同期,它还亏着2.26亿元。
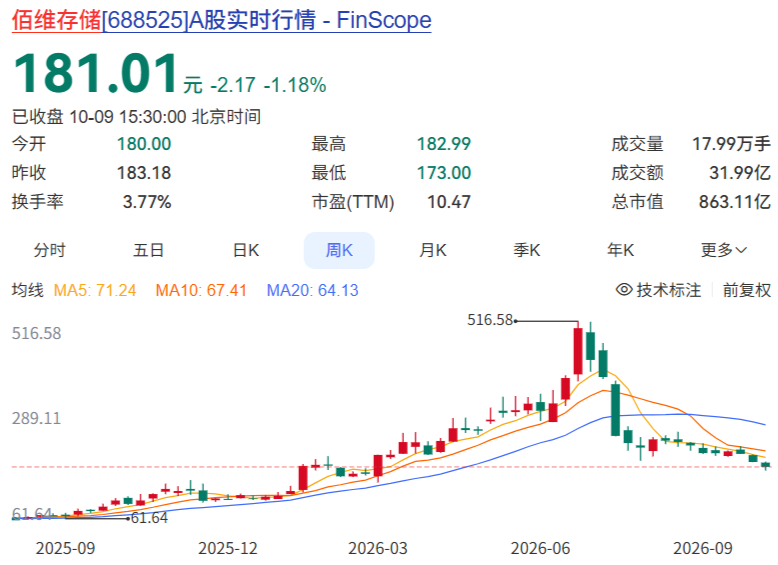
但同一时间,它的股价却在往下走。10月9日收盘181.01元,当日下跌1.18%,总市值约863亿元。而就在9月下旬,它还在220元上方,如今盘中一度探到173元,近期主力资金连续净流出。
业绩和股价,一个向上,一个向下。这不是矛盾,而是市场在替我们提一个问题:这71亿元的利润里,有多少是公司自己的真本事,有多少只是周期送来的钱?
一、先说结论:这不是一份普通的半年报
先把数字摆出来。
2026年上半年,公司营业收入155.75亿元,同比增长298.10%;归母净利润71.66亿元,扣非净利润66.33亿元。毛利率约54.81%,净利率约45.89%。
什么概念?净利率接近46%,意味着每收入100元,能留下将近46元的净利润。对一家主营是存储模组和封测、长期被贴着制造业标签的公司来说,这个数字已经不太像制造业了,更像一家踩在风口上的资源型公司。
而且是一季比一季更猛。第一季度营收68.14亿元,同比增长341.53%,归母净利润28.99亿元,环比增长252%;第二季度营收87.61亿元,归母净利润42.67亿元,环比继续高增。
所以第一个判断很明确:这不是靠一笔投资收益或者一个大订单撑起来的虚胖,而是逐季加速的、实打实的利润释放。
二、71亿元净利,钱到底从哪来
答案有三个,重要性依次递减。
第一,也是最直接的,是存储行业的高景气。
DRAM和NAND的价格从去年就开始涨,到今年进入了加速段。据集邦咨询的统计,2026年第一季度一般型DRAM价格环比上涨93%到98%,第二季度环比上涨58%到63%;NAND闪存第一季度环比上涨85%到90%,第二季度环比上涨55%到60%。
价格一上去,压在仓库里的低成本晶圆就变成了利润。这就是存储公司最舒服的状态,量价齐升,毛利率自然往上走。
第二,是AI端侧存储的放量,也是这家公司最有辨识度的增长引擎。
上半年,公司AI新兴端侧存储产品收入约28.6亿元,同比增长433.58%。这个增速不是靠老业务修修补补来的,而是新场景从零到一铺开的结果。
说白了,AI眼镜、智能手表这类设备,体积小、功耗敏感,还要在极小的板卡空间里同时塞进内存和存储。公司主打的ePOP等高度集成封装产品,正好卡在这个位置上。目前这类产品已经导入Meta、Google、阿里、小米、小天才、Rokid、雷鸟创新等客户。
第三,是先进封测这条第二曲线。
公司在惠州泰来科技布局存储器封测和SiP封测,在东莞松山湖的广东芯成汉奇布局晶圆级先进封测,覆盖2.5D、RDL、Fan-in、Fan-out等工艺。按规划,晶圆级先进封测项目2026年底月产能达到5000片,2027年底达到1万片,有望从今年年底开始贡献收入。
但要说清楚,这条曲线现在还处在培育期,收入占比很低,谈贡献还为时尚早。
三、为什么是它,而不是别人
周期来了,不是所有做存储的公司都能赚到同样的钱。佰维存储能吃到这波红利,有三点值得单独拎出来说。
一是长期锁量锁价的采购协议。公司与原厂签署的长期采购协议累计金额达到33.6亿美元,覆盖到2028年。在涨价周期里,提前把原料价格定下来,等于把成本端最大的不确定性提前锁死。在存储这门生意里,这是最实在的护城河之一。
二是它已经不只是卖存储器了。公司的战略定位,是从存储解决方案商升级为存储加晶圆级先进封测的全栈服务商,想做的是存、算、运一体化的能力。它的股东名单里有国家集成电路产业投资基金二期、中国互联网投资基金,同时也是科创50成分股,并入选了工信部认定的专精特新小巨人企业名单。这些标签不直接等于业绩,但解释了它在客户导入和资源获取上所处的位置。
三是备货。截至上半年,公司存货高达181.68亿元。在供给偏紧的行情里,库存本身就是利润的弹药。
四、越是漂亮的数据,越要盯住这四个风险
如果只看前半段,这篇文章到这里就该收尾了。但周期股最危险的地方,恰恰是利润最漂亮的时候。
第一,利润高度依赖涨价。
上半年超过一半的毛利率,来自存储价格跳涨和低价库存红利。一旦DRAM和NAND价格回落,毛利率会快速回归到历史常规区间。
这里有个特别容易被误读的信号:当前市盈率只有10倍左右,看起来非常便宜。但对周期股来说,利润高点往往对应低市盈率,因为市场心里清楚,这个利润不可持续。低估值不等于安全边际,这句话在周期股身上尤其成立。
第二,现金流是有压力的。
上半年公司经营性现金流净额为负62.61亿元,同时存货高达181.68亿元。赚到的是账面上的利润,真金白银却被压在了库存和扩产里。后续现金流能不能转正,比利润数字本身更值得跟踪。
第三,先进封测的爬坡存在不确定性。
一期二期尚未正式量产产生收益,三期又追加了45亿元投资。客户验证和产能释放的节奏,都存在变数。第二曲线的故事讲得好,但兑现需要时间,也需要运气。
第四,估值分歧极大。
机构给出的目标价从182元到600多元,跨度超过三倍。这种分歧本身就说明一件事:市场对未来利润的可持续性,没有共识。
五、接下来该看什么
短期,盯三件事:三季报的披露,公司预约10月29日披露;存储价格是否继续上行;主力资金的流向。
中期,看两条主线能不能接上:一是AI端侧存储的出货还能不能继续放量;二是晶圆级先进封测项目能不能如期贡献收入。这两件事,决定了市场最终愿意给它周期股的估值,还是成长股的估值。
再补一个参照。全球存储市场正处在过去十多年里少见的一次供应紧张中,高盛在今年2月的报告里提到,DRAM、NAND、HBM三大品类2026年的供需缺口分别约为4.9%、4.2%和5.1%,短缺局面可能延续到2027年甚至更久。周期还在,故事就还有人听。
回到最初那个问题。佰维存储这71亿元利润,是一份亮眼的成绩单,也是一份清晰的提醒:它现在赚的,是这个行业十年一遇的景气钱。景气还在,考验的是它能不能趁着窗口期,把先进封测这些慢变量真正做成第二条腿。
周期从不缺席,只会迟到。想清楚这一点,再看这家公司的股价,很多波动就顺了。
特别声明:本文所引数据均来自公司公开披露信息及公开行业资料,仅作信息交流与案例分析,不构成任何投资建议。市场有风险,决策需谨慎。
