净利暴增190倍,
这个数字,我劝你先别急着信
一、190倍是怎么来的
今天早盘,东岳硅材开盘没多久就直线封上涨停,报17.15元,涨幅20.01%,总市值一下子冲到205.8亿元。
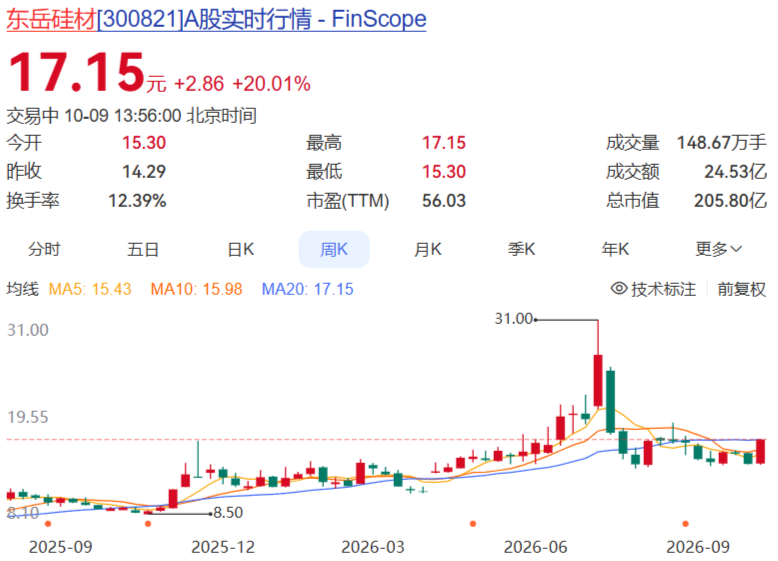
注意,这是创业板的20厘米涨停。
逼出这个涨停板的,是昨晚那份三季报业绩预告。公告里预计,前三季度归母净利润5.47亿到5.67亿元,同比增长约190倍。
190倍。这四个字往屏幕上一放,确实刺激。可我把公告从头到尾翻了两遍之后,第一反应不是兴奋,而是想说一句:这个190倍,大概率是个障眼法。
为什么这么讲,我们一层一层拆。
先把账算清楚。去年同期,东岳硅材前三季度的归母净利润是多少?285万元。
你没看错,是万元,不是亿元。一家具备年产60万吨有机硅单体产能的企业,三个季度加起来只赚了285万,这个数字本身就不正常。
原因也不复杂。去年7月,它出过一次火灾事故,装置被迫停产,产能趴窝,利润自然也就没了。基数被压到了地板以下,今年哪怕只是恢复到正常水平,同比增速算出来也会是天文数字。
5.47亿除以285万,差不多就是190倍。这道算术题,和这家企业的经营能力其实没多大关系,它主要反映了一件事:去年实在太惨。
说白了,这个增速看看就好,别拿它当衡量经营质量的尺子。真正有信息量的,是下面这组数字。
二、被忽略的关键:三季度比二季度少赚了一半
上半年,它的归母净利润是4.29亿元,同比增长超过9倍。
现在前三季度预告是5.47亿到5.67亿,用总量一减,三季度单季大概就是1.18亿到1.38亿元。
这里面藏着什么?我们来对比一下。
上半年赚4.29亿,平均一个季度是2.145亿。三季度如果落在1.18亿到1.38亿这个区间,环比就是掉了40%到50%。
这么一算就清楚了,利润的绝对水平从二季度开始,其实是在往下走的。
这一点,比190倍重要得多。190倍说的是过去,环比下滑说的才是当下。
有机硅这个品种价格波动剧烈,利润几乎就是跟着价格走的。三季度环比掉了一半,可能是产品价格回落了,也可能是原料成本涨上去了,还有可能是检修拖累了产量。具体是哪一个,得等正式三季报出来才看得清,但方向已经摆在那儿了。
所以如果只盯着增长190倍去追,很可能是捡了标题,丢了正文。
三、先把这家公司搞明白
可能有人对东岳硅材不太熟,简单说两句。
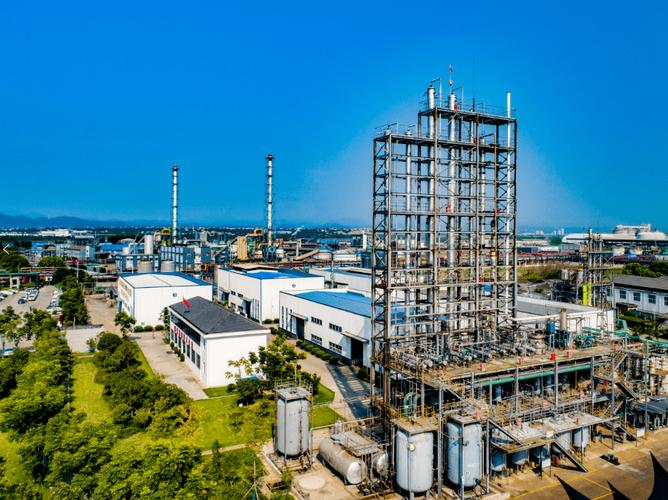
山东东岳有机硅材料股份有限公司,2006年成立,注册在山东淄博,2020年3月12日登陆创业板,发行价6.90元。到今天是17.15元,六年多时间股价翻了一倍多。要知道,这中间它还完整地走过一轮行业下行周期。
它主营有机硅材料,产品线拉得很长,硅橡胶、硅油、气相白炭黑、有机硅中间体都在做。
最值得说的一点,是一体化。从最上游的硅粉加工,到有机硅单体,再到中间体和下游深加工,整条链自己做。目前具备年产60万吨有机硅单体的产能,按聚硅氧烷产能计算,排在全球前十、中国第四。
这个行业位置,是它在这轮周期里能翻身的老本。一体化意味着成本可控,行业见底的时候,它比那些只做一段工序的厂子更能扛。
四、真正撑起行情的,是行业在变天
股价能涨,光靠一份业绩预告不够,还得有行业逻辑托底。
今年有机硅这个行业,供需两端确实都在改善。
供给端有两件事。行业内的企业开始协同减产,不再各干各的拼命扩产。同时海外产能持续退出,一些国外老装置成本扛不住,陆续关停。产能少了,价格才有底气。
DMC,也就是二甲基硅氧烷混合环体,是有机硅行业最重要的价格风向标,它已经从底部回升到了14400元每吨附近。价格一起来,企业的毛利就跟着修复,这才是东岳硅材利润大幅反弹的根本原因。
需求端,除了建筑、纺织这些老需求,新的增量正在打开。新能源汽车的密封和导热材料要用,光伏组件的封装要用,AI算力中心的液冷系统要用,电子封装也要用。这几个领域,是过去几年有机硅最值得期待的地方。
产能这边在收,需求那头在开新口子,两头一夹,才是有机硅从底部往上走的真正推手。东岳硅材作为国内头部玩家,自然是这波修复里弹性最大的那一批。
五、泼两盆冷水
行情走到这儿,我也得说点不好听的。
它是强周期股,这一点绕不过去。周期股的宿命就是价格涨的时候利润飞,价格一回落,高毛利立刻打回原形。今年利润好看,很大程度是因为价格站住了,而不是这家企业突然变得多厉害。一旦DMC重新掉头向下,业绩的弹性会以同样快的速度反向释放。
更现实的一个担心,是三季度环比已经在下坡。前面算过,单季利润比二季度少了将近一半。这里面有季节性检修的因素,也可能是价格见顶的信号,现在还分不清。但如果后续几个季度继续环比走弱,那这轮复苏就得重新定义。
还有一个信号让我有点犯嘀咕。今天的20厘米封板本身,就是情绪过热的表现。抢筹的资金很急,短线筹码也高度拥挤。这种时候冲进去,赚的是情绪的钱,而情绪恰恰是最不靠谱的东西,一有风吹草动就散。
另外一点容易被忽略,传统地产链的需求。有机硅有相当一部分下游和建筑、地产挂钩,这块的修复目前还是偏弱的,指望它快速拉起来并不现实。
六、到底能不能买
先说结论。这家公司的基本面确实在修复,行业逻辑也站得住,但今天这个位置、这个涨停,追高的性价比不高。
具体分两种情况。
如果你已经持有,不用慌着卖,也别急着加。盯两个东西就够了。一是股价能不能在17元上方放量站稳,站稳说明有资金愿意在这个位置继续接力。二是有机硅DMC的价格能不能继续坚挺,价格在,利润的底座就在。这两个信号只要有一个走坏,就该考虑减仓。
如果你还没上车,那我的建议只有一句:别去追今天的涨停板。等它回调、缩量、企稳之后再看不迟。周期股的好买点,从来不在情绪最高的时候,而是在没人搭理它、价格刚刚企稳的时候。
接下来重点跟踪三件事。正式三季报的完整数据,有机硅DMC的价格走势,还有行业整体的开工率变化。这三条线索,基本就能判断出这波行情是真修复,还是假反弹了。
最后要说的是:
A股的业绩预告里,同比增长多少倍这类说法,是最容易让人上头的。但数字越大,越要问自己一句,这个增长到底是从哪儿来的?是实打实的销量和价格撑起来的,还是去年挖的坑太深?
东岳硅材这次,两种成分都有。我个人更愿意把它看成一只有弹性的周期股,而不是一家突然开挂的成长股。看懂了这一点,再决定要不要参与,心里会踏实很多。
数据来源为企业公告及公开行业信息,仅供参考,不构成投资建议。
