一家央企背景上市房企的涨停,与它还没翻篇的资产负债表
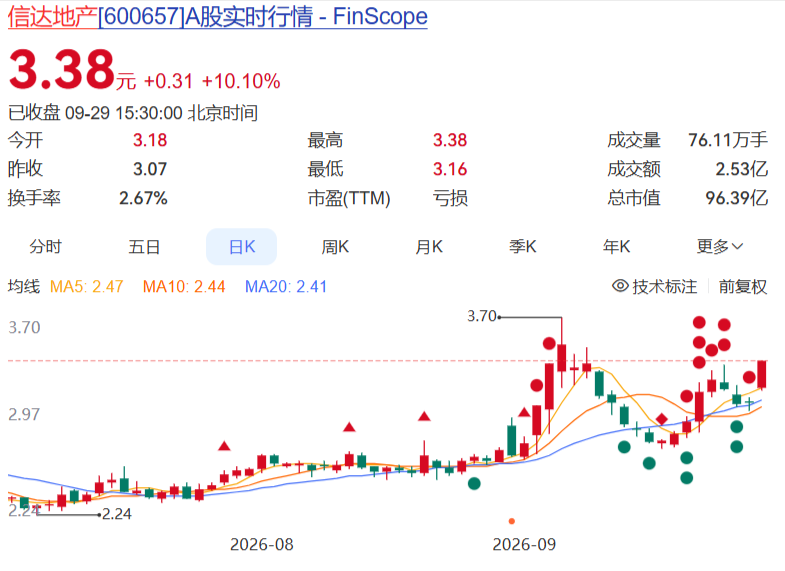
2026年9月29日收盘,信达地产(600657)报3.38元,涨10.10%,封上涨停板。
成交额2.5亿,成交量7610.7万股,总市值96.4亿。开盘3.18元,最低3.16元,最高和收盘都是3.38元。
只看这一天的盘面,你会觉得这是家基本面扎实、正被资金追捧的好公司。
翻年报,是另一幅画面:2025年,信达地产营收45.84亿元,同比下降42.90%;归母净利润亏损78.75亿元。
一年亏掉将近79个亿的公司,股价在涨停板上被人抢着买。这件事本身值得停下来想一想。
它到底是谁家的公司
信达地产不是一家普通开发商。
它1984年成立,1993年5月就在上交所挂了牌,发行价2元一股。只不过那时候它叫“北京天桥北大青鸟科技”,一家做科技的公司。2008年12月,中国信达把它重组进来,转型做房地产;2009年4月,正式更名“信达地产”。
控股股东是信达投资有限公司,持股54.45%;实际控制人是中央汇金,最终控制人是国务院。这是一家国有控股的上市房企,背后站着中国信达——不良资产处置领域里那个“国家队”。
这个背景很重要,因为它解释了后面那笔大动作——2025年,信达地产和中国信达等方共同发起设立了总规模200.01亿元的房地产存量资产纾困盘活基金,自己认缴100亿元,重点参与问题企业纾困和项目盘活。
一家央企背景的房企,掏100亿去做纾困基金。这既是它的责任,也成了市场今天重新给它定价的理由之一。
78.75亿的亏损,钱亏在哪
2025年那份年报,几个数字放在一起看会有点晕。
营收45.84亿,同比少了42.90%;归母净利润亏78.75亿——2024年同期还只是亏7.84亿;扣非净利润亏78.56亿;毛利率4.22%,比上一年掉了12.18个百分点;资产负债率75.15%,又升了9.08个百分点。
亏损从7.84亿扩大到78.75亿,一年放大十倍。但真正要拆的,是这78.75亿的构成。
公司给了两个原因。一个是开发项目集中交付的规模明显减少,结转收入基数变窄——收入少了一大块,成本费用却是刚性的,利润被压扁。另一个是计提了62.25亿元资产减值准备,其中存货跌价准备42.8亿元,这一笔直接减少归母净利润约55.49亿元。
注意这个比例:78.75亿的亏损里,超过55亿来自计提减值。
计提减值是个会计动作,它承认的是“我手里这批房子和土地,现在值不了账上记的那么多了”。它不是钱流出去,而是把未来可能的价格下跌,提前在利润表上认掉。
看到这组数字的时候,我第一反应是有点反直觉。后来再回头看另一个数字,就不矛盾了——2025年经营活动现金流净额是正的5.11亿元,比2024年大幅改善。利润表巨亏、现金流转正,两件事同时成立,恰恰说明信达地产当下最大的问题不在“没钱周转”,而在“资产在贬值”。
前面那种可能真要命,后面这种伤的是净资产。
2026上半年:亏损在收窄,收入还在跌
2026年上半年,营收12.83亿元,同比下降27.85%;归母净利润亏损13.20亿元,同比减亏64.24%。
减亏六成多,听起来是明显改善。这里面有2025年大额减值“一次性出清”的功劳,也有压降成本、收缩战线的因素。
但得说句实话:亏损收窄和收入止跌,是两回事。
上半年收入还在以接近28%的速度往下掉,说明造血能力没恢复。对房企来说,报表上想少亏一点并不难,少拿地、少花点钱,利润表自然就好看些。难的是把收入重新做上去。
公司给2026年定的目标是:全年销售额80亿元、回款额70亿元、新开工面积90万平方米、竣工面积100万平方米。对照2025年45.84亿的营收体量,这是个明显“收缩求稳”的目标——重心在去化和回款,不在扩张。
那今天为什么涨停
说回盘面。基本面还在亏损、收入还在下滑,9月29日凭什么封板?
我理解有三层原因。
最表层是板块情绪。地产板块这几年一直在政策预期的起伏里摆动,任何关于化债、纾困、存量盘活的风向,都可能在一个交易日里点燃低价地产股的短线资金。
第二层是公司身上的“纾困基金”标签。200.01亿的总盘子、自己认缴100亿,加上中国信达在不良资产处置上的专业身份,让信达地产在“地产纾困”这条叙事线上成了一个辨识度极高的标的。市场买的不是它现在的利润,而是它在这场行业出清里可能扮演的角色。
第三层是交易结构。3元出头的股价、96.4亿的市值、长期破净——这类股票盘子不大,筹码相对集中,资金进场拉一个涨停需要的钱并不多。今天2.5亿的成交额,对一家96亿市值的公司来说,算不上天量。
三层叠加,就是这个涨停。
但这三层里,没有一层是“基本面反转”。
破净,不等于便宜
很多人看这类股票,第一反应是“市净率才0.6倍多,太便宜了”。
按3.38元的股价、约5.13元的每股净资产算,市净率大概0.66倍,股价确实低于账面净资产。同时因为持续亏损,市盈率已经失效——分母是负的,算出来没有意义。
但破净这个词,很容易骗人。
核心问题是:净资产里的东西,到底值不值账上那个数?
信达地产的净资产里,占大头的是存货——那些还没卖出去的房子和地。而这批存货,正是2025年计提了42.8亿跌价准备的那一批。公司自己都已经承认,这批资产的账面价值需要往下调。
房价再继续承压,这批存货要不要再提减值?这个问题的答案,直接决定净资产会不会进一步缩水。
所以0.66倍的市净率,不是“打了六六折的便宜货”,而是“标价本身就还没算清楚的资产”。用一个打折的价格去买一个可能还会继续打折的资产包,这不叫便宜,这叫风险定价。
摆在台面上的四个风险
风险摊开说,比只讲机会要诚实。
一是持续亏损。主业造血偏弱,财务费用刚性压力还在,这是最根本的一条。
二是存货减值。存货规模高,房价若继续下行,净资产还有缩水空间。
三是流动性压力。短期债务覆盖不足,公司能不能稳住,很大程度要看回款节奏、续贷能否接上、资产处置能否推进。
四是政策博弈属性太强。今天的涨停更多是板块情绪和短线资金博弈,不代表经营基本面反转。追高的人赚的是情绪的钱,也要承担情绪退潮的代价。
一句话总结:今天的涨停交易的是政策预期和短线情绪,不是公司利润表的改善。这两件事之间的距离,可能比一个涨停板要长得多。
最后再说几句实在话
我不觉得信达地产是一家没有价值的公司。
中央汇金实控、中国信达背书、100亿认缴的纾困基金、2025年把大额减值一次性出清——这些动作放在一起,说明股东层面是在认真处理这家公司的资产问题,不是放任不管。上半年减亏64.24%,也说明止血在起效。
但“止血”和“重新长肉”之间,隔着一段不短的距离。收入还在以28%的速度下滑,就是这段距离最直观的标尺。
所以对今天这个涨停,我的态度是:可以关注,但别把涨停当成信号。
短线涨停交易的是预期和情绪;中长期股价,最终还是要靠利润表说话。信达地产什么时候把收入重新做回增长,什么时候存货减值的压力真正出清——这两个问题有答案了,才是基本面意义上的转折点。
在那之前,它更像一张关于“行业出清”的期权,押注的是整个地产纾困周期什么时候真正走到拐点。
至于拐点什么时候来,说实话,我也说不准。
你觉得信达地产这波涨停,是情绪反弹,还是真要变天?欢迎留言聊聊你的看法。
(本文数据来源:上市公司公告及公开行情信息,仅供参考,不构成任何投资建议。)
