北方华创(002371)2026年半年报深度解读
8月25日晚上,北方华创把2026年半年报挂了出来。
营收201.61亿元,同比增长24.9%。
归母净利润33.70亿元,同比增长5.05%。
营收涨了近四分之一,利润只涨了百分之五。中间那道口子,宽得能塞进一整个季度的故事。
消息出来。有人说设备龙头的成长性到头了,也有人说利润是被研发吃掉的,其实是好事。
我把这份财报和公司最近的公告翻了一遍。我的结论是,这道剪刀差既不是崩坏的信号,也不是能一笔带过的技术性调整,它更像是国产半导体设备走到今天,必然要交的一份学费。
今天咱们把它拆开看,搞清楚三件事:利润为什么跑不动,订单到底有多满,以及这家公司的天花板在哪儿。
| 核心指标 | 2026 年上半年 | 变化情况 |
| 营业收入 | 201.61 亿元 | 同比增长 24.90% |
| 归母净利润 | 33.70 亿元 | 同比增长 5.05% |
| 扣非净利润 | 33.41 亿元 | 同比增长 5.02% |
| 综合毛利率 | 40.07% | 同比下降 2.10 个百分点 |
| 研发费用 | 26.77 亿元 | 同比增长 28.87% |
| 经营活动现金流净额 | 37.74 亿元 | 上年同期为负 31.91 亿元,由负转正 |
| 合同负债(季度末) | 53.20 亿元 | 环比增长 26.6% |
| 存货(季度末) | 305 亿元 | 环比增长 6.7% |
利润为什么跑不动,三个原因一个比一个实在
先说最直白的答案:钱花出去了。
上半年北方华创的研发费用是26.77亿元,比去年同期多了6个亿,增速28.87%,跑得比营收的24.9%还快。
换句话说,在研究技术还是要利润这件事上,公司选了前者。
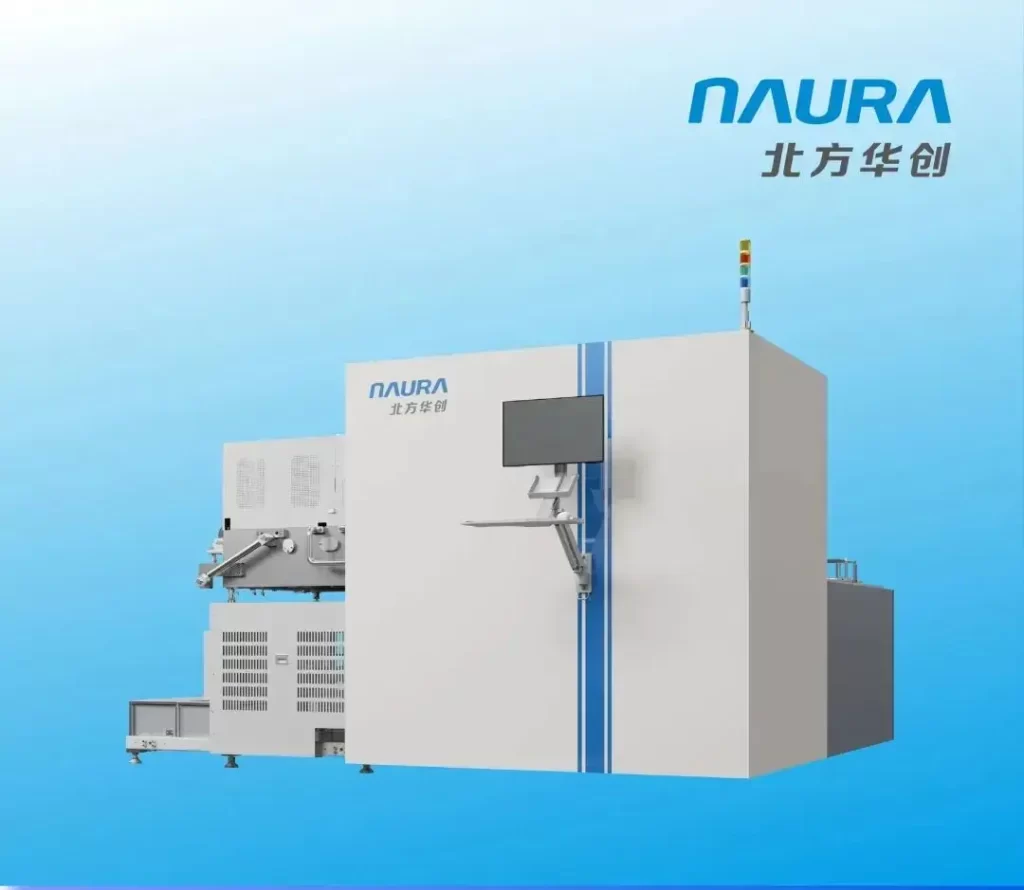
研发不是花在纸面上的。新一代12英寸ICP刻蚀设备完成客户验证并进入量产导入,12英寸PVD设备和立式炉累计交付量突破千台,混合键合、离子注入、高端TSV电镀设备陆续放量。和芯源微整合后,湿法全流程覆盖度超过97%。
除了研发,还有两块在拖后腿。
一块是毛利率。上半年综合毛利率40.07%,比去年同期的42.17%掉了2.1个百分点。公司的解释是,新产品在客户端验证时,零部件迭代升级的成本增加得比较多;同时对部分大批量采购的客户给了一定的商务优惠。
说的直白一点就是,新品刚上产线,成本还没摊薄;大客户一次买几十台,价格上总得让一点。
另一块是并表。芯源微的销售费用并进报表,加上市场和服务团队在扩编,销售费用从4.66亿元增加到7.61亿元,同比涨了63.46%。
三件事叠在一起,营收涨出来的那部分利润,基本就被吃干净了。
这里有个判断上的分水岭。如果毛利率下滑是因为产品卖不动、被迫降价,那是坏事;如果是新品导入期和大客户放量期的阶段性让利,那是好事。从披露看更接近后者。因为如果是前者,你不会看到合同负债和存货同时往上走。
真正该看的硬指标,是53亿合同负债和305亿存货
我看财报有个习惯,先不看利润表,先看资产负债表。
因为利润可以调节,但订单和存货骗不了人。
截至二季度末,北方华创的合同负债是53.2亿元,比一季度末增长26.6%;存货305亿元,环比增长6.7%。
合同负债就是客户先付了钱、但公司还没交付的订单。这个科目一个季度跳了四分之一以上,说明下游晶圆厂在抢产能、提前打款锁货。
存货305亿,很多人第一反应是风险。但在设备行业,逻辑是反过来的,这些存货大多是在制品,是正在装配、正在验证的设备,对应的是已经签了合同的交付任务。
两个指标一起往上走,指向的是同一个结论:订单很满。
满到什么程度?据券商和行业媒体跟踪,公司在手订单规模超过850亿元,排产已经排到2027年三季度,部分追加订单延伸到了2028年初。
公司2025年全年营收是393.53亿元。也就是说,光是现在已经攥在手里的订单,就够它干两年多。
被大多数人忽略的亮点,是现金流由负转正
这份财报里,我认为最值得单独拎出来讲的,藏在现金流量表里。
上半年经营活动现金流净额37.74亿元。去年同期是负的31.91亿元。
一正一负,差了将近70亿元。这件事的意义,比利润涨5.05%大得多。
过去几年,市场对设备公司最大的质疑就是:订单看着漂亮,会不会只是账面繁荣?设备卖出去钱收不回来,应收款越堆越高,最后变成一堆坏账。
现在这个问题有答案了。上半年公司营业收入现金比123.81%,净现比111.98%。翻译过来就是,每确认1元收入,实际收回的现金比1元还多。
说白了,下游晶圆厂在实打实地付钱,订单正在变成真金白银。
这波景气度,是真需求还是挤泡沫
聊完公司,得放到行业里看。
先看需求。SEMI的数据显示,今年二季度全球半导体设备出货金额同比增长23%,达到405.3亿美元,连续两个季度刷新历史纪录。核心推力有两个,AI算力扩张,和存储芯片的扩产周期。
存储这条线尤其猛。长鑫科技IPO拟募资295亿元,其中投在设备上的就有220.66亿元;长江存储三期设备安装已经启动,对应采购规模大概200亿元。两家加起来,2026年设备采购总规模有望到550亿到630亿元。
更关键的是结构变化。本轮整线采购中,国产设备的占比第一次超过了半数,而过去平均水平只有15%到30%。
再看替代空间。目前国产设备的整体国产化率大概三成上下,成熟制程更高,但高端环节还很薄。刻蚀、薄膜沉积这些北方华创的主力赛道,恰恰是替代最快、确定性最强的部分。
所以赛道本身没问题。真正的问题在别处。
9月24日,公司在互动平台的一句话很坦率:未来三到六个月,受个别供应商物料交付紧张的影响,部分订单交付存在一定压力。
这才是最现实的瓶颈。不是没订单,是零部件交期拖了后腿。据行业媒体报道,海外沉积设备的关键零部件交期从4个月拉长到10个月,部分日本产零部件长达40个月。
这也解释了,为什么订单排到了2027年,公司却不敢把收入指引调得更高。
股票价格628块钱的股价贵不贵
最后聊聊估值。
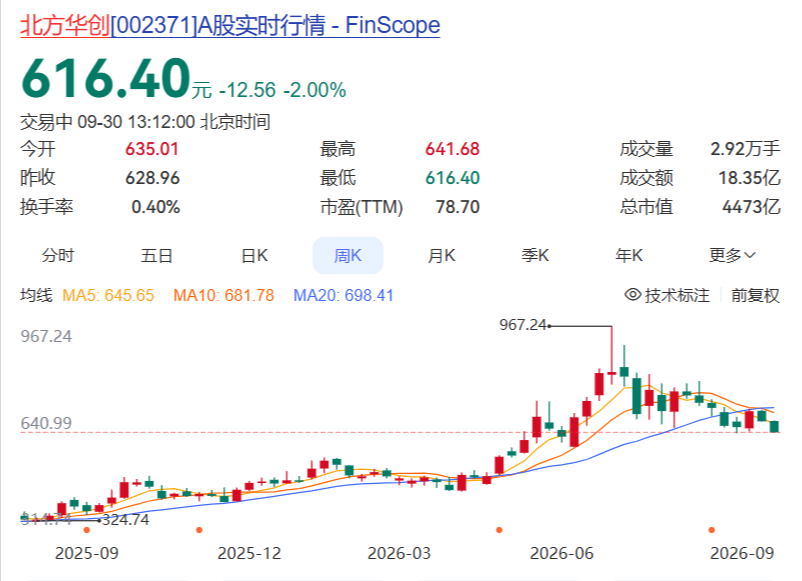
截至9月29日收盘,北方华创报628.96元,总市值约4564亿元。动态市盈率约67.7倍,滚动市盈率约80.3倍,市净率约11.3倍。
对比一下,这家公司2010年3月16日上市的时候,发行价是33元。
十六年,从33块走到628块,接近19倍。2010年它上市那会儿,可能没人能想到,中国会有一家设备商在Gartner的全球集成电路装备企业营收榜上排到第六位。
但628块钱、80倍市盈率,意味着市场的耐心是有额度的。
我的看法分三层。
第一层,短期的利润增速不用太焦虑。研发和让利换来的是产品线和技术卡位,三年后才真正兑现。上半年净利率16.01%,同比降了3.82个百分点,但放在制造业里依然很能打。
第二层,真正的风险不在需求端,而在交付和毛利率。零部件供应能不能缓解,新品验证成本能不能随规模摊薄,会直接决定明年利润的弹性。如果毛利率继续往下走,就说明让利换份额成了长期常态,性质就变了。
第三层,也是我最在意的,这家公司最大的对手是自己的估值。4564亿市值,对应2025年55.22亿元的归母净利润,市场已经提前把未来两三年的高增长定价进去了。一旦某个季度订单或毛利率低于预期,回撤幅度可能比想象中大。
所以我的结论是,北方华创这份中报,是一份不好看但健康的财报。营收在跑,订单在积,现金在回,技术在补。利润的迟缓是主动选择的结果,不是被动的溃败。
但它也提醒了所有人一件事。国产半导体设备从能替代到替代得好,中间还有一段要烧钱、要耐心、要时间的路。
这段路上,谁把研发熬过去了,谁才有资格谈下一轮。
本文数据来源:北方华创2026年半年度报告、公司投资者互动平台回复、SEMI、券商研报及相关公开报道,仅供参考,不构成投资建议。
