9月30日,节前最后一个交易日,汇隆新材收在22.93元,单日下跌4.18%。
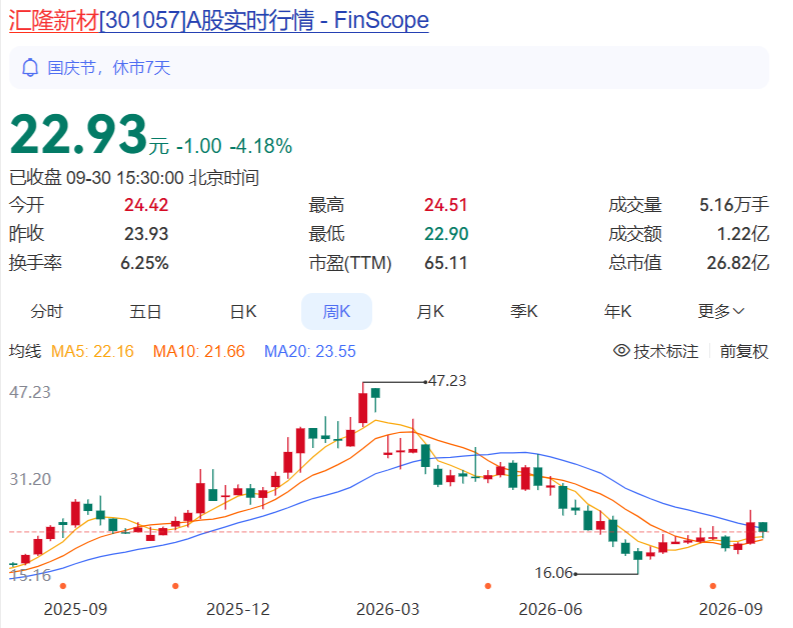
往前倒半个月,这只股票完全是另一副样子。9月16日启动,到9月23日,股价从20元以下一口气冲到26.5元,区间涨幅34.46%,远强于同期大盘。
然后,市场突然变脸。9月24日跌7.06%,9月28日再跌8.66%,两天加起来跌掉差不多15%。9月29日稍稍回暖,9月30日又补了一刀。
一根阳线攒起来的信心,两根大阴线就还回去了。
而这轮急涨急跌的引线,藏在9月30日盘后的一份公告里:公司实控人筹划的股份协议转让,正式终止了。
很多人看到终止两个字,可能觉得这不过是件小事,翻过去就算了。但我把前因后果捋完以后发现,这件事没那么简单。它牵扯的是公司这大半年一直在推进的一条主线,也正好能解释,为什么它的股价波动会这么剧烈。
一、先复盘,这半个月股价到底经历了什么
先把时间线摆出来。
9月16日到9月23日,8个交易日,股价从20元以下涨到26.5元。什么概念?同期大盘基本是横着走的,它跑出34.46%的涨幅,属于典型的独立行情。
这种走势,往往不是业绩推出来的,而是消息和预期推出来的。道理很简单,一家传统制造企业的基本面变化,是以季度、甚至以年为单位计算的,不可能8天之内就脱胎换骨。
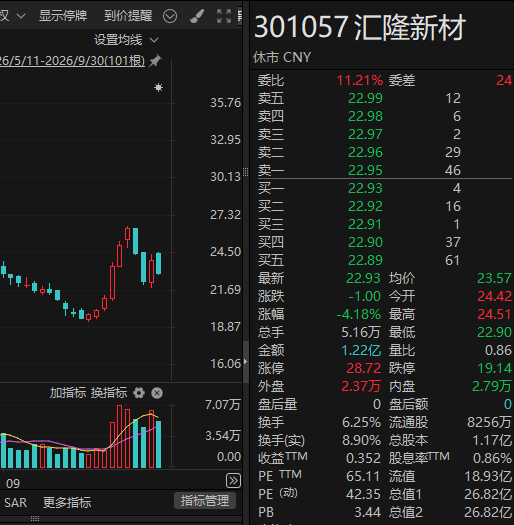
接着就是9月24日和9月28日两根大阴线,分别下跌7.06%和8.66%。9月29日小幅回暖,9月30日再跌4.18%,收在22.93元。
截至9月29日收盘,公司的估值数据是这样的:股价23.93元,总市值约28亿元,市盈率(TTM)67.95倍,市净率3.59倍,换手率7.80%。
技术面上,5日均线24.42,10日均线22.63,20日均线22.11,60日均线21.32,四条均线还是向上排列的;MACD处于多头排列,RSI(6)为56.88,处在中性偏强的位置。
看到这组数据,我的第一反应是,股价虽然从26.5元的高点回落了,但技术上并没有彻底走坏,20日线、60日线都还在下方托着。真正让市场发慌的,不是技术,是消息。
消息,就是那份终止转让的公告。
二、一笔谈了半年的股权转让,是怎么黄的
要看懂这份公告,得把时间拨回到今年年初。
2026年年初,汇隆新材就在筹划控制权变更。今年2月,实控人沈顺华通知公司,自己正在推进一项重大事项,可能导致上市公司控制权发生变动,公司股票因此短暂停牌。
那阵子市场很兴奋,各种猜测都冒出来了,比较普遍的一种说法是,有产业资本要进场。毕竟控制权变更这四个字,对二级市场来说,天然就是一个强刺激。
但停牌期间,双方来回谈了很多轮,涉及的事项太多,在最核心的几个问题上始终没能达成共识。最后经过慎重考虑和友好协商,双方决定终止筹划这次重大事项。
控制权变更这条路暂时走不通,公司换了个思路。3月4日,沈顺华与杭州星臻企业管理合伙企业签署了一份股份转让协议,拟向对方转让自己持有的701.82万股,占公司总股本的6%。
这里要划个重点。这次转让,并不会导致控股股东和实控人发生变更。也就是说,这只是一笔财务性的股权交易,控制权还是牢牢握在沈顺华手里。
协议签了,接下来就是等过户。可这一等,就是大半年。
到9月30日,公司正式公告:协议履行期间,杭州星臻未能按照约定时限足额支付股份转让价款。双方当天签署终止协议,3月4日那份转让协议,就此解除。
一笔谈了半年、金额并不算大的股权转让,最终卡在了钱没到位上。
三、为什么仅仅是6%的股份,就能搅动整个股价
这里就有个很有意思的问题了。6%的股份,还不改变控制权,怎么就让股价这么大动干戈?
我的理解是,市场买的从来不是那6%,而是那6%背后的想象空间。
第一层想象,是新股东入场。一家经营了二十多年、增长平平的传统化纤企业,如果能引进一个有资源、有想法的新股东,市场会自然而然地联想到后续的资本运作、业务转型,甚至重新估值。这种预期,在股价上的溢价往往特别大。
第二层想象,是控制权变更的续集。年初那次变更虽然黄了,但市场会认为,实控人有转让的意愿,这次不行,下次还有机会。只要这个可能性还在,故事就能接着往下讲。
第三层,是筹码结构。截至9月29日,公司的换手率达到7.80%。一家总市值只有二十七八亿的创业板小盘股,盘子小,流通盘有限,资金进出本来就容易放大波动。题材一旦有点风吹草动,股价就上蹿下跳。
所以你看,8天涨34%和两天跌15%,本质上是一回事的两面。涨,是因为预期被点燃;跌,是因为预期被戳破。
9月30日那份转让终止的公告,就是那根戳破预期的针。
这里我想多说一句。这类事件驱动的行情,最大的特点就是预期先行、兑现滞后,而且极度依赖消息的持续性。预期在的时候,股价可以脱离基本面飞一会儿;预期一旦没了,股价就得乖乖回到基本面对应的位置上去。而中间这个过程,往往非常剧烈。
散户在这种行情里最容易吃亏,因为进场的时候,通常已经是预期最热的时候了。
四、把公司摊开看,它到底是家什么企业
说完了股价和故事,咱们得回到最根本的地方,这家公司到底是做什么的,值不值这个价。
汇隆新材的全称是浙江汇隆新材料股份有限公司,成立于2004年,总部在浙江湖州德清,2021年9月9日在深交所创业板上市,股票代码301057,发行价8.03元。
它的主业,是做差别化有色涤纶长丝。听起来挺专业,其实可以这么理解。
传统纺织品的上色,是先把布织出来,再送到染厂去染色。这个环节耗水、耗能,还会产生大量污水。而汇隆走的是另一条路,叫原液着色。简单说,就是在纺丝的环节,直接把色母粒加进去,丝线出来自带颜色,下游就省掉了染色这道工序。免染、节能、环保,这是它产品的核心卖点。
也因为这个特点,行业里给它起了个外号,叫化纤行业的调色盘。
产品线主要分三类,DTY、FDY、POY,都是涤纶长丝的细分品种。下游应用面挺广,家纺布艺、窗帘墙布、阻燃遮光面料、汽车高铁内饰、户外露营装备、运动服饰,都属于它的客户场景。
公司身上还有一些官方认证,国家级专精特新小巨人、国家级绿色工厂、高新技术企业。目前有4座生产基地,具备年产20万吨有色涤纶长丝的能力。2025年6月,印尼西爪哇的生产基地投产,海外的产能开始落地。
到这里,公司的画像就比较清楚了。它不是那种追风口的高科技公司,而是一家在细分领域深耕、把绿色和差异化当卖点的传统制造企业。
五、业绩这一关,2025年主营掉队,2026年一季度翻身
接下来看数据,这才是判断一家公司的硬通货。
2025年,公司实现营业收入9.51亿元,同比增长13.46%;归母净利润3511.36万元,同比增长13.54%。
单看这两个数,好像还不错,营收净利双增。但我觉得,真正值得琢磨的是另一个数字,扣非净利润2724.02万元,同比下降12.71%。
什么叫扣非净利润?就是把卖资产、政府补贴这类意外之财剔掉之后,剩下纯粹靠主营业务赚到的钱。这个数字下降,说明2025年公司的主营业务,其实是在承压的。归母利润还能增长,多少沾了点非经常性损益的光。
好在,经营现金流这一项是改善的。2025年公司经营现金流1.24亿元,同比增长44.27%。真金白银收回来了,这一点比账面利润更让人踏实。
从收入结构看,FDY贡献收入4.63亿元,占比48.68%;DTY贡献4.50亿元,占比47.29%,这两个品种是绝对主力。分地区看,境内收入约5.96亿元,增长9.83%;境外收入约3.55亿元,增长20.14%,境外占比提升到37.30%。海外的增速明显快过国内,这个趋势值得记一笔。
到了2026年,情况开始变得积极。一季度公司营收2.31亿元,同比增长19.06%;归母净利润1632.41万元,同比增长32.40%;扣非净利润1607.12万元,同比增长67.14%。
请注意扣非67.14%这个增速。2025年扣非还在下滑,2026年一季度直接翻上来,这个转折的信号意义很强。它说明主营业务的盈利能力,是真真切切在修复,而不是靠一次性收益撑场面。
不过也得说句实在话,一季度的体量还比较小,一千六百多万的扣非利润,能不能持续,还需要后面几个季度来验证。
这份业绩放在整个人群里,只能算稳,算不上惊艳。营收不到10亿,净利三千万出头,这是一家典型的中小制造企业。它支撑不起太高的估值。
六、真正的看点,在原液着色和印尼产能
那它的看点到底在哪?我在里面看到两条主线。
第一条,是赛道。
纺织行业的环保约束越来越紧,这是大方向。传统染整环节用水量大、污染重,一直是环保监管的重点。原液着色从源头上省掉了染色这一步,节水、节能、减少污水排放,正好踩在绿色低碳的政策节奏上。
而且它的产品不是普通大路货。有色涤纶长丝讲究色系齐全、色牢度稳定、批次一致。客户一旦用惯了某家供应商的色卡,切换成本并不低。这种差异化加上粘性,是它比一般化纤厂更值钱的地方。
第二条,是海外产能。
2025年6月,印尼西爪哇基地投产。这件事的意义,不只是多了一个工厂那么简单。把产能搬到海外,一方面能规避国内出口面临的关税和贸易摩擦压力,另一方面也能省下不少海运成本,更贴近东南亚这个纺织产业的聚集地。
从数据上也能看出效果。2025年境外收入增长20.14%,明显快过境内的9.83%,境外收入占比已经提升到37.30%,接近四成。
对一家总盘子不算大的公司来说,海外这块如果能持续放量,是有可能打开新空间的。这也是它长期增量可期这个逻辑的落脚点。
七、绕不开的三座大山,原料、财务、估值
看多的理由讲完了,现在该泼点冷水了。这家公司要走的路上,横着三座大山,哪一座都不能忽视。
第一座,原材料成本。
涤纶长丝的上游是PTA、MEG,再往上追溯就是原油。也就是说,公司的利润,很大程度取决于油价和聚酯原料的价格。这是化纤行业绕不过去的周期性。原料一涨,利润就被挤压,而且这个涨跌,公司自己说了不算。油价一波动,它的毛利率就跟着坐过山车,这种事在化纤行业里太常见了。
第二座,财务压力。
翻一下2026年的中报,资产负债率59.31%,这个水平在同行业里属于偏高。更让我在意的,是经营现金流变成了负数,为负1326.77万元。
一边是应收账款体量偏大,钱收不回来;另一边是海外建厂还在持续投入,资本开支不断往外走。两头一挤,短期偿债的压力就上来了。
这里有个对比很说明问题。2025年全年,公司的经营现金流还是正的1.24亿元,到了2026年中报,却转成了负的。这个由正转负的变化,是每一个关注它的人都应该盯住的信号。
第三座,估值。
按9月29日收盘计算,公司的市盈率(TTM)是67.95倍。就算把2026年利润修复的因素考虑进去,动态市盈率也在42倍左右。
42倍到68倍,这个估值放在一家传统化纤制造企业身上,是偏高的。市场给的这部分溢价,说白了,是在买绿色纤维和海外产能这两个故事,而不是买它当下的利润。故事在,溢价就在;故事一旦动摇,估值就要向下修正。
还有一点得提醒。这家公司盘子小,属于典型的创业板小盘股,换手率高,资金进出快。小盘股的特点就是,涨起来弹性大,跌起来也毫不含糊。再加上它历史上已经出现过一次资本运作终止,这类事件对小盘股的冲击,往往会被放大。
八、我的看法,三个必须盯住的信号
写到这儿,我把自己的判断亮一下。
汇隆新材这家公司,基本面是有改善逻辑的。扣非利润在2026年一季度明显修复,印尼产能开始贡献增量,这两条是实打实的,不能否认。
但它同时也是一只典型的强周期小盘股。原料波动、财务压力、估值偏高,这三重风险,一个都不轻。尤其是经营现金流转负这件事,是财务健康度里最直接的警报。
至于9月30日那笔股权转让终止,我的看法是,短期是利空,因为它让市场的新股东预期落了空。但换个角度看,它也算把之前那波脱离基本面的涨幅,往回拽了拽。股价从26.5元回到22.93元,某种程度就是在消化预期。
所以我的态度很明确。这家公司可以研究,可以跟踪,但绝对不适合重仓去赌。它现在的价格里,有相当一部分是情绪和想象力撑起来的。
如果你真的对它感兴趣,我建议就盯住三个信号。
第一个,PTA和原油的价格走势。原料价格是它利润的命门,这一项直接决定它的毛利率水平。
第二个,印尼工厂的产能释放和盈利情况。海外这块是它未来增量的核心,能不能兑现,直接关系到长期成长这个故事究竟真不真。
第三个,也是最关键的,经营现金流和应收账款有没有改善。现金流由正转负,是个需要高度警惕的变化。什么时候它能转回正数,什么时候应收账款能降下来,公司的财务质量才算是真正稳住了。
还是那句老话。投资这件事,最怕的不是公司有缺点,而是你只看到了它的优点。
汇隆新材值不值得买,最终得由你自己判断。但至少,你要清楚自己在为什么付钱。
你觉得汇隆新材这波调整到位了吗?欢迎在评论区聊聊你的看法。
文章数据来源:公司公告、公开财报及行情数据,仅供参考,不构成投资建议。
