远大健科(920285)把发行价定在20.30元,对应12倍市盈率,差不多只有行业平均21.83倍的一半。这个价格看上去确实便宜,但便宜不是白来的:公司营收三年基本停在了10亿元这条线上,九成以上收入来自境外,线上收入里又有大约98%压在亚马逊一个平台上。所以这次要不要参与申购,本质上不是判断它贵不贵,而是判断你愿不愿意接受一家增长已经放缓、渠道又高度集中的出口型企业。
先把这门生意说清楚:它到底卖什么
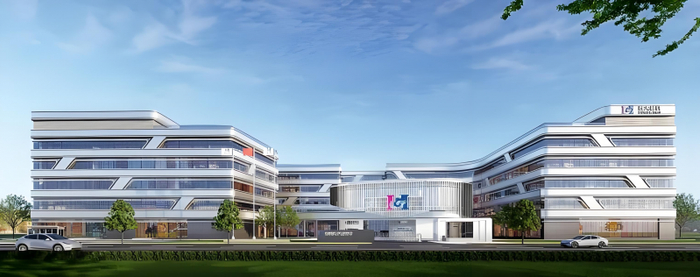
远大健康科技(天津)股份有限公司成立于2001年,2023年完成股改,总部在天津静海经济开发区,法定代表人、董事长兼总经理是魏恩雨。它做的不是整机品牌,而是滤芯这类耗材,具体包括冰箱滤水器、泳池类滤芯、家用净水滤芯、咖啡机滤芯,另外还有一部分整机和功能材料业务。旗下自有品牌有ICEPURE、POOLPURE和璞勒。
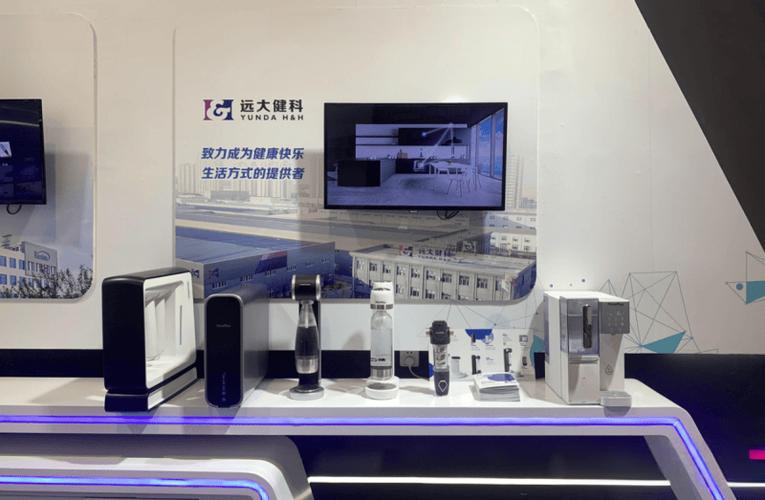
耗材生意的逻辑跟整机不一样。整机是一次性买卖,用坏了换新;滤芯是定期更换的,用户装上去之后每隔一段时间就要复购。一旦某个型号的滤芯跟某款冰箱、某台咖啡机对上,后面几年就有相对稳定的重复订单。这也解释了它为什么能把毛利率做到55%左右,这个数字在制造业里算相当高了。
销售结构上,它的主战场在线上,也在境外。产品主要卖向北美和欧洲,亚马逊是最核心的渠道。资质方面,公司拿到了国家级专精特新小巨人和天津市制造业单项冠军等认定,截至2026年6月30日拥有专利430项,其中发明专利41项。
这里可以多看一眼专利结构。430项专利里发明专利只有41项,占比不到十分之一,说明它的技术积累更多集中在结构设计、外观和制造工艺上,而不是底层材料或配方上的突破。这不一定是坏事,滤芯行业的竞争本来也不完全靠材料专利,但它决定了这家公司很难被归到硬科技那一类,市场给估值的时候也不会按技术壁垒定价。
12倍市盈率便宜在哪,为什么不给行业平均价
按2025年扣非后归母净利润、以及发行后总股本计算,远大健科的发行市盈率是12.00倍;如果超额配售选择权全额行使,这个数字变成12.47倍。而电气机械和器材制造业最近一个月的平均静态市盈率是21.83倍,它的定价只有行业均值的一半出头。
同一份公告里还有一个容易被忽略的口径:按发行前总股本计算,这个市盈率只有8.87倍。两个口径差这么多,原因在于发行后总股本从5100万股扩大到6900万股,新发的1800万股把每股收益摊薄了大约三成五。看新股估值的时候,一定要先确认是哪个口径,否则很容易得出完全相反的结论。
那市场为什么不愿意按行业平均给价?大致有三个原因。
第一是北交所的流动性折价。同样的资产放在沪深主板和放在北交所,市场愿意给的倍数不一样,这是交易结构造成的,跟公司好坏无关。
第二是成长性折价。2025年营收同比只增长0.63%,2026年上半年扣非净利润还同比下滑了3.01%。一家营收不再增长的公司,很难拿到行业平均估值。
第三是渠道集中度折价。境外收入占比连续三年超过93%,亚马逊占线上收入约98%。这个结构意味着它的业绩对单一平台的规则变化和关税调整非常敏感,市场会要求更高的风险补偿,体现出来就是更低的估值。
还有一个小细节值得留意。按公告口径,公司原本计划募集资金约4.55亿元,按本次发行价实际预计募资约3.65亿元,中间差了约0.9亿元;扣除4704.17万元的发行费用后,募集资金净额约3.18亿元。因为这次采用直接定价、不进行网下询价,这个差额反映的是发行人和主承销商在定价上的取舍,而不是机构报价博弈的结果。
最后要提醒一句,发行市盈率是发行定价,是用上一年的利润算出来的,它不等于上市之后市场会给的估值。二级市场价格最终由业绩和情绪共同决定,把12倍直接当成安全垫是件危险的事。
利润涨了25%,营收却几乎没动
先看三年的营收和归母净利润。2023年营收9.03亿元,归母净利润1.02亿元;2024年营收10.05亿元,归母净利润0.94亿元;2025年营收10.11亿元,归母净利润1.18亿元。
把这组数字连起来看,有两件事很容易被忽略。
一是营收到顶了。从9.03亿元到10.05亿元再到10.11亿元,增速从两位数收敛到几乎持平,2025年同比只有0.63%。
二是利润的波动比营收大得多。2024年营收还在增长,归母净利润反而从1.02亿元掉到0.94亿元,下滑约8%;2025年营收几乎没动,归母净利润却跳回1.18亿元,同比增长25.67%。
营收没动而利润大涨,说明2025年的改善主要来自成本和费用端,而不是需求端。同期公司毛利率54.87%,扣非净利润1.17亿元,经营现金流1.60亿元,长期净资产收益率保持在25%以上。这几个都是实打实的赚钱能力指标,尤其是经营现金流和净利润基本匹配,说明利润不是靠赊销堆出来的,含金量比较高。
但2026年的数据给出了一个反向信号。2026年一季度营收2.28亿元,同比下降0.70%,归母净利润1839.55万元,同比增长7.84%;到了上半年,营收5.58亿元,同比只是小幅增长,归母净利润0.68亿元,而扣非净利润同比下滑了3.01%。
扣非指标下滑是关键。扣非利润把政府补助、投资收益这类一次性因素剔除掉了,它转负意味着主营业务的盈利能力在边际上开始走弱。一家公司如果在营收小幅增长的同时扣非利润下滑,通常只有两种解释:要么是成本上升吃掉了毛利,要么是为了维持销量在价格上做了让步。无论哪一种,都不算好信号。
顺便把上半年拆成两个季度看,二季度营收约3.30亿元、归母净利润约0.50亿元,明显好于一季度。这说明公司的利润确认存在季节性,单季度的同比波动不一定代表趋势,不过上半年扣非整体转负这个结论不受影响。
93%的境外收入加98%的亚马逊,是护城河还是单点依赖
境外收入占比连续三年超过93%,线上收入里亚马逊占约98%。这组数字要从两头看。
先说好的一面。直接通过亚马逊触达北美和欧洲的终端消费者,省掉了经销商、代理商这些中间环节,品牌方拿到的是接近零售端的售价,这是它能维持55%左右毛利率的重要原因。在传统外贸模式里,工厂把货卖给海外品牌商,毛利率能到25%就已经算不错了。
再说风险的一面,而且这一面更值得盯住。这里的风险是叠加的,不是并列的。
第一重是贸易政策。北美是它的核心市场,关税税率一变,利润空间立刻被压缩。这类政策企业控制不了,也很难通过涨价完全转移给消费者。
第二重是平台规则。亚马逊既是渠道,也是竞争对手,它自己也做自营的同类产品。平台可以调整佣金比例、广告竞价规则和仓储费用,也可以用流量分配影响卖家的曝光。在这个关系里,卖家没有对等的议价权。
第三重是汇率。收入以美元和欧元计价,成本主要在国内,汇率波动会直接落到报表上。
还有一层不那么直观的风险,是品牌资产放在了别人的地盘上。ICEPURE、POOLPURE这些品牌在亚马逊站内确实有知名度,但用户很大程度上是冲着平台上的评价和排名来的。一旦账号或者某个爆款链接出问题,重建的成本很高。真正的自有品牌价值,应该体现在用户会主动搜索品牌名,而不是在平台里比价。这一点上,它离一个真正的消费品牌还有距离。
所以从估值角度看,12倍市盈率里其实已经包含了这层折价。反过来说,如果未来它能把渠道分散开,比如把独立站、线下零售或者其他区域市场做起来,那才是估值重估真正的触发点。在那之前,把它理解成一家高毛利的平台卖家,可能更接近事实。
这次发行的结构:小盘子、绿鞋和90万股顶格
先把发行条款理清楚。发行价格20.30元每股,证券代码920285,网上申购日是2026年10月14日。发行方式为战略配售加网上定价发行,不进行网下询价。保荐机构也就是联席主承销商是光大证券,联席主承销商是渤海证券。
初始发行数量1800万股,全部是新股,发行后总股本6900万股,新股占发行后总股本的26.09%。发行人授予主承销商不超过初始发行规模15%的超额配售选择权,也就是270万股;如果全额行使,发行总股数扩大到2070万股,发行后总股本扩大到7170万股。战略配售同样是270万股,限售期12个月。
网上发行方面,超额配售选择权启用前是1530万股,启用后是1800万股。每笔申购数量上限90万股,按20.30元的发行价折算,顶格申购需要1827万元。
这里有两个细节容易被忽略。
第一个是盘子很小。发行后总股本6900万股,按发行价算总市值约14亿元。小市值的好处是弹性大,坏处是波动也大,上市初期的涨跌幅度会明显比大市值公司剧烈。
第二个是绿鞋和战配的组合。270万股战略配售股份锁定12个月,意味着有机构愿意锁定一年,这是一个信心信号;270万股超额配售选择权则是上市后一段时间的常规稳价安排。两者规模相同不是巧合,这套结构在近期的北交所新股里比较常见。
打新资金的算术题:1手、2手、碎股线怎么估
后面的门槛推算,其实自己也能算,前提是先弄懂北交所的配售规则。
申购结束后,系统先按比例计算每个账户应该分到多少股,取整到100股为一手,取整之后剩下的零头汇总成一个碎股池,再按申购数量从高到低依次补发给账户,补完为止。所以能不能拿到正股,看的是获配比例;能不能多拿一手,看的是你在碎股池里的排序。
按目前的市场预估,这次网上发行1800万股、顶格申购1827万元,冻结资金大概率落在1.28万亿元到1.35万亿元之间。
用1.3万亿元做中值来算。冻结资金总额除以发行价,得到的总申购股数约640亿股。网上发行1800万股除以640亿股,获配比例大约是万分之二点八。反过来推,想拿到1手也就是100股,需要申购的股数约为35.6万股,乘以20.30元,得到约722万元。所以1手门槛大致落在720万元到750万元这个区间。
2手按同样的逻辑翻倍,门槛大约在1440万元到1500万元。3手按比例需要2160万元以上,已经超过1827万元的顶格上限,所以顶格申购通常只能按比例拿到2手,第3手必须靠碎股去争。
碎股线比正股线更难估,因为它取决于申购资金的分布结构。按市场测算,如果冻结资金在1.3万亿元左右,获配100股以上的账户可能接近9万户,其中获配2手以上的账户约4.5万户,碎股池大约4.5万手。碎股是按申购量从高到低发的,能拿2手的这批账户基本正好把碎股池消化完,所以碎股线大概率不会太低,保守估计在1300万元到1500万元之间。但要清楚,这个数字对资金结构非常敏感,实际结果可能明显偏离,只能当参考。
把两条线放在一起,就能理解为什么顶格申购的性价比一般。顶格1827万元,按比例只能拿2手正股,多押的那300多万元换来的只是碎股排序上靠前一点点,资金占用效率不如把资金分散开。更常见的做法是:目标1手,按750万元到780万元配置,留一点安全垫;目标2手,按1500万元到1550万元配置,先争取稳拿2手,同时保留碎股机会。
如果资金量比较大,与其单户顶格,不如拆成几个1500万元左右的账户,整体获配效率可能更高。但这里必须说清楚一点:分户指的是不同投资者各自用自己的账户申购。同一投资者对同一只新股重复申购,只有第一笔有效,用同一身份开多个账户重复申报并不能拿到额外配售。
到底该怎么看这家公司
把上面的线索收一收。
从生意质地看,它是一门不错的生意。耗材复购、55%左右的毛利率、25%以上的净资产收益率、经营现金流与净利润基本匹配,这些都是好生意的特征。430项专利和专精特新小巨人的认定,说明它在细分领域确实有积累。
从成长性看,它现在处在瓶颈期。营收三年几乎原地踏步,2026年上半年扣非净利润同比转负,这不是一家处在业绩加速期的公司。
从风险结构看,它的风险高度集中在渠道和地域上。93%的境外收入、98%的亚马逊依赖度,意味着业绩的下限和上限都被绑在别人的规则上。
从定价看,12倍的发行市盈率对一家没有增长、渠道集中的公司来说,算不上明显低估,也算不上离谱。真正的安全边际来自北交所新股的制度性特征和这只股票的小盘子,而不是基本面本身。
所以对参与打新的人来说,更现实的判断方式是分清两件事。打新赚的是上市初期一二级市场的价差,这部分主要由资金面和发行结构决定;投资赚的是公司成长的钱,这部分需要渠道分散和营收重新加速来验证。前者是短周期的博弈,后者是长周期的判断,用同一套逻辑去套,很容易出错。
风险提示:营收增长已经停滞,境外收入占比连续三年超过93%,线上收入里亚马逊占约98%,再加上关税和汇率波动会直接落到利润表上。这三条比12倍市盈率这个数字本身更值得盯住。
常见问题
下面这几个问题是最近被问得最多的,答案尽量给到可以直接拿去用的程度。资金门槛类的数字再强调一次,它们来自市场测算,不是官方公布的数据。
(一)远大健科什么时候可以申购?
2026年10月14日进行网上申购,证券代码920285,发行价格为20.30元每股,发行方式为直接定价,不进行网下询价。
(二)远大健科的发行市盈率是多少?
按2025年扣非后归母净利润和发行后总股本计算为12.00倍,全额行使超额配售选择权后为12.47倍;同口径按发行前总股本计算为8.87倍。电气机械和器材制造业最近一个月平均静态市盈率是21.83倍。
(三)顶格申购远大健科需要多少钱?
网上每笔申购上限为90万股,按20.30元发行价计算需要1827万元。由于按比例配售,顶格申购通常只能拿到2手正股,第3手需要靠碎股竞争。
(四)多少钱能中一手远大健科?
按市场预估冻结资金1.3万亿元测算,1手正股门槛大约在720万元到750万元之间,2手大约在1440万元到1500万元之间,碎股线保守估计在1300万元到1500万元。这些数字是市场测算,不是官方数据。
(五)远大健科最大的风险是什么?
营收增长基本停滞,境外收入占比连续三年超过93%,亚马逊占线上收入约98%。营收不增长叠加渠道高度集中,是它估值被压到行业均值一半左右的主要原因。
数据说明
本文的财务数据与发行数据来自远大健康科技(天津)股份有限公司公开发行公告及公司披露文件。资金冻结规模、获配门槛和碎股线均为市场测算,非官方数据,实际结果可能与之存在较大差异。数据截止2026年10月13日。
免责声明
本文仅为公开信息的整理与分析,不构成任何投资建议,也不构成对申购行为的推荐。文中涉及的收益测算基于假设条件,实际结果可能与之存在重大差异。证券投资有风险,决策需谨慎,请以监管机构及公司正式披露文件为准。
