雪人股份和雪人集团是同一家公司,全称福建雪人集团股份有限公司,股票代码是 002639,变的只有证券简称。2024 年 7 月完成工商更名,2025 年 7 月深交所同意变更简称,从那以后行情软件上显示的就是雪人集团。代码没变,股本没变,业务也没有在哪一天突然换掉。很多人以为是两家公司,或者以为改名背后有资产重组,其实都没有。
名字这件事还是值得聊两句,因为它泄露了公司的意图。一家 2000 年成立、靠制冰设备起家的公司,把简称从股份改成集团,通常不是文字游戏,而是想告诉市场:我不再是只卖单一产品的公司了。这个意图能不能兑现,才是后面所有问题的起点。
它到底靠什么赚钱
拆开看是四块生意。制冰设备及系统,自有品牌 SNOWKEY,参与过国家和行业制冰机标准的制定。压缩机和压缩机组,手里有瑞典 SRM、意大利 RefComp 两个海外品牌,用在冷链、工业制冷、化工这些场景。数据中心冷却系统集成,由子公司杭州龙华承接,客户里有运营商,也有华为。油气技术服务,做 LNG、天然气液化和压缩机运维。再往外还有氢能,燃料电池空压机、氢气循环泵、液氢装备。
这四块生意的性质差别很大。卖压缩机是卖产品,毛利靠技术和品牌;做系统集成是卖工程,单子大、收入确认快,但毛利天然薄,还要垫资;油气服务跟项目周期绑死;氢能现在基本是投入期。看懂这个差别,后面的财务数字才读得通。
11 月 9 日这个涨停,买的是情绪
11 月 9 日涨停,收 15.95 元,涨幅 10.00%。当天冰雪经济概念整体走强,晶雪节能、冰山冷热同步上涨,这是很典型的板块共振。催化来自冰雪产业相关的文旅规划,雪人因为有制冰和冰雪场馆的设备底子,被资金放进了同一个筐。
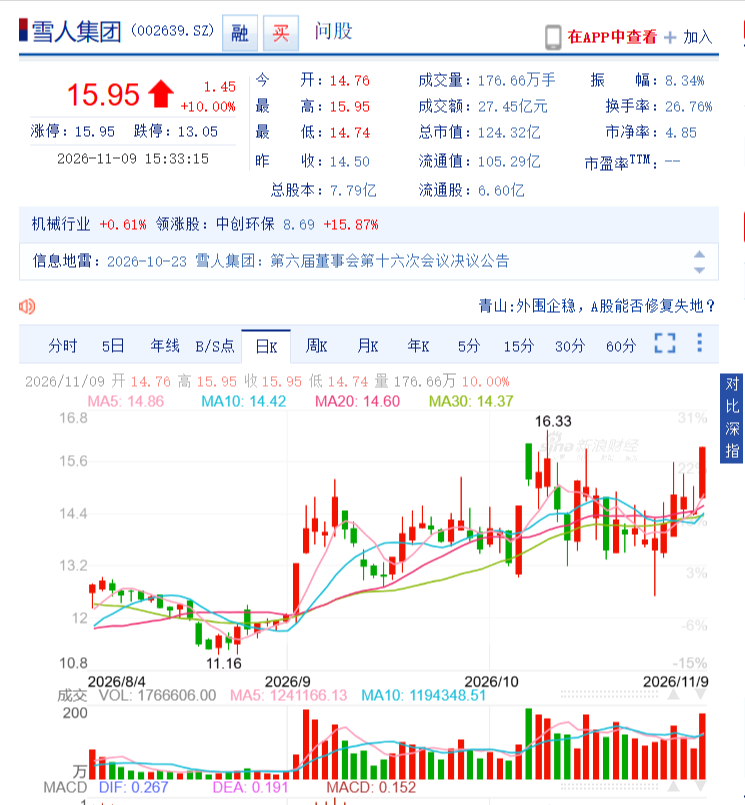
资金层面也能看出性质。11 月 6 日融资买入约 6813 万元,融资余额约 5.06 亿元。融资盘活跃,说明参与的是带杠杆的短线资金,不是长线配置。更值得注意的是,公司此前发过股票交易异动公告,明确提示股价上涨与基本面偏离。上市公司自己出来讲这句话,在 A 股不算常见,读到的时候要当回事。
利润表里有个更尖锐的问题
2026 年上半年,营收 12.25 亿元,同比增长 27.6%;归母净利润 618.87 万元,同比下降 76.99%;扣非净利润 -136.53 万元,由盈转亏。前三季度,营收 19.35 亿元,同比增长 18.63%;归母净利润 -2359.29 万元,由盈转亏。
把这两组数放在一起,能算出一个半年报里看不到的东西。上半年还赚 618 万,前三季度累计亏 2359 万,意味着第三季度单季亏损大约 2978 万元。收入端也是同样的方向:上半年增速 27.6%,前三季度降到 18.63%,倒推第三季度单季营收约 7.1 亿元,同比只增长了 6% 左右。
这个推算的价值在于,它把业绩承压从一句模糊的描述变成了有方向的趋势:收入还在涨但明显减速,利润从微利直接掉进亏损,而且恶化集中在最近一个季度。基本面拐点往往就是在单季数据里先露头,而不是躲在半年报的平均数里。
增收不增利,五层原因别混着看
公司给的解释包括国内竞争加剧、原材料涨价导致毛利率下降、汇率波动带来汇兑损失、股权激励的股份支付费用增加、油气板块业务调整、氢能等新业务仍处投入期。这几条不是并列关系,分量差得很远,得分开称重。
第一层是行业周期。制冷行业国内竞争激烈,原材料一涨,成本传不出去,毛利率就被压。这部分是行业性的,短期改不了。
第二层是收入结构。数据中心冷却系统集成上半年收入 1.46 亿元,同比增长 485.74%,占营收比重升到 11.90%。增长是真的,但集成业务毛利率通常低于卖压缩机。低毛利的部分涨得最快,整体毛利率就会被稀释。这条属于我的推断,公司没有单独披露该业务毛利率,但从集成的商业属性看,方向大概率如此。
第三层是纯财务性的。汇兑损失和股份支付不改现金流质量,却实实在在压当期利润,而且股份支付会在整个激励期内持续摊销,不是一次性的事。
第四层是子公司。佳运油气的天然气液化项目产能不足,拖累利润,同时还有商誉减值的隐患。商誉减值这种东西平时不响,一响就是一大笔。
第五层是氢能。空压机、氢气循环泵、液氢装备都还在投入期,收入没成规模,费用先出去了。
液冷是真亮点,但别想成算力核心供应商
市场愿意给液冷高估值,逻辑是 AI 算力带动散热方案升级。雪人在链条里的位置是通过杭州龙华做系统集成,客户包括运营商和华为。这句话要拆开读。客户是运营商和华为,说明它进得了这个圈子,但也说明它是乙方,议价权不在自己手上。做的是集成,意味着它管设计、管施工、管交付,收入和项目节奏绑定,不是卖标准件那种随行就市的生意。
所以判断这块业务,不能只盯 485.74% 这个增速。这个数字是从很低的基数上长出来的,第二年同比一定不会这么好看,这是基数效应,不是业务变差。真正要看三件事:订单转收入的节奏能不能持续,这块业务的毛利率是多少,客户集中度有多高。
被忽略的一块是海外
上半年境外收入约 2.85 亿元,同比增长 62.1%,毛利率约 34.47%,明显高于境内。这三个数字放在一起,信息量比液冷更大:增速快、毛利高,占比已经到营收的两成多。如果这块继续放量,它是从结构上抬高整体毛利率,而不是像集成业务那样往下拉。
海外的抓手是绿氢项目和海外油气液化项目的机组订单,本质还是压缩机几十年的技术积累在变现。这条线的确定性比氢能概念高,因为它已经在贡献收入和利润,只是市场更爱讲液冷和氢能的故事。
四个不太显眼的风险
应收款和现金流。工业设备加工程类业务普遍垫资,收入确认了钱没回来,应收账款就会堆积。看这类公司,经营现金流比净利润更能说明问题。
有息负债和汇率。海外收入占比不低,汇率一动利润就跟着动,这部分不以经营意志为转移。
商誉。油气子公司的商誉悬在那里,一旦项目持续不达预期,减值会集中体现。
筹码结构。机构持续重仓的迹象不明显,行情更多由游资主导,波动会被放大。同一个涨停,对长线资金和短线资金的含义完全不同。
什么信号出现才算真反转
我会盯四个可以按季度跟踪的点。第一,单季毛利率环比回升,并且连续两个季度不回头。第二,液冷业务收入占比继续升的同时,这块的毛利率能被披露且不低于公司平均水平。第三,经营性现金流转正,应收账款增速低于营收增速。第四,氢能出现规模化收入,而不只是订单和示范项目。
反过来,三个信号出现就要警惕:单季营收增速继续往下掉;亏损扩大但公司只用投入期来解释;股价上涨期间没有机构调研或持仓变化。
投资提醒
雪人集团是一家有真实技术底子的公司。压缩机、制冰、超低温这几块不是编出来的故事,海外业务的高毛利也是实打实的。但它现在的问题同样清楚:利润表正在恶化的过程中,股价却在提前为还没兑现的业务定价。这两件事同时成立,并不矛盾,只是节奏不同。
如果你看的是三年后的业务结构,那该盯的是液冷和海外能不能把毛利率托起来。如果你看的是这个月的 K 线,那要承认自己参与的是情绪交易,得按情绪交易的规则止损。把两种逻辑混在一起,是最容易亏钱的做法。
数据说明与免责
本文数据来自公开披露与行情信息,截止 2026 年 11 月 9 日。其中第三季度单季数据由半年度与前三季度累计数倒推得出,属推算而非公司披露口径;对业务毛利率结构的判断属分析推断,不构成事实陈述。
本文只做公开信息整理与逻辑推演,不构成投资建议。个股波动受资金与情绪影响很大,决策请结合自身风险承受能力,必要时咨询持牌专业人士。
