11月11日,华晟智能(920067)在北交所启动申购。发行价23.52元,发行市盈率13.88倍,同一份材料披露的参考行业市盈率是38.47倍。三个数字摆在一起,折价很明显,安全垫看起来也很厚。
但另一组数字同样重要。顶格申购要冻结约1665.92万元,按近期北交所新股的中签率推算,这笔钱大概率只换回一百到两百股。
它到底靠什么赚钱
华晟智能全称青岛华晟智能装备股份有限公司,注册地在青岛高新区,2019年成立,业务起点可以追到2009年做智能工厂和自动化立体仓库,是国家高新技术企业和山东省专精特新中小企业。
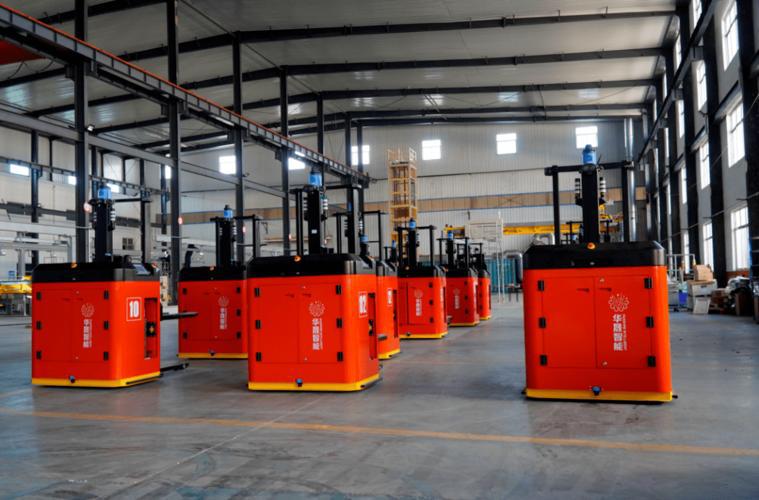
它卖的东西一句话就能说清:给制造业工厂做仓库和产线之间的自动化搬运系统。核心是自动化立体仓库,配堆垛机、AGV、环穿RGV、输送分拣,上面一层是WMS、WCS、TMS这些调度软件。客户买完之后,物料从入库到上产线,中间基本不用人搬。
这类公司的商业本质不是卖设备,而是承接工程。理解这一点,后面的估值折价、业绩波动、资产负债率,全都能串起来。
客户名单能说明它站的位置:通威股份、盛新锂能、迈瑞医疗、国药控股、金宇轮胎等,覆盖橡胶轮胎、锂电、光伏、化工、医药、食品冷链,海外项目落地越南、泰国、印度、墨西哥、埃及。橡胶轮胎细分市场占有率约9%,足以说明它进了主流轮胎厂的供应商名单。
13.88倍这个数字,要放在三个坐标里看
只看发行市盈率13.88倍对行业市盈率38.47倍,结论是便宜。但三个坐标摆在一起,图景会复杂一些。
第一个坐标是行业均值38.47倍。第二个坐标是可比公司,材料里同时出现了45.05倍和约30倍两个数字。差异来自口径,可比公司中存在估值异常和负值样本,剔除极值后均值下移。同一份材料对同一件事给出两个数,本身说明这个行业估值离散度很大,均值参考意义有限。
第三个坐标最容易被忽略,就是它自己的增长速度。
发行价23.52元,乘以发行后总股本6666.67万股,总市值约15.68亿元。公司预计2026年归母净利润1.30亿到1.50亿元。拿这个利润对应15.68亿元市值,动态市盈率约在10.5倍到12.1倍之间。若全额行使超额配售,总股本变为6916.67万股,市值约16.27亿元,动态市盈率约10.8倍到12.5倍。
也就是说,13.88倍是按2025年利润算出来的静态数,按2026年预测利润看,实际买入的估值只有10倍出头。
不过折价从来不会凭空出现。市场给折价通常有三个理由。北交所流动性弱于沪深,同类公司长期存在估值折价;项目制系统集成商收入确认不连续,利润可预测性天然弱于标准化产品公司;客户集中度高,单一行业的资本开支周期能直接决定业绩。
这三条,华晟智能都占了。所以更准确的说法不是打了三折所以便宜,而是打了三折,是因为这三条风险已经被市场定过价。折价够不够补偿风险,才是判断的核心。估值判断里最容易走偏的一步,就是把折价当成机会,而不问折价从哪来。
增长是真的,但要看增长的质地
2023年到2025年,营收从6.37亿元增长到10亿元,三年复合增速约25%。2026年上半年净利润同比增长115%,到前三季度回落到18%。公司预计全年营收12亿到13亿元,同比增长19.95%到29.95%;归母净利润1.30亿到1.50亿元,同比增长9.51%到26.36%;扣非净利润1.20亿到1.40亿元,同比增长6.20%到23.89%。
这里有个信号值得拆开看,上半年利润翻倍,前三季度只剩18%。
这不是经营恶化,而是记账方式决定的。系统集成项目从签约到验收要一到三年,收入按验收节点确认。某个季度集中验收几个大项目,利润就跳一下;下个季度没有大项目验收,增速立刻回落。看这类公司的单季或半年度数据很容易得出错误结论,真正有效的观察窗口是年度,以及在手订单的变化趋势。
在手订单方面,材料给出的区间是30亿到42亿元,接近2025年营收的3到4倍,这个倍数在装备行业算健康。但订单这个数字有两个陷阱。一是口径,框架协议、意向订单和已签合同不是一回事,30亿和42亿的差距可能就来自这里。二是转化周期,订单要在未来一到三年逐步验收才能变成收入。订单饱满提高的是确定性,不能直接当成明年的利润。
三个风险,比折价更值得盯
第一个是客户集中。前五大客户占比超过55%,橡胶轮胎行业收入占比接近60%,公司业绩很大程度上取决于轮胎厂还愿不愿意继续扩产。而轮胎行业的资本开支,跟汽车产量、出口景气度、天然橡胶价格都相关,这些变量不在公司手里。行业上行时这是杠杆,行业转向时这也是杠杆。
第二个是项目制的资产负债结构。资产负债率81.52%,存货占总资产接近47%。单看这两个数字会觉得危险,放进项目制框架里看,它反映的是商业模式本身:接单要垫资采购,设备在客户现场安装调试期间挂在存货里,验收之后才转成收入和应收账款。收入增长越快,垫资越多,负债和存货就越高。这也解释了为什么募集资金里要拿6500万元补充流动资金,这笔钱不是凑数,是维持运转的必要投入。
第三个是募投项目的落地节奏。这次募资约3.92亿元,全额行使超额配售约4.51亿元,投向制造基地1.81亿元、研发中心1.23亿元、营销网络3137万元、补充流动资金6500万元。前两项都有建设周期,建成前只增加折旧和费用。所以上市后一到两年,利润增速可能慢于营收增速,这是扩张期的正常代价。
打新这笔账,怎么算都不像散户的彩票
北交所打新和沪深不一样。沪深是市值配售,中签后才缴款;北交所是全额冻资,按资金比例配售。规则差异直接决定了参与门槛。
按材料数据,近期北交所新股中签率约0.02%到0.03%。要稳拿一签也就是100股,大约需要冻结880万到1300万元。顶格申购上限70.83万股,需要资金约1665.92万元,而顶格申购大概率也就中200股左右。
再算收益。一签100股,按发行价计成本2352元,首日上涨100%赚2352元,上涨200%赚4704元。
把收益放回占用的资金上看。假设用1000万元参与,中一签,首日涨100%,收益2352元,相对占用资金的比例是0.0235%。资金占用按三天算,年化约2.9%;按五天算,年化约1.7%。如果首日只涨50%,这两个数字还要再打对折。
这就是为什么说它更像大资金的现金管理工具。对一笔本来就要趴在账上的闲置资金来说,几天换一点额外收益,逻辑成立。但如果这笔钱是专门凑出来打新的,收益根本覆盖不了机会成本。彩票的特点是投入小、赔率高;北交所打新是投入大、赔率有限、胜率也不高。
上市之后看什么
材料里有个判断值得记住:如果开盘涨幅在50%到70%,说明市场按系统集成商的逻辑理性定价,后续走势反而更稳;如果情绪化炒到200%以上,波动会很大。
我再补一个观察点。这次战略配售500万股,占初始发行规模30%,锁定期六个月,到期前后往往是这类新股供给压力最集中的时点。另外,本次发行全部是新股,没有老股转让,首日不存在老股东抛压,这是短期利好,但不改变中长期的基本面逻辑。
如何结合自己的实际情况做选择
把这些串起来,华晟智能的画像已经清楚了。它是一家在橡胶轮胎、锂电、光伏行业站住脚的智能物流系统集成商,估值不贵,订单饱满,但业绩节奏由下游资本开支和项目验收决定,波动是常态而非意外。
如果你账户里本来就有足够的闲置资金,把它当作一笔短期的低风险资金安排,逻辑是通的。如果资金量够不上门槛,那这只票的好坏其实和你关系不大。
以上内容全部基于公开披露的发行材料和公司业绩预告做的整理与推算,其中的动态市盈率、年化收益率均为估算,会随实际中签数量、上市价格和资金占用天数变化。本文只做信息梳理与方法说明,不构成任何投资建议,请结合自身风险承受能力独立决策。
