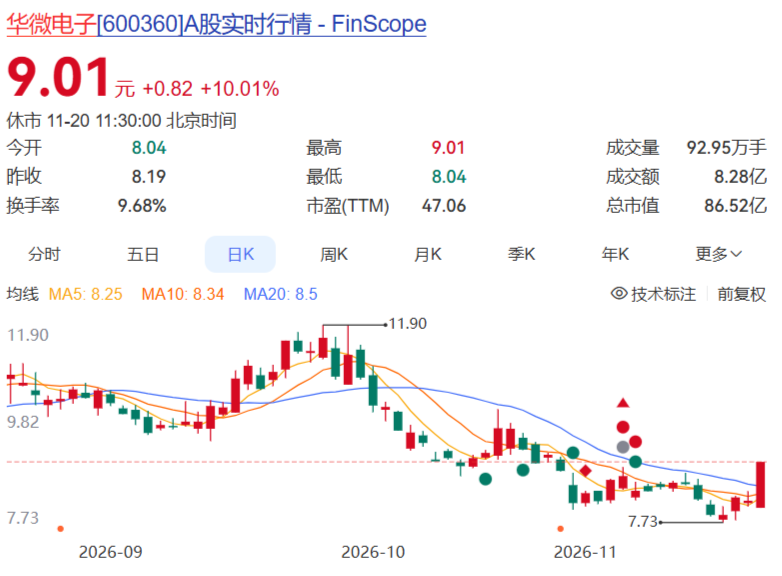
2026年11月20日早盘,华微电子(股票代码600360)封上涨停板,报9.01元,涨幅10.01%,封单资金约8.42亿元,总市值约86.52亿元。
很多关注半导体板块的朋友第一反应都是同一个问题:这波涨停,到底是实实在在的基本面修复,还是又一场题材情绪的脉冲?下面就来具体分析一下。
华微电子是做什么的
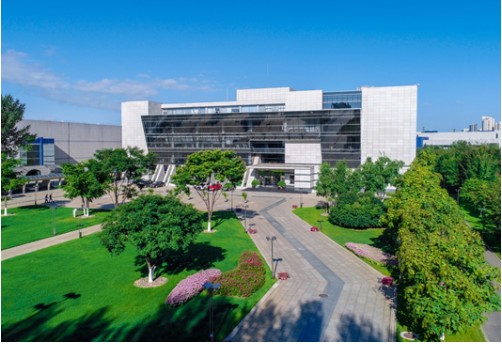
华微电子全称吉林华微电子股份有限公司,注册地在吉林省吉林市,1999年10月成立,2001年3月在上交所主板上市,是国内功率半导体器件领域第一家A股上市公司。也就是说,在功率半导体这个赛道上,它比绝大多数同行都早了将近二十年。
公司的商业模式叫IDM模式,通俗讲就是从头到尾一手包办:芯片自己设计、自己加工、自己封装测试,最后自己卖。这种模式投入重、周期长,但好处是对产品和产能的掌控力强。它的核心产品包括IGBT、MOSFET、功率模块和各类二极管,主要用在工业控制、新能源汽车、光伏储能、充电桩、家电和消费电子这些领域。这几年公司还在布局碳化硅器件,也就是常说的第三代半导体方向,主要面向新能源汽车和光伏逆变等高压高频场景。
产能方面,公司拥有4英寸、5英寸、6英寸到8英寸的多条芯片生产线,芯片年加工能力大约315万片到400万片,封装能力约每年24亿只,功率模块产能约每年1亿颗。在国内功率半导体行业里,这样一条完整的IDM产线并不多见,这也是它最核心的资产。此外,公司还是国家级企业技术中心和国家知识产权示范企业,拥有通过CNAS认可的自有实验室,松下、日立、海信、创维、长虹等企业都在它的客户名单里,部分产品还进入了汽车一级供应商体系。
业绩怎么样:增收明显,增利偏慢
再看大家最关心的业绩。2026年前三季度,公司实现营业收入19.49亿元,同比增长约11.7%;归母净利润1.60亿元,同比增长约7.4%。单看前三季度,收入和利润都在增长,方向是好的。
但有一个细节值得留意:第三季度营收增长较快,可单季净利润同比只增长了0.4%,几乎原地踏步。这说明什么?说明收入涨了,利润却没跟上,很可能卡在毛利率上。功率半导体行业这两年整体处于价格竞争比较激烈的状态,中低端产品竞争尤其残酷,如果一家公司收入增长主要靠中低端产品放量,利润弹性就会明显偏弱。对华微电子来说,后续利润能不能跟上收入,关键要看IGBT、碳化硅这类中高端产品的放量进度,这是观察这家公司的核心线索。
今天为什么涨停
回到今天的涨停。从消息面看,这波上涨更多是半导体板块情绪带动的短线修复:11月中旬公司股价还在8元附近震荡,今天受先进封装、功率半导体国产替代、半导体自主可控这些热点题材带动快速拉升。
题材和基本面之间的关系,值得多说两句。国产替代确实是功率半导体行业的长期逻辑,新能源车、光伏、充电桩对功率器件的需求也是真实存在的,华微电子作为国内少有的IDM厂商,理论上能吃到这波红利。但逻辑归逻辑,兑现归兑现。今天的上涨本质上是板块情绪修复带动的脉冲行情,而不是公司当天的经营发生了什么实质变化。题材驱动的行情有个特点:来得快,去得也快,能不能延续,要看成交量能不能持续放大,以及板块热度能不能维持。
估值贵不贵
按今天早盘的价格算,公司动态市盈率大约在40倍附近,市净率约2.4倍。这个估值算不上便宜。对照前三季度净利润7.4%的增速,40倍的市盈率意味着市场已经把相当多的成长预期定价进去了。如果后续中高端产品放量超预期,这个估值有消化空间;如果利润继续慢悠悠地爬,估值压力就会显出来。短线追高的朋友,这一点要想清楚。
治理风险为什么不能忽视
这家公司还有一段历史必须摆出来。此前,华微电子因控股股东及关联方资金占用、信息披露违规等问题被立案并受到行政处罚,公司一度被实施风险警示,直到2026年才完成摘帽。摘帽说明问题得到了处理,但公司治理层面留下的阴影不会一天就散去。这类历史包袱会影响长期资金对它的定价意愿,也是它和同行业绩相近公司相比估值经常打折的原因之一。跟踪这家公司,治理风险的出清进度和中高端产品放量,是同等重要的两条线。
接下来需要关注什么
综合下来,短线重点看两件事:一是9.01元的涨停封单能不能稳住,二是后续能否放量突破前期高点。如果只是题材脉冲,持续性可能有限;如果半导体板块继续走强、成交量配合,反弹空间才更有支撑。中长线则要看功率半导体订单、汽车电子和工业控制领域的需求恢复情况、毛利率能否改善,以及治理风险是否进一步出清。说白了,短线看情绪,长线看产品结构和治理,两条线别混在一起。
三个常见问题
围绕这家公司,读者问得最多的三个问题,在这里集中回答一下,尽量把话说得直接一些。
(一)华微电子是国企吗
公司为国有控股上市公司,控股股东背景为国有资本,但历史上出现过控股股东及关联方资金占用的治理问题,国资背景并不等于没有治理风险。
(二)功率半导体下游最值得期待的是什么
从行业趋势看,新能源汽车、光伏储能和充电桩是需求增长最快的方向,公司碳化硅和中高端IGBT产品的放量节奏,直接决定利润弹性。
(三)现在这个位置适合入场吗
这个问题没有人能替你回答。40倍左右的动态市盈率叠加偏弱的利润弹性,短线波动风险不小,任何买卖决策都应结合自身风险承受能力独立判断。
总结
华微电子的故事,本质上是一个传统功率半导体IDM厂商在国产替代大潮里的转型故事:产能和产品线是它的底子,增收不增利和历史治理问题是它的拖累,今天的涨停则是市场情绪给它的一个注脚。看清机会,也看清代价,比单纯追涨杀跌有价值得多。
免责声明:本文内容均来自公司公开信息整理,数据截至2026年11月20日,仅供学习参考,不构成任何投资建议。股市有风险,投资需谨慎。
