拆解阳光股份(000608)的算力翻身梦,看清故事与兑现之间的四道裂缝
数据截至 2026 年 9 月 22 日收盘 · 基于公司公告及公开信息整理
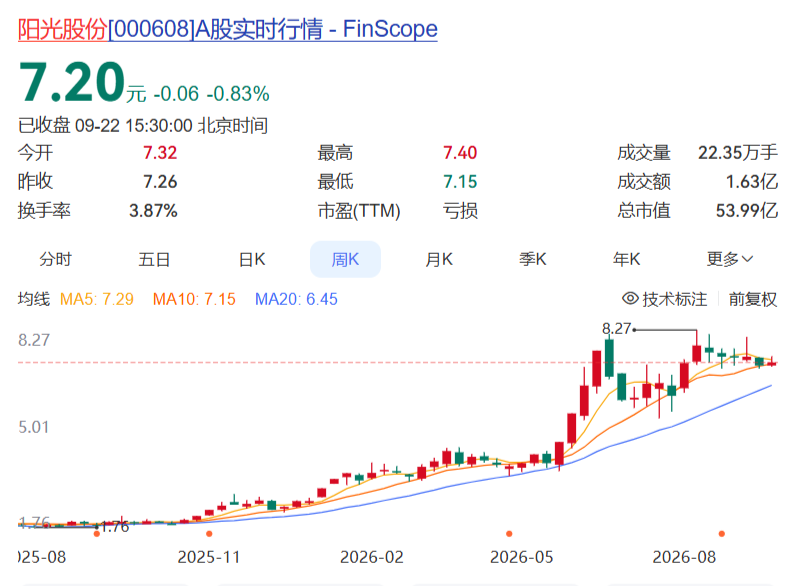
2026年5月25日,阳光股份的股价是3.80元。
到了9月22日收盘,它站在了7.20元。
不到四个月,涨了接近90%。
如果你只看这一个数字,大概会以为:这是一家业绩爆发、困境反转的公司。毕竟,能在大盘里走出这种弧线的,通常得有点真东西。
但把财报翻开,看到的是另一个故事。
一家“老壳”的前世今生
阳光新业地产股份有限公司,股票代码000608,1996年9月19日就在深交所主板上市了。算起来,它比A股里一大半上市公司都“老”。
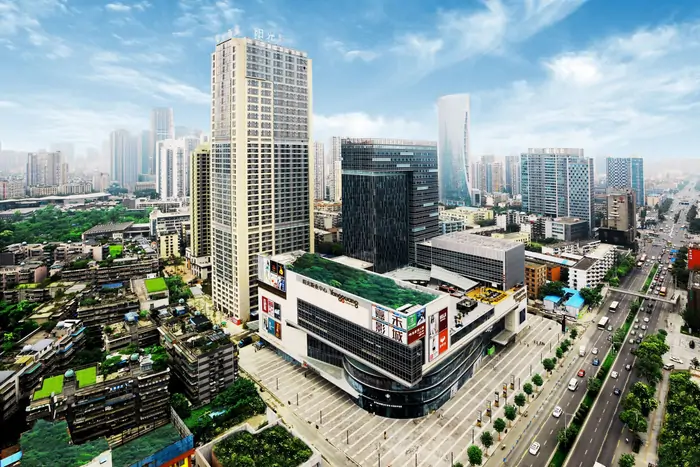
它的前身是广西虎威,早年做房地产开发,后来转去做商业地产运营——说白了,就是持有购物中心、写字楼,靠收租过日子。2020年,京基集团入主;2026年,控制权交到了刘丹手里。
翻开它的主营业务,四块:物业租赁(核心,营收占比最高,毛利率不错但近年下滑)、商业运营管理(轻资产招商运营)、房屋销售(处置存量房产、尾盘),以及2026年才冒出来的新故事——智算业务,也就是建智算中心、做服务器租赁。
一句话概括它今天的状态:一家老牌商业地产运营企业,2026年跨界转型算力租赁,传统主业承压,新业务才刚起步。
困境的本质:不是“反转”,是“达标”
先说一个扎心的事实。
2022年到2025年,阳光股份连续四年归母净利润亏损,四年累计亏了大约9.53亿元。2025年全年营收2.84亿元,归母净利润-7634万元;2026年上半年营收1.20亿元,同比又降了10.83%,归母净利润-5193万元,亏损比去年同期还扩大了32.50%。
因为2024年的财务指标触发了退市风险警示,公司股票从2025年4月22日起被“披星带帽”(*ST阳光)。直到2026年5月21日,才撤销退市风险警示,简称恢复为“阳光股份”,涨跌幅限制也从5%回到10%。
这是很多人眼里的“摘帽行情”起点。但这里要泼一盆冷水:这次摘帽,更像是一种“财务达标型摘帽”,而不是主业基本面的反转。
证据在半年报里。上半年营收之所以还能维持在1.20亿,靠的是房屋销售收入同比大增——也就是处置存量房产。而它的核心主业,物业租赁和商业运营,收入是在持续下滑的。一个细节:深圳甲级写字楼租金同比降了8.8%,核心商圈空置率还在往上走。收租这门生意,它自己也在变难。
所以,摘帽解决的是“不被退市”的问题,不是“赚钱”的问题。
算力故事,是怎么一步步讲起来的
真正的行情催化剂,是“算力”。
把2026年的关键节点连成一条线,故事就很清晰了。
表:算力布局时间线
| 时间 | 动作 | 规模 |
| 2026年5月 | 以10万元收购两家算力公司各60%股权 | 标的合并净资产仅9288元 |
| 2026年8月 | 拟投资建设广东梅州“阳光智算中心项目” | 不超9.8亿元,预计2027年10月投运 |
| 2026年9月2日 | 控股子公司签署服务器租赁服务协议 | 6.33亿元 |
| 2026年9月21日 | 拟采购服务器及配套设备 | 不低于22.931亿元 |
四步走下来,一套“从零到算力巨头”的叙事就立起来了。股价也顺着这条线,从5月25日的3.80元,一路推到了9月22日的7.20元。
故事讲得漂亮。但故事和现实之间,我数出了四道裂缝。
四道裂缝:故事很丰满,现实很骨感
第一道,资金裂缝。截至2026年一季度末,公司账面货币资金大约只有2901万元,而流动负债高达6.1亿元,货币资金对流动负债的覆盖率只有约5%。换句话说,光是眼前的短债,它就快兜不住了。
可它要投多少?9.8亿的智算中心,加上22.931亿的服务器采购,规划投资合计超过32亿元。账面2900万,要撬动32亿——中间差了不止百倍。目前资金高度依赖实控人刘丹的支持(承诺通过全资子公司提供不超过5.5亿元借款)及外部融资。而5.5亿的借款,对着32亿的规划,也只是杯水车薪。
第二道,业绩裂缝。半年报里,智算业务上半年只实现了93万元收入,占总营收的0.78%。也就是说,那个让股价翻倍的“算力故事”,到目前为止对公司业绩的贡献,连一个零头都不到。所谓的“转型”,还停留在公告和PPT里。
第三道,客户裂缝。9月2日那份6.33亿元的服务器租赁大单,市场最关心的其实是同一个问题:客户是谁?公告以“商业秘密”为由没有披露客户身份。这就难免让人联想:订单是否真实、是否可持续、会不会涉及关联交易?在A股,大单客户“神神秘秘”从来不是加分项。
第四道,时间裂缝。实控人刘丹提供的财务支持承诺,有效期到2027年1月。而智算中心项目,预计2027年10月才投运。也就是说,金主的钱承诺到期了,项目还没开始赚钱。这中间近一年的空档,资金从哪来、谁兜底,目前还是个问号。
四道裂缝摆在一起,你会发现:支撑股价的核心,是一个“未来会很好”的假设,而这个假设,在资金、业绩、客户、时间四个维度上,都还没有被验证。
表:四道裂缝对照
| 维度 | 故事 | 现实 |
| 资金 | 规划投资超32亿元 | 账面货币资金约2901万,流动负债6.1亿,覆盖率约5% |
| 业绩 | 算力转型翻身 | 智算上半年收入93万,占总营收0.78% |
| 客户 | 6.33亿租赁大单 | 客户身份以“商业秘密”未披露,关联交易存疑 |
| 时间 | 2027年10月投运 | 实控人财务支持承诺仅到2027年1月 |
市场在为“故事”付多少溢价
估值是最诚实的镜子。
截至2026年8月27日,阳光股份静态市盈率是-25.43倍——因为是亏损,有效PE根本算不出来;市净率却高达2.74倍,而房地产行业平均PB只有0.87倍。一个还在亏钱、且主业承压的地产公司,估值却比行业均值贵了三倍多。
第三方估值也偏谨慎。证券之星9月18日给出的相对估值区间是5.88—6.50元,准确性评级C,综合判断是“股价偏高”。目前,没有任何机构发布买入或持有评级,机构关注度极低。
换句话说,7.20元这个价格里,有相当大一部分,是在为“算力故事”的预期买单,而不是为当下的现金流和利润买单。
本质:A股的“壳+热点”定价逻辑
把视野再拉高一点,阳光股份不是一个孤例,它是一个样本。
它不是一个纯粹的空壳——手里还有购物中心和写字楼这类硬资产。但在市场定价里,它恰恰是“小市值困境资产 + 全市场最热概念”这个组合的典型样本:一家市值约54亿元、主业疲软、刚摘帽恢复10%涨跌幅的公司,恰好撞上了“算力租赁”这个最热的概念之一。
小市值意味着筹码轻、容易被推动;摘帽意味着交易限制解除、弹性打开;热点意味着有故事可讲、有资金愿意听。于是,“资产价值 + 热点概念”叠加,变成了一场关于预期的博弈——买的不是现在的它,而是想象中的它。
但这恰恰是风险最大的地方。因为预期可以很美,兑现却需要真金白银、需要订单、需要时间、需要能力。从“宣布做算力”到“靠算力赚到钱”,中间隔着一条执行力的大河。而阳光股份要过的河尤其宽——它既没有算力行业的技术积累,也没有支撑32亿投资的现金储备。
别忘了,公司自己在风险提示里写得很直白:若全年扣除后的营收不足3亿元,存在再次触发退市风险警示的压力。摘掉的帽子,不是戴不稳,是随时可能重新戴回去。
给普通投资者的三点提醒
我不是在唱空某只股票,而是想借这个样本,说清楚一类现象背后的逻辑。如果你也关注这类“小市值 + 热点”的脉冲行情,至少可以盯着三件事:
一是看资金链。故事再好,钱不到位就是PPT。账面现金、流动负债、大股东借款承诺的有效期,这三样要先算清楚。
二是看大客户。动辄几亿、几十亿的大单,客户是谁、是否可持续、有没有关联交易嫌疑,是验证逻辑成色的关键。
三是看时间匹配。项目投运时间、承诺支持到期时间、业绩兑现时间,三者能不能对上,决定了故事会不会“烂尾”。
投资看的是“兑现”,不是“叙事”。
写在最后
阳光股份的算力故事,最后会写成“困境反转”的范本,还是“蹭概念”的又一张标本?时间会给出答案。
但至少现在——故事还停在公告里,钱还没到账,客户还是个谜,而它自己的钱包,只剩下约2900万元。
(本文基于公司公告及公开信息作客观分析,不构成任何投资建议。文中数据力求准确,但不保证完整;市场有风险,投资需谨慎。)
