村田停产常规MLCC,把这家宿迁薄膜龙头推上涨停。但今天冲进去的人,买的到底是价值还是情绪?
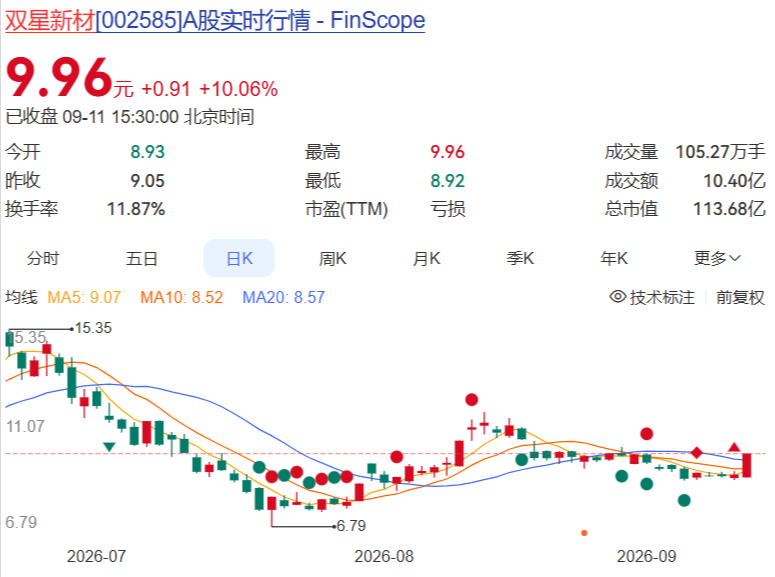
9月11日收盘,双星新材(002585.SZ)封死涨停:9.96元,成交额10.24亿,换手11.70%。导火索很「硬」——MLCC龙头村田宣布优化产品线。但把涨停拆开看,故事没那么简单。
先说我的判断:今天这波涨停,是消息驱动的情绪,不是业绩驱动的价值。
真正值得花十分钟看明白的,是这家公司从2025年亏掉5.27亿、毛利率干到-1.21%,到2026年上半年扭亏赚回4577万背后,那场还没走完的「困境反转」。涨停只是情绪先跑了一步,价值还在后面慢慢走。
先把涨停拆开:村田的停产,跟双星隔了几层
9月11日这天,双星直线拉涨停,导火索是MLCC(片式多层陶瓷电容器)概念异动。消息面:行业巨头村田制作所宣布优化产品线,停产部分消费级和车用常规系列MLCC,把产能腾给AI服务器用的高阶产品。市场的逻辑链很顺:村田让出常规产能 → 订单溢出到国内 → 双星作为MLCC离型膜国内第一,跟着受益。
这条逻辑没错,但得说清楚隔了几层。双星做的不是MLCC本身,是MLCC生产要用到的「离型膜」——可以理解为做电容时那层载体材料。村田停产的是成品MLCC,离型膜的订单会不会真的溢过来、溢多少、什么时候确认收入,中间都还是问号。当天11.70%的换手、10.24亿的成交额,说明资金在激烈博弈,不是「订单到账」的庆祝。
2025是它最坏的一年,2026只是「不亏了」
把时间轴拉直,会更清醒。2025年,受传统BOPET薄膜价格暴跌和新业务投入拖累,双星全年营收51.08亿(同比-13.54%),归母净亏损5.27亿,全年毛利率-1.21%——卖一吨亏一吨。
到了2026年上半年,反转出现:营收27.29亿(同比+3.89%),归母净利润4577.34万(去年同期亏1.49亿,同比+130.62%),扣非净利润也扭亏到586万。经营性现金流5.81亿,同比+307.77%。单看二季度,归母4172万、扣非2522万,环比明显改善。
把业绩拉直看:
| 营收 | 归母净利 | 其他 | |
|---|---|---|---|
| 2025全年 | 51.08亿(-13.54%) | -5.27亿 | 毛利率 -1.21% |
| 2026H1 | 27.29亿(+3.89%) | +4577万 | 经营现金流 +5.81亿(+307.77%) |
但别被「+130%」晃了眼。这个涨幅大,是因为去年基数是一个大坑。更准确的说法:2026年上半年,它从「亏1.49亿」变成了「赚4577万」——是不亏了,离「赚大钱」还远。
修复靠三股力量,只有一股是自己的
业绩能修回来,靠三件事。第一,行业供需改善。BOPET经历了三年产能集中释放,2025年扩张基本见顶,叠加「反内卷」,产品价格开始修复。这是行业集体的红利,不是双星一家能决定的。第二,原材料推力。地缘因素推高油价,上游原料和产品价格跟着涨,改善了盈利环境——但这把双刃剑,成本也同步抬高,真正能吃到的价差有限。第三,才是双星自己的:高端化。
MLCC离型膜一期5亿平产能投产,上半年销售同比+148%,高平滑度产品进口替代、正导入国际巨头供应链;PET复合铜箔用自研两步法,良率82%以上,已经拿到宁德时代、比亚迪的量产订单,还在往特斯拉、LG新能源送样。三股力量里,前两股是「风」,第三股才是「帆」。判断这家公司能不能真正反转,你盯的应该是第三股——它自己手里那点真东西。
估值:124倍PE和1.36倍PB,在赌什么
现在看估值,会看到一个很有意思的拉扯。动态PE约124.17倍,看着吓人。但这高PE是因为2024-2025行业低谷,滚动利润是亏的或极低,市场是按2026「扭亏」后的预期在定价——换句话说,124倍买的是「未来会更好」的希望,不是现在的利润。
另一边,PB约1.36倍,低得克制。公司净资产约83.86亿,现在市值113.7亿,几乎贴着净资产走。在塑料行业78家公司里,它的PB排第3,行业平均是4.83倍。也就是说,市场给它资产质量投了信任票,但没给它泡沫。
估值的两个面:
- 动态PE ≈ 124.17倍——市场按「扭亏」定价,买的是希望
- PB ≈ 1.36倍——市值113.7亿贴着净资产83.86亿,向下有底
- 行业对比:塑料78家,PB排第3(行业均4.83倍)
一句话总结这个估值结构:用1.36倍PB买了个资产底(向下有底),用124倍PE押了一把高端化的未来(向上有想象力)。这叫「困境反转」的典型定价——你付的溢价,买的是反转的可能性。
我的判断:机会有,但今天的买点不对
说到这,给个明确观点。双星新材不是「闭眼买」的票,但它确实在一条还不错的困境反转轨道上:资产底在(PB低)、高端化有真实订单进展(离型膜+148%、铜箔进宁德/比亚迪)、行业最差的时候已经过去。
但今天涨停这个位置冲进去,买的是情绪,不是价值。我的预测分三层说:
短期:涨停之后大概率是高位震荡,11.70%的换手意味着获利盘和追涨盘在换手,追高的性价比低,更值得等一次像样的回调。
中期:真正的胜负手,是MLCC离型膜和PET铜箔能不能从「产能和订单」变成「持续的利润」。两个验证点你记着:一是离型膜导入国际巨头供应链后,收入占比和单价有没有实打实往上走;二是铜箔从「送样」到「量产确认收入」的节奏。这两件事兑现了,反转才从故事变成报表。
长期风险也得摆清楚:传统BOPET价格修复能不能持续存疑;油价推升成本会吃掉部分价差;最关键是124倍PE已经把预期打得很满,一旦高端化兑现慢于预期,杀的是估值不是业绩。
所以回到开头那句话——今天这波涨停,是情绪先跑到了价值前面。真正舒服的买点,不是村田发个公告、股价封死涨停的那一刻,而是情绪退潮之后,你还能看清它订单兑现节奏的时候。资产底在那,高端化在进行,但别用追涨停的手,去接一个还没走完的反转。
提示:本文行情数据来自2026-09-11收盘公开行情,财务数据来自公司2025年报及2026年半年报披露,截至资料时点。仅作信息梳理与逻辑分析,不构成任何投资建议。市场有风险,决策需独立判断。
