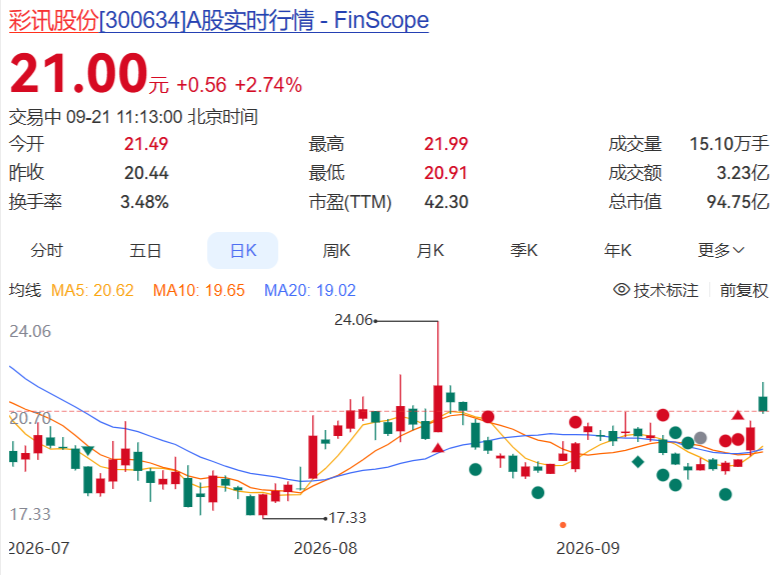
9月21日早盘,彩讯股份(300634)走出了一根很“戏剧”的线。
头一天晚上(9月20日),公司公告签下一份《算力技术服务协议》,合同金额不低于18.12亿元(含税)。消息落地,第二天直接高开到21.49元,盘中一度冲到21.99元。
但到10:41,股价回落到20.93元,涨幅收窄到2.40%。今日开盘21.49元、最高21.99元、最低20.91元,盘中波动不小。
冲高,回落。 一天之内,多空的分歧全写在盘面上了。
所以这份“18亿大单”到底该怎么读?是“一年营收缩水成一张合同”的超级利好,还是一张要用五年时间慢慢兑现的远期支票?
今天就把这份合同、这家公司、以及它眼下的技术面,一层一层拆开讲。
先把合同读懂:18.12亿元是“收入”,不是“利润”
先看条款,事实摆清楚:
- 合同金额:不低于18.12亿元(含税),相当于公司2025年度主营业务收入的102.43%——也就是说,一张单子,体量顶得上过去一整年的主业收入。
- 服务期限:各订单自验收之日起60个月(5年),按订单分批交付,验收合格后才正式计费。
- 交易对方:“H公司”,与彩讯股份及其控股股东、实际控制人、持股5%以上股东、董事、高管均不存在关联关系或利益安排。
- 交付方式:双方以“订单”形式确认具体服务内容、数量、期限。
市场为什么兴奋? 一句话:一年的主营收入,被一张合同“平掉”了;而且是没有关联关系的第三方独立大单——想象空间自然被打开。公司自己也说,签约有利于落实“全栈AI”战略、拓展智算服务业务、积累大型算力项目的交付与运营经验。
但热闹归热闹,有几笔账得掰开算。
第一,这是“订单制 + 60个月分期”,不是一次性确认收入。把18.12亿元摊到五年,平均每年大约3.6亿元——注意,这是收入,不是利润。算力服务还要扣掉设备采购、资源占用等成本,真正落到净利润上的钱,取决于履约进度和毛利率。
第二,公司自己在公告里把风险写得明明白白:
- 算力设备及资源需按订单交付进度统筹安排,可能受市场供需、行业政策、供应链稳定性影响,出现采购成本波动、设备无法按期到货;
- 采用订单制分批交付,可能存在订单未能足额下达、或部分订单未能履行完毕的情形,实际执行金额可能与合同预计金额有差异。
所以,这份合同的准确定性是:它不是“今年多赚18亿”,而是“未来五年多了一条稳定的收入线”。 把一份远期合同直接当成当期利润去炒,是这轮情绪里最容易踩的坑。
再看公司成色:一个正在“换挡”的选手
要判断这份大单的分量,得先知道彩讯股份是干什么的。
公司定位是企业数字化转型的“AI全栈”能力服务商,2018年3月就在深交所创业板上市,发行价7.17元/股。它手里有三条产品线:
- 协同办公:以 RichMail 信创邮箱为核心,做全栈国产化替代,已接入华为鸿蒙生态;
- 智慧渠道:5G消息CSP平台、智能外呼系统等,累计服务超10亿终端用户;
- 智算服务与数据智能:自研智算底座、大模型平台及AI应用,2026年5月还完成了对基智智能100%股权的收购(对价3.64亿元),补齐语音智能体能力。
客户名单也够硬:中国移动、中国联通、国家电网、南方电网、中国银行、中国人寿等一批央国企。
再看数字。 2025年全年,公司营收18.30亿元(同比+10.76%),归母净利润2.91亿元(+26.29%),扣非净利润2.50亿元(+14.40%);经营现金流净额4.63亿元,同比暴增1277%——盈利质量是拿得出手的。拉长看,2021到2025年,营收从8.87亿元涨到18.30亿元,五年复合增速接近20%。
但2026年上半年,画风变了: 营收6.96亿元(-24.33%),归母净利润6872.65万元(-49.23%),扣非净利润7819.53万元(-27.13%)。其中一季度营收同比下滑32.11%,是主要拖累。
下滑的原因,公司解释得很直接:系统集成与软件开发项目的验收周期延后——是节奏问题,不完全是需求消失。
真正值得注意的是结构在变:2026年上半年,AI及算力相关收入达到2.42亿元,同比增长36.86%,占总营收的比重提升到34.76%。也就是说,老业务在退潮,新业务在补位。二季度单季扣非净利润达到约0.45亿元、同比增长25.54%,综合毛利率回到39%以上,经营质量其实在回暖。
所以彩讯当下的画像很清楚:一家正处在“青黄不接”、但方向明确的换挡期公司。 这份18亿的算力大单,恰好就是“新业务接棒”的又一块砝码。
技术面拆解:这根“利好阳线”,到底能不能立住?
先说结论:短期偏多,但接近18%的涨幅已经把好消息price in了一大半,接下来防的是“利好当天见光死”。
用盘面数据说话(以下均为公开行情整理):
1)底部放量突破,是新资金进场的证据。 9月10日至11日,股价在18.67—19.18元区间震荡筑底,成交清淡。到了9月18日,一根大涨5.63%的阳线把局面打破,成交量激增至1706.4万股(约为前几日的3倍),成交额达3.4亿元。这就是典型的“底部放量突破”:长期缩量磨底之后,突然有资金愿意放量承接,往往是趋势可能转折的第一信号。
2)短期涨幅已经不小,这是最大的风险点。 从9月11日低点18.67元,到9月21日盘中高点21.99元,累计涨幅约17.8%。对于一只盘子不大(总市值约94.4亿元)、又刚经历大单刺激的票来说,17.8%意味着短线获利盘已经积累得相当可观。
3)今日冲高回落,暴露了上方的抛压。 9月21日开盘21.49元、冲高到21.99元后回落,到10:41已跌回20.93元。21—22元这一带,恰好是前期套牢盘和本轮获利盘的叠加区,抛压在这里集中释放,非常合理。
4)关键位置一目了然:
| 类型 | 位置 | 含义 |
|---|---|---|
| 压力位 | 22.50元 | 前期平台,上方第一道硬压力 |
| 压力位 | 21.99元 | 9月21日盘中高点,短期顶部信号 |
| 现价参考 | 20.93元 | 9月21日10:41 |
| 支撑位 | 20.44元 | 9月18日收盘价(本轮突破的关键位) |
| 支撑位 | 19.35元 | 9月17日收盘价(突破前的平台上沿) |
5)怎么读这几条线?
- 压力—支撑互换:20.44元是本轮放量突破的关键位。如果后续回踩不破,说明突破有效,20.44—19.35元就是买方的防线;如果跌破,就要小心这是一次“假突破”。
- 量价关系:上涨要“放量”,回调要“缩量”。9月18日的3倍量是新资金进场的证据;往后看,能不能持续放量、或者缩量回踩不破,决定了这根阳线是“起点”还是“一日游”。
- 最重要的观察点:能否持续放量、站稳21元上方。 站稳了,22.50元是下一个目标;站不稳,回踩20.44元甚至19.35元,是大概率事件。
一句话:技术面只能告诉你“概率”和“位置”,不能替你判断“消息会不会再来一根阳线”。 一根被消息点燃的阳线,最怕的就是第二天成交跟不上。
估值与机构预测:分歧本身就是信息
截至9月21日,彩讯股份动态市盈率约42倍(不同口径在42—67倍之间),处在历史较高分位。
机构层面倒是普遍乐观,但乐观里藏着巨大分歧:
| 机构 | 2026E归母净利 | 2027E归母净利 | 2028E归母净利 |
|---|---|---|---|
| 银河证券 | 3.62亿元 | 4.69亿元 | 6.23亿元 |
| 中邮证券 | 3.28亿元 | 3.70亿元 | 4.06亿元 |
| 招商证券 | 2.62亿元 | 3.28亿元 | 3.82亿元 |
多家券商给出买入评级,目标价区间在27—32元。
这里要划重点: 同一家公司,机构对2028年利润的预测,最高6.23亿元、最低3.82亿元,差了将近一倍。这说明“算力+AI”的兑现路径还相当模糊——机构给出的,是“乐观情景”,不是“确定性”。
而42倍的市盈率,本质上买的是“成长预期”。一旦业绩恢复不及预期,估值和股价很可能一起承压——这就是所谓的“戴维斯双杀”。
必须警惕的四个风险
1)短期业绩大幅下滑。 2026年上半年营收同比-24.33%、归母净利润同比-49.23%;一季度营收-32.11%、净利润更是同比下滑65.56%。传统业务遇到瓶颈,新业务还没完全填上缺口。
2)应收账款压力突出。 2026年一季度应收账款达4.11亿元,占最新年报归母净利润的比例高达141.56%,存在坏账计提风险;上半年经营现金流净额为-0.95亿元,回款压力不小。收入是“账面上的”,现金才是“到手的”。
3)估值偏高。 动态市盈率约42—67倍,处于历史较高分位,安全垫并不厚。
4)AI业务落地存在不确定性。 AI产品场景碎片化、依赖外部大模型、议价权较低等问题仍需观察。若行业落地节奏放缓,会直接影响后续业绩增速。
接下来盯紧四个指标
真想跟踪这家公司,别盯着分时图,盯这四件事:
- 季度营收和扣非净利润是否持续改善——尤其是AI/算力收入占比能否继续提升;
- 应收账款回收进度、经营现金流能否转正——这是“含金量”的试金石;
- AI及算力业务的新签订单情况——18亿大单之后,还有没有第二张、第三张;
- 可转债募投项目(万卡智算中心)推进进度——产能和交付能力能不能跟上。
再补一条我自己的观察角度:这份18亿大单的“交付节奏”和“毛利率”。订单制、分期计费,意味着收入是按验收进度慢慢确认的;如果交付周期拉长、或者算力采购成本上升,对利润的贡献会打折扣。
写在最后
一句话总结彩讯股份当下的状态:它卖的,是“已经签下的订单 + 还没兑现的预期”。
18.12亿元的大单是真实的,AI收入占比升到34.76%也是真实的;但上半年业绩腰斩、应收账款高企、估值不便宜,同样真实。这三组事实摆在一起,才是这家公司完整的画像——利好和隐患,从来不冲突。
热闹是别人的,节奏才是自己的。 一天的暴涨最容易让人上头,但把合同条款、财报数字、均线量能一层层拆开之后你会发现:真正决定一只股票能走多远的,从来不是当天的情绪,而是那个“故事”能不能变成“钱”。
彩讯的订单要变成利润,中间隔着五年的交付期——这段时间,恰恰是最需要耐心的地方。
本文所涉数据均来自上市公司公告及公开行情信息,仅作信息梳理与逻辑分析,不构成任何投资建议或买卖依据。股市有风险,投资需谨慎,请基于独立判断自主决策并自行承担相应风险。
